Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
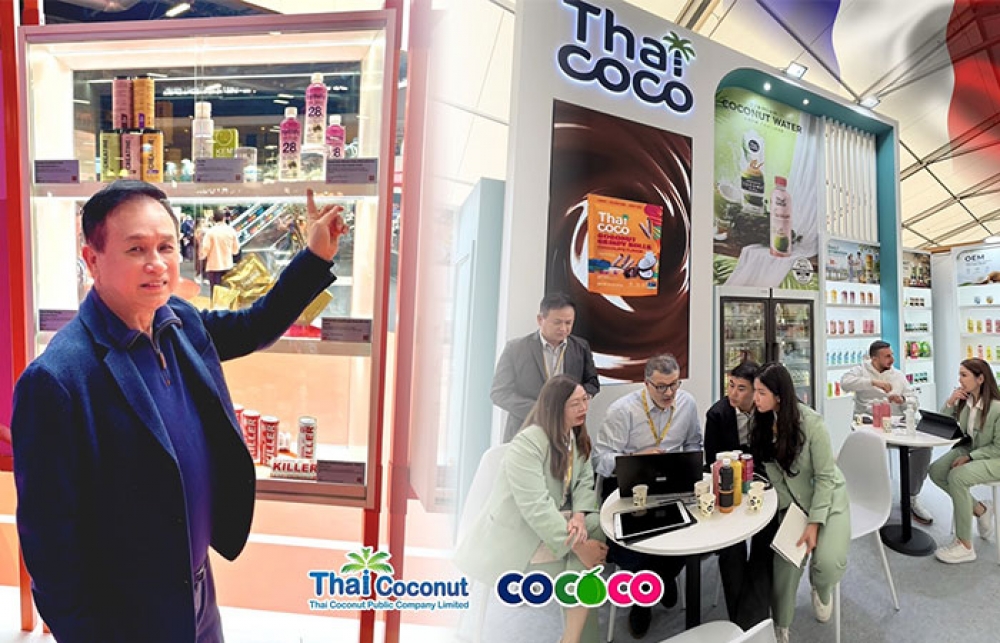
COCOCO รุกตลาด ตปท. ร่วมงาน SIAL Paris 2026 ขยายฐานลูกค้า
MAI
DOD ลุยส่งออเดอร์โค้งท้ายปี
IPO
PLAY26 ยื่นไฟลิ่ง ขาย IPO 3 ล้านหุ้น
บล./บลจ
“ทรีนีตี้” เปิดเวที Future Finance Innovation Hackathon 2026
เศรษฐกิจ-การเงิน-การคลัง
กรุงศรี ส่องกรอบเงินบาท 33.25-33.65 บ. ชี้ดอลลาร์เข้าโหมดปรับฐาน
การค้า - พาณิชย์
KGP ผนึก สสว. หนุนผู้ประกอบการติดสปีดธุรกิจออนไลน์
พลังงาน - อุตสาหกรรม
INNOPOWER จับมือ EECO เปิด Clean Energy Roadmap
คมนาคม - โลจิสติกส์
KCLIMATE 1.5 จับมือ มิชลิน - ThaiCBN ขับเคลื่อนการขนส่งอย่างยั่งยืน
แบงก์ - นอนแบงก์
BAY คว้ารางวัล Marketing & Brand Initiative of the Year – Thailand
ไฟแนนซ์ - ลิสซิ่ง
SAWAD ปันผลระหว่างกาลหุ้น 0.35 บาท จ่าย 21 ต.ค.69
SMEs - Startup
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
ประกันภัย - ประกันชีวิต
คปภ. แจงขั้นตอนแจ้งเคลม “ประกันภัยพิบัติแห่งชาติ”
รถยนต์
Continental Tyres ผนึก FIT Auto ขยายตลาดเมืองไทย
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
SAM ขยายพื้นที่ช่วยลูกค้าประสบภัยน้ำท่วม พักเงินต้น – ดอกเบี้ย
การตลาด
โก โฮลเซลล์ สานต่อ “GO Food ส่งสุขให้ทุกรอยยิ้ม” ปีที่ 2
CSR
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
Information
เลขาธิการ คปภ. ให้การต้อนรับคณะผู้บริหาร FALIA จากญี่ปุ่น หารือความร่วมมือด้านการประกันภัย
Gossip
NCP เปิดศูนย์ Telesales แห่งที่ 5
Entertainment
มูลนิธิกสิกรไทย ผนึกผู้นำระดับโลก ร่วมกำหนดอนาคตการกุศลแห่งเอเชีย
สกุ๊ป พิเศษ
PTG ผ่านความแข็งแกร่ง ชู Non-Oil ธงนำ
SCB CIO แนะเลี่ยงหุ้นกู้ High Yield เตรียมจับจังหวะสะสมหุ้น
2023-08-24 14:32:08
425
sharer
นิวส์ คอนเน็คท์ - SCB CIO คาดเศรษฐกิจสหรัฐจะชะลอตัวลงแบบSoft landing จากเงินเฟ้อที่ชะลอลงต่อเนื่อง แม้อีก 1-2 ปีถึงจะเข้าสู่เป้าหมายที่ 2% แนะนำหลีกเลี่ยงหุ้นกู้High Yield โดยเฉพาะอสังหาริมทรัพย์จีนจากภาวะหนี้สินสูงและการฟื้นตัวช้า ปรับมุมมองหุ้นญี่ปุ่นและเวียดนามเป็น Neutral และยังคงแนะนำทยอยสะสมหุ้นจีน A-share
เมื่อวันที่ 24 สิงหาคม 2566 ดร.กำพล อดิเรกสมบัติ ผู้อำนวยการอาวุโส และหัวหน้าทีม SCB Chief Investment Office (SCB CIO) ธนาคารไทยพาณิชย์ เปิดเผยว่า SCB CIO ได้ปรับมุมมองที่มีต่อแนวโน้มเศรษฐกิจสหรัฐฯ โดยคาดว่า จะชะลอตัวลงแบบจัดการได้ (Soft landing) จากเดิมที่มองว่าอาจเกิดภาวะเศรษฐกิจถดถอยแบบไม่รุนแรง เนื่องจากอัตราเงินเฟ้อที่มีแนวโน้มชะลอลงต่อเนื่อง แม้จะยังต้องใช้เวลาอีก 1-2 ปีกว่าที่จะเข้าสู่อัตราเป้าหมายเงินเฟ้อที่ 2% ของธนาคารกลางสหรัฐ (เฟด) โดยคาดว่าเงินเฟ้อจะเข้าสู่เป้าหมายในช่วงปี 2568 แต่ด้วยตลาดแรงงานโดยเฉพาะในภาคบริการที่ยังแข็งแกร่ง ทำให้เศรษฐกิจสหรัฐฯ ในช่วงปี 2566-2567 มีการชะลอตัวแบบจัดการได้ โดยจากประมาณการล่าสุดของเฟดคาดว่าเศรษฐกิจสหรัฐฯ ในปี 2566-2568 จะเติบโต 1.0%, 1.1% และ 1.8% ตามลำดับ เทียบกับอัตราการเติบโตในระยะยาวเฉลี่ยที่ 1.8%
ทั้งนี้ SCB CIO มองว่า จากแนวโน้มเศรษฐกิจแบบ Soft landing บวกกับอัตราเงินเฟ้อที่มีแนวโน้มปรับลดลงช้า ทำให้การลดดอกเบี้ยของเฟดในรอบนี้จะมีลักษณะค่อยๆ ลดลง (small and slow rate cuts) และน้อยกว่าการลดดอกเบี้ยในครั้งก่อนๆ โดยเฟดคาดว่าจะมีการลดดอกเบี้ย 1.00% และ 1.20% ในปี 2567-2568 ตามลำดับ ซึ่งจะทำให้ปลายปี 2568 อัตราดอกเบี้ยนโยบายเฟดยังอยู่ในระดับสูงถึง 3.4% ซึ่งอัตราดอกเบี้ยนโยบายระดับนี้ในช่วงการลดดอกเบี้ยของเฟดครั้งสุดท้ายเกิดขี้นในปี 2551 ขณะที่อัตราดอกเบี้ยในกลุ่มประเทศตลาดเกิดใหม่ (Emerging markets) โดยเฉพาะประเทศที่เศรษฐกิจและอัตราเงินเฟ้อชะลอมากกว่าคาด น่าจะเริ่มเห็นการลดดอกเบี้ย เช่น จีนและเวียดนามหรือการหยุดขึ้นดอกเบี้ย เช่น ไทย ทำให้ส่วนต่างอัตราดอกเบี้ยที่กว้างระหว่างสหรัฐฯ และประเทศ Emerging ยังคงอยู่ในระยะ 6 เดือนข้างหน้า
อย่างไรก็ตาม จากแนวโน้มอัตราดอกเบี้ยที่ยังค้างอยู่ในระดับสูง ในขณะที่เศรษฐกิจชะลอตัว ทำให้ประเทศที่มีบริษัทและครัวเรือนที่มีการก่อหนี้สูงจำนวนมาก มีความเสี่ยงภาวะ Balance sheet recession คือภาวะภาคธุรกิจและครัวเรือนกังวลกับหนี้สินที่อยู่ในระดับสูง ราคาสินทรัพย์ที่ฟื้นตัวช้าหรือปรับลดลงบวกกับแนวโน้มเศรษฐกิจที่ชะลอตัวทำให้รายได้ส่วนใหญ่ไม่ถูกนำมาใช้จ่ายบริโภคและลงทุนรวมถึงไม่กู้ยืมเพิ่มเติม แต่เน้นการจ่ายคืนหนี้เพื่อลดภาระทางการเงิน ซึ่งเคยเกิดขึ้นกับเศรษฐกิจญี่ปุ่นในช่วงปี 2533 และล่าสุดจีนเป็นหนึ่งในประเทศที่ตลาดเริ่มมีความกังวลในประเด็นนี้ อย่างไรก็ตาม เมื่อเทียบกับญี่ปุ่นในช่วงปี 2533 ภาคการธนาคารของจีนในปัจจุบันยังมีฐานะทางการเงินที่แข็งแรงกว่า รวมถึง ราคาสินทรัพย์ของจีนโดยเฉพาะราคาบ้านแม้ฟื้นตัวช้าแต่ไม่ได้ประสบปัญหาราคาร่วงลงรุนแรงเท่ากับที่เคยเกิดขึ้นในญี่ปุ่น
ทั้งนี้ จากมุมมองเศรษฐกิจสหรัฐฯ ที่มีแนวโน้มเป็นภาวะ Soft landing ทำให้เราปรับมุมมองหุ้นกู้ Investment Grade กลับขึ้นมาเป็น Slightly Positive หรือทยอยสะสมได้ แต่ยังคงแนะนำหลีกเลี่ยงการลงทุนในหุ้นกู้ที่มีความเสี่ยงสูง (HY) โดยเฉพาะในตลาดหุ้นกู้จีน เนื่องจากเชื่อว่าอัตราเงินเฟ้อที่มีแนวโน้มชะลอลงบวกกับท่าทีของเฟดในการหยุดขึ้นดอกเบี้ยและแนวโน้มลดดอกเบี้ยในช่วงกลางปี 2567 จะส่งผลให้อัตราผลตอบแทนพันธบัตรทั้งระยะสั้นและยาว ทยอยลดลงในช่วง 6-12 เดือนข้างหน้า อย่างไรก็ตาม เชื่อว่าอัตราดอกเบี้ยที่ค้างในระดับสูงในช่วงที่เหลือของปี มีแนวโน้มทำให้ความเสี่ยงด้านเครดิตของหุ้นกู้กลุ่ม HY ยังมีโอกาสขยับสูงขึ้นอีก โดยเฉพาะหุ้นกู้ในกลุ่มธุรกิจที่มีการก่อหนี้สูง เช่น กลุ่มอสังหาริมทรัพย์ในจีน
สำหรับมุมมองการลงทุนในตลาดหุ้นทั่วโลก จากการประกาศผลประกอบการไตรมาส 2/2566 ส่วนใหญ่ดีกว่าที่คาด โดยยอดขายสินค้าและบริการของบริษัทในตลาดหุ้นสหรัฐฯ ชะลอตัวลง แต่มีผลประกอบการและกำไรที่ดีกว่าคาดหรือลดลงน้อยกว่าที่คาดการณ์ไว้ เป็นหุ้นของกลุ่มบริษัทขนาดใหญ่ ในNasdaq 100 ตามมาด้วย S&P500 โดยรวมจะดีกว่าหุ้นกลุ่มบริษัทขนาดกลางและเล็ก ใน Russell 2000 ตลาดหุ้นญี่ปุ่นยอดขายสินค้าและบริการชะลอลงเล็กน้อย แต่ผลกำไรยังเติบโตตามอานิสงส์จากการฟื้นตัวของอุปสงค์ในประเทศ การท่องเที่ยวและค่าเงินเยนอ่อนค่า นอกจากจะเติบโตได้มากแล้ว ยังทำได้ดีกว่าคาดอีกด้วย ในขณะที่ตลาดหุ้นยุโรป EuroStoxx600 มียอดขายและกำไรหดตัว ตลาดหุ้นเวียดนาม กำไรจากยอดขายสินค้าและบริการของบริษัทยังคงฟื้นตัวช้า แต่แย่น้อยกว่าที่ตลาดคาดการณ์ และตลาดหุ้นไทย ยอดขายและผลประกอบการหดตัวและต่ำกว่าคาด แรงฉุดหลักมาจากกลุ่มพลังงาน สินค้าบริโภค และอสังหาริมทรัพย์
ทั้งนี้ SCB CIO มองว่า ความตึงตัวของ Valuation ของตลาดหุ้นประเทศพัฒนาแล้ว เริ่มปรับลดลงโดยเฉพาะหุ้นสหรัฐฯกลุ่มTech ซึ่งเราแนะนำสับเปลี่ยนเข้าลงทุนในกลุ่มหุ้นทนทานความผันผวน (Defensive) ไปก่อนหน้านี้ ขณะเดียวกันเราได้ปรับมุมมองหุ้นญี่ปุ่นเป็น Neutral (หยุดขายหรือถือไว้) หลังตลาดรับรู้การเปลี่ยนกรอบนโยบายการควบคุมการเคลื่อนไหวของเส้นอัตราผลตอบแทนพันธบัตรรัฐบาลญี่ปุ่นอายุ 10 ปี (Yield Curve Control) ไปพอสมควรแล้ว ขณะที่ในระยะถัดไปยังได้แรงหนุนจากความคืบหน้าการปฏิรูปตลาดหุ้นญี่ปุ่นเน้นเรื่องธรรมาภิบาลมากขึ้นและแนวโน้มการฟื้นตัวของผลประกอบการบริษัท
นอกจากนี้ ยังคงแนะนำทยอยสะสมหุ้นจีน A-share แนวโน้มมาตรการกระตุ้นเศรษฐกิจแบบเฉพาะเจาะจงในช่วงครึ่งหลังของปี และหุ้นไทย ความไม่แน่นอนทางการเมืองและนโยบายเริ่มลดลง ปรับมุมมองหุ้นเวียดนามเป็น Neutral (หลัง Valuation ปรับความตึงตัวลงและงบออกมาแย่น้อยกว่าคาด) สำหรับหุ้นจีน H-share เรายังคงมุมมองเป็น Neutral แม้ Valuation จะถูกลงค่อนข้างมาก แต่ความกังวลประเด็นหุ้นกลุ่มธนาคาร ( 18% ของมูลค่าตลาดทั้งหมด) ที่ผลประกอบการอาจถูกกระทบจากการลดอัตราดอกเบี้ยและการเข้าช่วยซื้อพันธบัตรรัฐบาลท้องถิ่น รวมถึงหุ้นกลุ่ม Tech (37% ของมูลค่าตลาดทั้งหมด) จากความเสี่ยงด้าน Tech war ที่ยังคงมีอยู่ค่อนข้างสูง
COCOCO รุกตลาด ตปท. ร่วมงาน SIAL Paris 2026 ขยายฐานลูกค้า
UNIX ลุยอัพกำลังผลิต เริ่มบุ๊กรายได้ Q4/69
NER โบรกฯ อัพเป้า 7.20 บ. แนะ 'ซื้อ' - ศุภาลัย รุก Sports Marketing
BLA ปักเป้าเบี้ยรับรวมโต 5% - STARM ออก 4 มาตรการ ช่วยลูกค้าน้ำท่วม
STARM เร่ง 4 มาตรการ ช่วยลูกค้าฝ่าน้ำท่วม
EKH โบรกฯ อัพเป้า 6.20 บ. - QUICK นลท.จองซื้อ IPO เกลี้ยง