Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
PTG กำไรสุทธิ Q3/69 แตะ 96 ลบ. คงเป้ายอดขาย Non-Oil โต 20–30%
MAI
BPS เปิดงบ Q3/69 กำไรพุ่ง 255%
IPO
SUEN ปิดท้ายโรดโชว์ เตรียมเดินหน้าเข้า SET
บล./บลจ
โกลเบล็ก ชี้เป้าหุ้น Defensive สู้ตลาดผันผวน
เศรษฐกิจ-การเงิน-การคลัง
TTB ส่องศก.ไทยปี 70 โต 3% รับแรงส่งมาตรการรัฐ – AI
การค้า - พาณิชย์
EXIM BANK สร้าง Business & Brand Experience หนุน SMEs ขยายโอกาสเติบโต
พลังงาน - อุตสาหกรรม
WP แกร่ง! 9 เดือนปี 69 กำไร 139.95 ล้านบ. โต 28.61%
คมนาคม - โลจิสติกส์
ETL โชว์งบ Q3/69 พลิกกำไร 186%
แบงก์ - นอนแบงก์
KBANK จับมือ จุฬาฯ พัฒนา “Chulaness Card”
ไฟแนนซ์ - ลิสซิ่ง
“เงินติดล้อ” คว้ารางวัลจากเวที Global Retail Banking Innovation Awards 2026
SMEs - Startup
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
ประกันภัย - ประกันชีวิต
TQMalpha โชว์รายได้ Q3/69 โต 9.4%
รถยนต์
MGC-ASIA ปลื้ม! กำไร Q3/69 วิ่งชน 320 ล้านบ. โต 26%
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
SAM ผนึก จ.อุดรธานี ลุย “ปิดหนี้ไว ไปต่อได้” ภาคอีสาน
การตลาด
STARM ผลงาน 9 เดือน กำไร 80.29 ล้านบ.
CSR
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
Information
ออมสิน โชว์ผลสำเร็จ “ยุวพัฒน์รักษ์ถิ่น” ปีที่ 10 ในงาน SX 2026
Gossip
ศุภาลัย อัดดีลส่งท้ายปี! “END OF YEAR SPECIAL”
Entertainment
ออมสิน ประกาศความพร้อม ลุยจัด “GSB Youth Sports Festival 2026”
สกุ๊ป พิเศษ
SUEN เสริมแกร่งวัสดุก่อสร้างครบวงจร เดินหน้าเข้า SET
TTB หวั่นหนี้ครัวเรือนไทยปี 67 พุ่งแตะระดับ 91.4% ต่อจีดีพี
2024-01-25 19:09:55
398
sharer
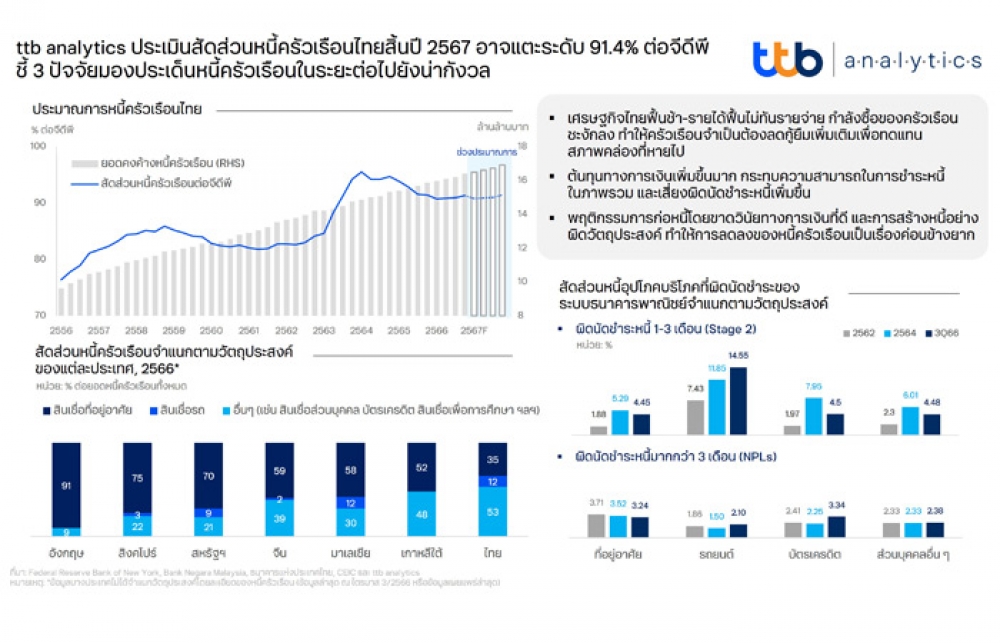
นิวส์ คอนเน็คท์ - ศูนย์วิเคราะห์เศรษฐกิจ ธนาคารทหารไทยธนชาต จำกัด (มหาชน) หรือ ttb analytics ประเมินสัดส่วนหนี้ครัวเรือนต่อจีดีพีของไทย ณ สิ้นปี 2567 จะอยู่ที่ 91.4% หรือราว 16.9 ล้านล้านบาท โดยสถานการณ์หนี้ครัวเรือนยังคงน่าเป็นห่วงทั้งในมิติของปริมาณการก่อหนี้ที่ไม่สร้างรายได้เพิ่มขึ้นเร็วและคุณภาพหนี้มีแนวโน้มด้อยลง ส่วนหนึ่งจากการฟื้นตัวของเศรษฐกิจที่ค่อนข้างเชื่องช้า ส่งผลให้ระดับรายได้ของครัวเรือนฟื้นตัวได้อย่างจำกัด ขณะที่ต้นทุนทางการเงินเพิ่มขึ้นอย่างรวดเร็ว กระทบต่อความสามารถในการชำระหนี้และคุณภาพของหนี้ อีกทั้งอุปสรรคจากการไม่สามารถเข้าถึงแหล่งเงินทุนในระบบของลูกหนี้บางส่วน ทำให้ต้องพึ่งพาแหล่งเงินกู้นอกระบบและเผชิญกับปัญหาวังวนหนี้ไม่รู้จบ
โดยหากกล่าวถึงปัญหาเชิงโครงสร้างทางเศรษฐกิจของไทย แน่นอนว่าประเด็นหนี้ครัวเรือนสูงเรื้อรังมักถูกพูดถึงมาโดยตลอด โดยในช่วงหลายปีที่ผ่านมา หนี้ครัวเรือนไทยเพิ่มขึ้นในอัตราที่เร็วกว่าการเติบโตของเศรษฐกิจ ทำให้หนี้ครัวเรือนต่อจีดีพีอยู่ในระดับสูงที่สุดเมื่อเทียบกับประเทศที่มีรายได้ต่อหัวเฉลี่ยใกล้เคียงกัน ทั้งยังสูงกว่าเมื่อเทียบกับประเทศพัฒนาแล้วหลายประเทศที่มีรายได้และความมั่งคั่งสูงกว่า ล่าสุด ข้อมูลจากธนาคารแห่งประเทศไทย (ธปท.) ระบุว่า ยอดคงค้างหนี้ครัวเรือนไทย ณ ไตรมาส 3/2566 อยู่ที่ 16.2 ล้านล้านบาท ขยายตัว 3.4% เมื่อเทียบกับช่วงเดียวกันของปีก่อน คิดเป็น 90.9% ต่อจีดีพี ซึ่งมีทิศทางชะลอตัวลงอย่างต่อเนื่องจากไตรมาสก่อนหน้า เนื่องจากผู้ให้กู้หลักอย่างธนาคารพาณิชย์เพิ่มความระมัดระวังในการปล่อยสินเชื่อ สวนทางกับตัวเลขหนี้ที่มาจากกลุ่มบริษัทบัตรเครดิต ลิสซิ่ง และสินเชื่อส่วนบุคคลที่เติบโตในอัตราเร่งสูงสุดในรอบทศวรรษ
นอกจากนี้ คุณภาพหนี้ครัวเรือนก็มีแนวโน้มด้อยลง จากสัดส่วนหนี้เสีย (NPLs) ในระบบธนาคารพาณิชย์ที่สูงถึง 2.79% หรือเกือบ 1.52 แสนล้านบาท เพิ่มขึ้นจากไตรมาสก่อนหน้าถึง 3.6% ขณะที่สัดส่วนหนี้ค้างชำระระหว่าง 1-3 เดือน หรือ Stage 2 อยู่ที่ 6.66% หรือ 3.62 แสนล้านบาท ซึ่งเกือบครึ่งหนึ่ง หรือราว 1.7 แสนล้านบาทมาจากสินเชื่อเช่าซื้อรถที่เพิ่มสูงเป็นประวัติการณ์ และยังไม่นับรวมหนี้จากผู้ให้บริการทางการเงินที่ไม่ใช่สถาบันการเงิน (Non-bank) และสถาบันการเงินเฉพาะกิจ (SFIs) อีกกว่า 35% ของทั้งระบบ
โดย ttb analytics ประเมินว่า สัดส่วนหนี้ครัวเรือน ณ สิ้นปี 2567 จะเพิ่มขึ้นเป็น 91.4% ต่อจีดีพี หรือราว 16.9 ล้านล้านบาท ซึ่งแม้ตัวเลขหนี้ครัวเรือนไทยจะขยายตัวชะลอลงในระยะหลัง แต่เป็นการลดลงตามภาวะเศรษฐกิจที่ทยอยฟื้นตัว อีกทั้งอัตราการขยายตัวของหนี้ครัวเรือนในระดับ 3-4 สูงกว่าการเติบโตของเศรษฐกิจที่มีแนวโน้มขยายตัวช้าลงทุกปี ทำให้ประเด็นหนี้ครัวเรือนไทยในระยะต่อไปยังมีความเปราะบางสูงจาก 3 ปัจจัยหลัก ได้แก่
ปัจจัยแรก : เศรษฐกิจและระดับรายได้ฟื้นช้า แม้ภาพรวมเศรษฐกิจไทยปี 2567 จะมีทิศทางดีขึ้นจากปีก่อน โดยได้รับแรงสนับสนุนจากการส่งออกที่กลับมาขยายตัว แต่ด้วยรายได้จากการส่งออกกว่า 90% กระจุกตัวอยู่ในธุรกิจขนาดใหญ่ ทั้งยังมีการกระจุกตัวในมิติของจำนวนแรงงานที่ค่อนข้างสูง ขณะเดียวกันภาคการท่องเที่ยวซึ่งส่วนใหญ่ขับเคลื่อนจากธุรกิจขนาดเล็กกลับมีแนวโน้มฟื้นตัวได้ช้ากว่า ทำให้ฐานะทางการเงินของผู้ประกอบการขนาดเล็กส่วนใหญ่ยังมีความเปราะบาง ซึ่งอาจกระทบต่อแรงงานที่มีมากถึง 71% ของแรงงานทั่วประเทศ ส่งผลให้ครัวเรือนบางส่วนอาจต้องกู้ยืมเพิ่มเติมเพื่อทดแทนสภาพคล่องที่หายไป
ปัจจัยที่สอง : ต้นทุนทางการเงินสูงกว่าในอดีต โดยในช่วงวิกฤตโควิด-19 เป็นจังหวะที่นโยบายทางการเงินผ่อนคลายและอัตราดอกเบี้ยนโยบายลดลงต่ำสุดเป็นประวัติการณ์ ส่งผลให้การประเมินฐานะทางการเงินและความสามารถในการชำระหนี้ของลูกหนี้ต่ำกว่าความเป็นจริง ซึ่งเมื่อต้นทุนการกู้ยืมปรับตัวสูงขึ้นต่อเนื่องสู่ระดับสูงสุดนับตั้งแต่ปี 2566 โดยเฉพาะสินเชื่อรายย่อยที่มีความอ่อนไหวต่อการปรับขึ้นของอัตราดอกเบี้ยเงินกู้ จึงส่งผลกระทบต่อความสามารถในการชำระหนี้ ทำให้ลูกหนี้มีแนวโน้มผิดนัดชำระหนี้ในอัตราเร่งชัดเจนขึ้น นอกจากนั้น ภาระหนี้ที่ถูกพักหรือเลื่อนออกไปก่อนหน้าจากผลของมาตรการช่วยเหลือลูกหนี้รายย่อยในช่วงที่เกิดวิกฤตจะถูกนำมาคิดทบต้น และมีส่วนทำให้ระดับหนี้ครัวเรือนในภาพรวมมีแนวโน้มปรับลดลงช้ากว่าปกติ
ปัจจัยที่สาม : พฤติกรรมการก่อหนี้โดยขาดวินัยทางการเงินที่ดี แม้การเพิ่มขึ้นของระดับหนี้ครัวเรือนจะสามารถกระตุ้นการบริโภคได้ในระยะสั้น แต่หนี้ที่สูงเกินระดับ 80% ต่อจีดีพี ไม่เพียงส่งผลกระทบต่อการบริโภคแล้ว แต่จะส่งผลเชิงลบต่อการเติบโตของเศรษฐกิจในระยะยาว ทั้งนี้ หนี้ครัวเรือนต่อจีดีพีของไทยเกิน 80% ต่อเนื่องตั้งแต่ปี 2558 และเกือบ 1 ใน 3 เป็นการก่อหนี้เพื่อการอุปโภคบริโภคอย่างสินเชื่อส่วนบุคคลและสินเชื่อบัตรเครดิต หรือเรียกได้ว่าเป็นหนี้ที่ไม่สร้างรายได้ (Non-Productive Loan) ซึ่งค่อนข้างสูงเมื่อเทียบกับประเทศใกล้เคียงอย่างมาเลเซียและจีนที่ 14% และ 13% ตามลำดับ โดยเฉพาะในระยะหลัง การขยายตัวของสินเชื่อที่ไม่สร้างรายได้ รวมถึงความต้องการหนี้นอกระบบเพิ่มสูงขึ้นอย่างมีนัย สะท้อนการสร้างหนี้อย่างผิดวัตถุประสงค์ และพฤติกรรมการก่อหนี้โดยขาดวินัยทางการเงินที่ดี ซึ่งหนี้ประเภทดังกล่าวจะต้องเผชิญกับอัตราดอกเบี้ยกู้ที่สูงกว่ามาก และเสี่ยงก่อให้เกิดเป็นกับดักหนี้ไม่สิ้นสุด ทำให้การลดลงของหนี้ครัวเรือนเป็นเรื่องค่อนข้างยาก
โดยสรุป ตราบใดที่เศรษฐกิจฐานรากยังฟื้นตัวไม่ทั่วถึงและแข็งแกร่ง ความสามารถในการชำระหนี้ของลูกหนี้ก็อาจจะยังไม่กลับมาเป็นปกติ และคาดว่าภาระหนี้ที่สูงจะยังคงเป็นปัจจัยฉุดรั้งเศรษฐกิจต่อไป ฉะนั้นแล้ว การดำเนินการแก้ปัญหาหนี้ครัวเรือนอย่างยั่งยืนและเป็นระบบมีความจำเป็นอย่างยิ่ง โดยเฉพาะการยกระดับมาตรฐานกระบวนการให้สินเชื่อและการปฏิบัติกับลูกหนี้อย่างเป็นธรรม (Responsible Lending) ครอบคลุมตลอดวงจรหนี้ของลูกหนี้ ควบคู่ไปกับมาตรการสนับสนุนให้มีการคิดอัตราดอกเบี้ยเงินกู้ตามความเสี่ยง (Risk-Based Pricing) เพื่อกระตุ้นการปรับวินัยทางการเงินของครัวเรือนให้ดีขึ้น เพิ่มช่องทางการเข้าถึงแหล่งเงินทุนได้อย่างเหมาะสม ซึ่งจะเป็นแนวทางสำคัญที่จะช่วยบรรเทาปัญหาหนี้สินของครัวเรือนไทยได้ในระยะยาว
PTG กำไรสุทธิ Q3/69 แตะ 96 ลบ. คงเป้ายอดขาย Non-Oil โต 20–30%
EPG งวดบัญชี ก.ค.-ก.ย.69 กำไรสุทธิ 433 ล้านบ. เติบโต 36%
DMT งบ 9 เดือน กำไร 755.25 ล้านบ. ปันผลอีก 0.223 บ./หุ้น
COCOCO โบรกฯ แนะ 'ซื้อ' เป้า 6.00 บ. - QTC รายได้นิวไฮ 3 พันล.
TSE งบ 9 เดือนกำไร 93.6 ล. ลุยพลังงานสะอาด–โซลาร์ฟาร์มชุมชน
NL คว้า 2 โปรเจ็กต์ใหม่ “รพ.ราชวิถี” รวมมูลค่า 90.5 ล้านบ.