Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
PTG กำไรสุทธิ Q3/69 แตะ 96 ลบ. คงเป้ายอดขาย Non-Oil โต 20–30%
MAI
BPS เปิดงบ Q3/69 กำไรพุ่ง 255%
IPO
SUEN ปิดท้ายโรดโชว์ เตรียมเดินหน้าเข้า SET
บล./บลจ
โกลเบล็ก ชี้เป้าหุ้น Defensive สู้ตลาดผันผวน
เศรษฐกิจ-การเงิน-การคลัง
TTB ส่องศก.ไทยปี 70 โต 3% รับแรงส่งมาตรการรัฐ – AI
การค้า - พาณิชย์
EXIM BANK สร้าง Business & Brand Experience หนุน SMEs ขยายโอกาสเติบโต
พลังงาน - อุตสาหกรรม
WP แกร่ง! 9 เดือนปี 69 กำไร 139.95 ล้านบ. โต 28.61%
คมนาคม - โลจิสติกส์
ETL โชว์งบ Q3/69 พลิกกำไร 186%
แบงก์ - นอนแบงก์
KBANK จับมือ จุฬาฯ พัฒนา “Chulaness Card”
ไฟแนนซ์ - ลิสซิ่ง
“เงินติดล้อ” คว้ารางวัลจากเวที Global Retail Banking Innovation Awards 2026
SMEs - Startup
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
ประกันภัย - ประกันชีวิต
TQMalpha โชว์รายได้ Q3/69 โต 9.4%
รถยนต์
MGC-ASIA ปลื้ม! กำไร Q3/69 วิ่งชน 320 ล้านบ. โต 26%
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
SAM ผนึก จ.อุดรธานี ลุย “ปิดหนี้ไว ไปต่อได้” ภาคอีสาน
การตลาด
STARM ผลงาน 9 เดือน กำไร 80.29 ล้านบ.
CSR
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
Information
ออมสิน โชว์ผลสำเร็จ “ยุวพัฒน์รักษ์ถิ่น” ปีที่ 10 ในงาน SX 2026
Gossip
ศุภาลัย อัดดีลส่งท้ายปี! “END OF YEAR SPECIAL”
Entertainment
ออมสิน ประกาศความพร้อม ลุยจัด “GSB Youth Sports Festival 2026”
สกุ๊ป พิเศษ
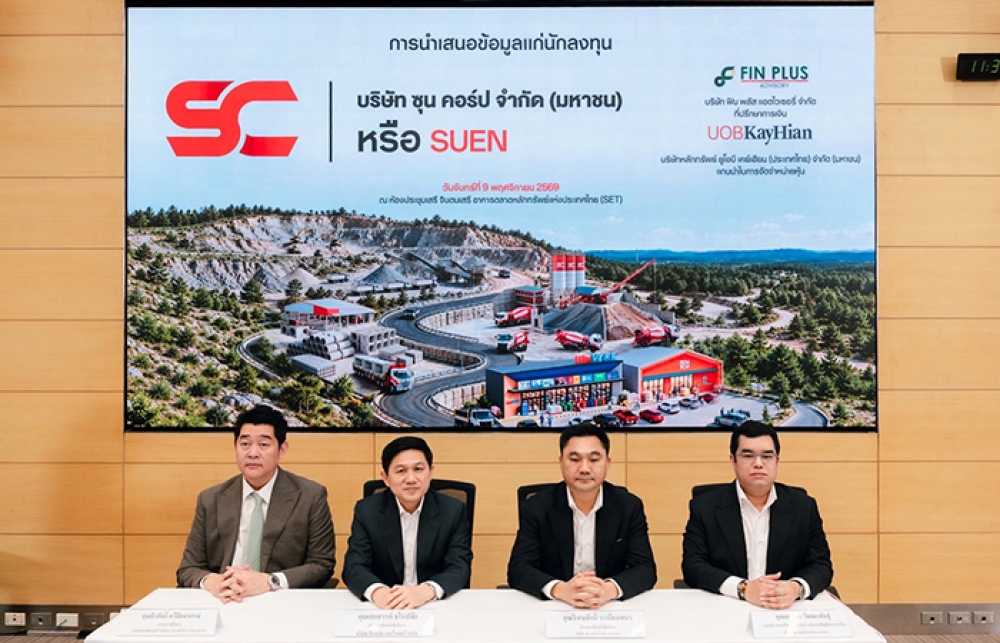
SUEN เสริมแกร่งวัสดุก่อสร้างครบวงจร เดินหน้าเข้า SET
CIMBT ห่วงดอกเบี้ย แพะรับบาปเกมดูแลศก.
2024-02-21 18:21:52
525
sharer
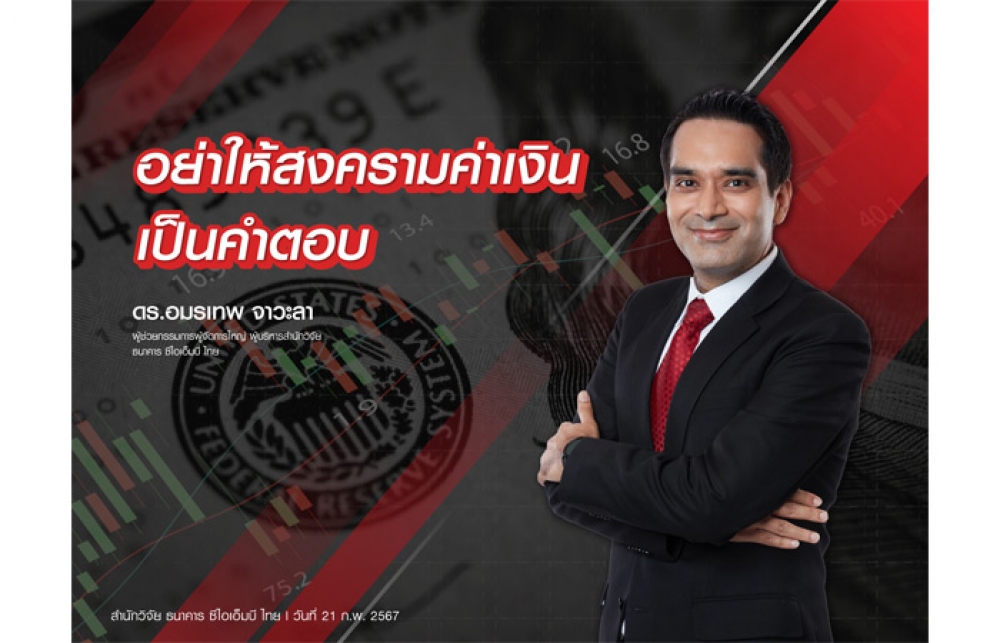
นิวส์ คอนเน็คท์ – CIMBT ชี้การลดดอกเบี้ยไม่ใช่ยารักษาทุกโรค หวังหนทางแก้เกมที่ดีที่สุด คือ ประสานนโยบายการเงินและการคลัง มองแบงก์ชาติงัดมาตรการอื่นๆมาใช้แทนการลดดอกเบี้ยเพื่อพยุงเศรษฐกิจ ขณะที่รัฐบาลจำเป็นต้องออกนโยบายที่ช่วยกระตุ้นเศรษฐกิจ
เมื่อวันที่ 21 กุมภาพันธ์ 2567 ดร.อมรเทพ จาวะลา ผู้ช่วยกรรมการผู้จัดการใหญ่ ผู้บริหารสำนักวิจัย ธนาคาร ซีไอเอ็มบี ไทย จำกัด (มหาชน) หรือ CIMBT เปิดเผยว่า นับเป็นประเด็นการเมืองและเศรษฐกิจที่น่าติดตาม ระหว่างรัฐบาลที่คาดหวังการลดดอกเบี้ยเพื่อพยุงเศรษฐกิจกับแบงก์ชาติที่ยังตรึงอัตราดอกเบี้ยนโยบายเพื่อรักษาเสถียรภาพเศรษฐกิจ ความขัดแย้งด้านทิศทางดอกเบี้ยมีส่วนกระทบความเชื่อมั่นของนักลงทุนต่างชาติ โดยในช่วงสัปดาห์การประชุมกนง. เงินบาทอ่อนค่าที่สุดในภูมิภาค และโดยเฉพาะหลังตัวเลขเศรษฐกิจไทยไตรมาส 4/2566 ขยายตัวต่ำจากปีก่อนหน้า และหดตัวเทียบไตรมาสก่อนหน้า ซึ่งย้ำถึงแรงกดดันในการลดดอกเบี้ยในวันที่ 10 เม.ย. มากขึ้น
อย่างไรก็ดี ดอกเบี้ยไม่ใช่ยารักษาทุกโรค หากหวังพึ่งพาดอกเบี้ยนโยบาย การลดดอกเบี้ยเพียง 0.25 หรือ 0.50% ไม่เพียงพอต่อการกระตุ้นเศรษฐกิจ แต่ต้องลดลงถึง 1.25% จึงจะมากพอ ซึ่งเป็นการปรับลดในระดับวิกฤติการเงิน และเป็นระดับเดียวกับก่อนเกิดวิกฤติโควิด ผลข้างเคียงของการลดดอกเบี้ยเช่นนี้ จะทำให้ค่าเงินบาทอ่อนค่า และอาจเป็นการประกาศสงครามค่าเงินกับเพื่อนบ้าน เพราะบาทที่อ่อนจะแย่งชิงความสามารถในการแข่งขันกับประเทศคู่แข่ง และอาจลามเป็นการอ่อนค่าของค่าเงินในภูมิภาคได้ในภายหลัง
“ผมมองว่า หนทางแก้เกมที่ดีที่สุด คือ ประสานนโยบายการเงินและการคลัง ตอนนี้เหมือนเรากำลังดูทีมฟุตบอลที่กองหน้าเขี่ยบอลให้กองหลังวิ่งขึ้นมาทำประตู อาจเพราะมีผู้เล่นบาดเจ็บ (งบประมาณยังไม่ออกจนเดือนพ.ค.) แต่กองหลังก็ไม่ขยับมาเล่นกองกลาง ยังเตะบอลให้กองหน้า เพราะห่วงรักษาประตู (เน้นดูแลเสถียรภาพของตลาดเงินและเศรษฐกิจ) คนดูก็เชียร์กันไปคนละข้าง เศรษฐกิจไทยก็ยากที่จะเดินหน้าได้ คงต้องหาทางแก้เกมกันว่าจะทำอย่างไรได้บ้างเพื่อประสานผู้เล่นในทีมนี้” ดร. อมรเทพ กล่าว
ทั้งนี้ หากพิจารณาถ้อยแถลงและการสื่อสารของคณะกรรมการนโยบายการเงิน จะพบหลากหลายปัจจัยที่บ่งบอกว่าทำไมยังไม่ถึงเวลาลดอัตราดอกเบี้ย ซึ่งสามารถตีความได้สามปัจจัยดังนี้ 1.เศรษฐกิจไทยเติบโตช้า มาจากปัญหาเชิงโครงสร้าง ไม่ได้มาจากอัตราดอกเบี้ยที่สูงเกินไป โดยปัญหาเชิงโครงสร้างมาจากการขาดความเชื่อมโยงของภาคการผลิตไทยในห่วงโซ่อุปทานโลก การส่งออกขยายตัวต่ำแม้อุปสงค์ตลาดโลกกำลังฟื้นตัวได้ดี การขาดความสามารถในการแข่งขันหรือขาดสินค้าที่เป็นที่ต้องการของตลาดโลก ยกตัวอย่าง ไทยเป็นแหล่งผลิต Hard Disk Drive (HDD) แต่โลกกำลังเปลี่ยนไปใช้ Solid State Drive (SSD) หรือ การนำเข้าสินค้าจากจีนทำให้ SME ไทยต้องทยอยปิดกิจการไป ขณะที่การเบิกจ่ายงบประมาณภาครัฐก็น้อยและล่าช้า กระทบเศรษฐกิจไทยช่วงที่ผ่านมา
2.อัตราเงินเฟ้อต่ำ ไม่ได้มาจากอุปสงค์ที่อ่อนแอ โดยอัตราเงินเฟ้อที่ปรับตัวลดลง ส่วนหนึ่งมาจากมาตรการภาครัฐ ที่ส่งผลต่อราคาพลังงานในประเทศปรับลดลง แต่เป็นการบรรเทาปัญหาชั่วคราว และไม่ได้มาจากอุปสงค์ในประเทศที่อ่อนแอ แต่ประเด็นนี้มองว่ามีส่วนบ้างที่อุปสงค์ในประเทศอ่อนแอทำให้การปรับราคาขึ้นทำได้ยาก ซึ่งทางแบงก์ชาติยังย้ำว่าระดับราคาสินค้าและบริการที่ปรับลดลงมาแต่ยังสูงเมื่อเทียบช่วงก่อนโควิด และมองว่าหากอุปสงค์ในประเทศยังดี การใช้นโยบายการเงินมากระตุ้นก็อาจไม่ตรงจุด น่าไปแก้ปัญหาเชิงโครงสร้างภาคการผลิตและการส่งออกมากกว่า
3.ผลข้างเคียงจากการลดดอกเบี้ยที่เร็วเกินไป โดยการลดดอกเบี้ยช่วงที่อุปสงค์ในประเทศยังแข็งแรง การบริโภคยังเติบโตได้ อาจส่งผลข้างเคียงให้ปัญหาหนี้ครัวเรือนที่ปรับตัวขึ้นมารวดเร็วช่วงดอกเบี้ยขาขึ้น ปรับเพิ่มสูงขึ้นไปอีก ส่งผลเสียต่อเสถียรภาพทางเศรษฐกิจในระยะยาว การคงอัตราดอกเบี้ยไว้ก่อน เพื่อรักษาขีดความสามารถในการดำเนินนโยบาย หรือเก็บ policy space ไว้ใช้ยามจำเป็น
ทั้งนี้ ประเมินว่าต่อให้ลดดอกเบี้ยลง ก็ทำได้เพียงพยุงเศรษฐกิจ ไม่ได้กระตุ้นให้เศรษฐกิจไทยขยายตัวเหนือ 4% และการลดดอกเบี้ยนโยบายเพียง 0.25-0.50% ก็ไม่ช่วยลดรายจ่ายด้านดอกเบี้ยลงอย่างมีนัยะสำคัญ อาจพอลดความตึงเครียดได้บ้าง สร้างแรงจูงใจให้คนมาใช้จ่ายและลงทุนได้มากขึ้น แต่การส่งผ่านของการลดอัตราดอกเบี้ยต่อเศรษฐกิจจริงอาจใช้เวลาถึง 6 เดือน ต่างกับมาตรการทางการคลังที่อัดฉีดเงินเข้ากระเป๋าคนเพื่อนำไปใช้จ่ายได้ทันที และสามารถดูแลผู้เดือดร้อนได้ตรงกลุ่ม มากกว่านโยบายการเงินที่หว่านแหในวงกว้าง และการลดดอกเบี้ยก็มีผลข้างเคียงที่เปรียบเหมือนยา อาจทำให้เกิดอาการหนี้ครัวเรือนที่เพิ่ม สินทรัพย์ไทยขาดความน่าสนใจจนต่างชาติเทขาย ทำเงินบาทอ่อนค่า กระทบสินค้านำเข้าให้มีราคาสูงขึ้นได้
อย่างไรก็ตาม ผู้กำหนดนโยบายจะเห็นว่าหนทางที่เร็วที่สุด (quick win) อาจจะเป็นการปล่อยให้เงินบาทอ่อนค่า ไม่ว่าจะตั้งใจหรือไม่ก็ตาม การลดดอกเบี้ยในระดั้บมากพอจะกระตุ้นเศรษฐกิจ กำลังซื้อ การลงทุน และทำให้บาทอ่อนค่าแรงพอจะสร้างความสามารถการแข่งขัน แต่ต้องระวังผลข้างเคียง ต้นทุนนำเข้าเพิ่มสูง โดยเฉพาะราคาน้ำมัน หรือกลุ่มที่มีสัดส่วนการนำเข้าเพื่อการผลิตสูง เช่น อาหารทะเลกระป๋อง เครื่องจักรอุตสาหกรรม และเครื่องมือแพทย์ แต่ก็พอจะมีกลุ่มที่ได้ประโยชน์จากบาทอ่อน เช่น กลุ่มธุรกิจท่องเที่ยว โรงแรม ร้านอาหาร และกลุ่มส่งออก เช่น ผลิตภัณฑ์ยาง สินค้าเกษตรอื่นๆ ยานยนต์และส่วนประกอบ อุปกรณ์คอมพิวเตอร์และส่วนประกอบ และนิคมอุตสาหกรรม การลดดอกเบี้ยของไทย จะเป็นการประกาศสงครามค่าเงินกับเพื่อนบ้านหรือไม่ และอาจลามเป็นการอ่อนค่าของค่าเงินในภูมิภาคได้ในภายหลัง แม้ไม่ได้รุนแรงเหมือนวิกฤติต้มยำกุ้ง แต่หากเงินบาทวิ่งไปที่ระดับ 40 บาทต่อดอลลาร์สหรัฐ อาจมีคนบางกลุ่มได้รับผลกระทบ
“ผมมองว่า ภาพรวมเศรษฐกิจไทยที่อ่อนแอและปราศจากมาตรการทางการคลังในการสนับสนุนเช่นนี้ คงต้องอาศัยการลดอัตราดอกเบี้ยเพื่อสร้างความเชื่อมั่น เสริมสภาพคล่อง และกดดันเงินบาทให้อ่อนค่า แต่ก็หวังว่า แบงก์ชาติยังมีหนทางอื่นในการกระตุ้นเศรษฐกิจด้วยมาตรการทางการเงินอื่นๆ มาเสริมได้อีก เช่น การลดข้อจำกัดในการปล่อยสินเชื่อ ลดวงเงิน LTV และยืดระยะเวลาในการผ่อนชำระหนี้สำหรับลูกหนี้ที่มีปัญหา อย่างไรก็ดี มาตรการเหล่านี้ก็ทำได้เพียงประคองเศรษฐกิจให้มีความหวังว่าปีนี้เศรษฐกิจไทยจะขยายตัวได้เหนือระดับ 2% แต่จะกระตุ้นให้ถึง 3% ได้หรือไม่ก็คงต้องรอดูมาตรการต่างๆ จากรัฐบาลอีกที” ดร.อมรเทพ กล่าว
PTG กำไรสุทธิ Q3/69 แตะ 96 ลบ. คงเป้ายอดขาย Non-Oil โต 20–30%
EPG งวดบัญชี ก.ค.-ก.ย.69 กำไรสุทธิ 433 ล้านบ. เติบโต 36%
DMT งบ 9 เดือน กำไร 755.25 ล้านบ. ปันผลอีก 0.223 บ./หุ้น
COCOCO โบรกฯ แนะ 'ซื้อ' เป้า 6.00 บ. - QTC รายได้นิวไฮ 3 พันล.
TSE งบ 9 เดือนกำไร 93.6 ล. ลุยพลังงานสะอาด–โซลาร์ฟาร์มชุมชน
NL คว้า 2 โปรเจ็กต์ใหม่ “รพ.ราชวิถี” รวมมูลค่า 90.5 ล้านบ.