Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
PTG กำไรสุทธิ Q3/69 แตะ 96 ลบ. คงเป้ายอดขาย Non-Oil โต 20–30%
MAI
BPS เปิดงบ Q3/69 กำไรพุ่ง 255%
IPO
SUEN ปิดท้ายโรดโชว์ เตรียมเดินหน้าเข้า SET
บล./บลจ
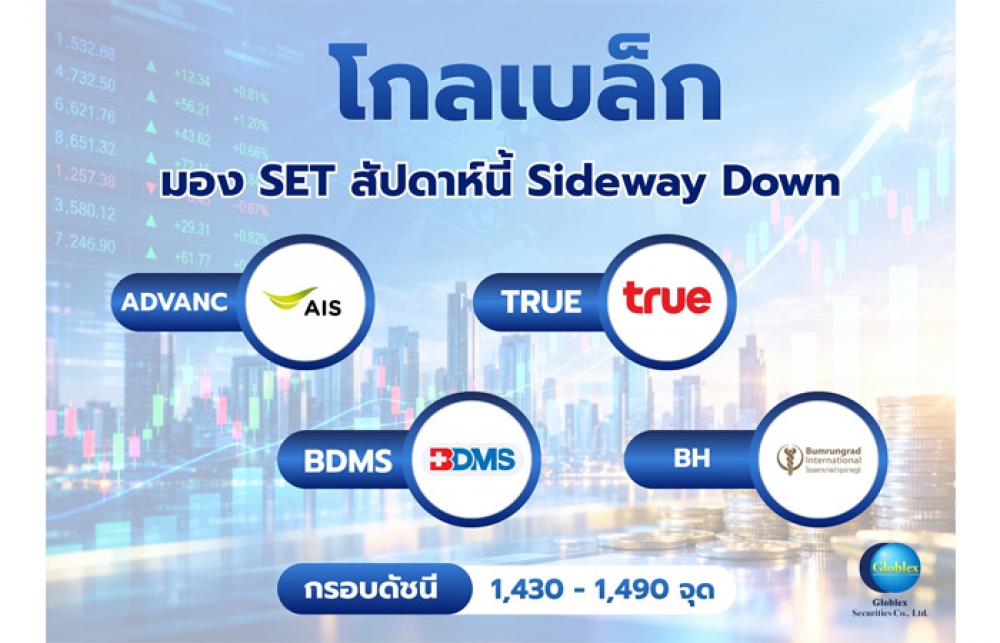
โกลเบล็ก ชี้เป้าหุ้น Defensive สู้ตลาดผันผวน
เศรษฐกิจ-การเงิน-การคลัง
TTB ส่องศก.ไทยปี 70 โต 3% รับแรงส่งมาตรการรัฐ – AI
การค้า - พาณิชย์
EXIM BANK สร้าง Business & Brand Experience หนุน SMEs ขยายโอกาสเติบโต
พลังงาน - อุตสาหกรรม
WP แกร่ง! 9 เดือนปี 69 กำไร 139.95 ล้านบ. โต 28.61%
คมนาคม - โลจิสติกส์
ETL โชว์งบ Q3/69 พลิกกำไร 186%
แบงก์ - นอนแบงก์
KBANK จับมือ จุฬาฯ พัฒนา “Chulaness Card”
ไฟแนนซ์ - ลิสซิ่ง
“เงินติดล้อ” คว้ารางวัลจากเวที Global Retail Banking Innovation Awards 2026
SMEs - Startup
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
ประกันภัย - ประกันชีวิต
TQMalpha โชว์รายได้ Q3/69 โต 9.4%
รถยนต์
MGC-ASIA ปลื้ม! กำไร Q3/69 วิ่งชน 320 ล้านบ. โต 26%
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
SAM ผนึก จ.อุดรธานี ลุย “ปิดหนี้ไว ไปต่อได้” ภาคอีสาน
การตลาด
STARM ผลงาน 9 เดือน กำไร 80.29 ล้านบ.
CSR
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
Information
ออมสิน โชว์ผลสำเร็จ “ยุวพัฒน์รักษ์ถิ่น” ปีที่ 10 ในงาน SX 2026
Gossip
ศุภาลัย อัดดีลส่งท้ายปี! “END OF YEAR SPECIAL”
Entertainment
ออมสิน ประกาศความพร้อม ลุยจัด “GSB Youth Sports Festival 2026”
สกุ๊ป พิเศษ
SUEN เสริมแกร่งวัสดุก่อสร้างครบวงจร เดินหน้าเข้า SET
SCB EIC ชี้ช่องแก้ปัญหานี้ครัวเรือนไทยอย่างยั่งยืน - ตรงกลุ่ม
2024-12-25 13:32:02
411
sharer
นิวส์ คอนเน็คท์ – SCB EIC มองหนี้ครัวเรือนไทยมีแนวโน้มจะคลี่คลายได้ช้าในระยะข้างหน้า ส่งผลให้สถาบันการเงินเข้มงวดในการปล่อยสินเชื่อ แนะแนวทางแก้หนี้ครัวเรือนไทยอย่างยั่งยืน เน้นปรับให้ตรงกับปัญหาของลูกหนี้แต่ละกลุ่มอย่างครบวงจร พร้อมสร้างแรงจูงใจปรับพฤติกรรมให้กลับมาคืนหนี้ได้
เมื่อวันที่ 25 ธันวาคม 2567 ดร.ฐิติมา ชูเชิด ผู้อำนวยการฝ่ายวิจัยเศรษฐกิจมหภาค ศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ (SCB EIC) เปิดเผยว่า ปัญหาหนี้ครัวเรือนเป็นปัญหาสำคัญที่อยู่คู่เศรษฐกิจไทยมานาน และถูกพูดถึงมากตั้งแต่เกิด COVID-19 โดยเฉพาะแนวนโยบายช่วยเหลือลูกหนี้ ที่ผ่านมาแม้ว่าทุกภาคส่วนได้พยายามออกมาตรการแก้หนี้เพิ่มเติมเพื่อแก้ไขปัญหา แต่สัดส่วนหนี้ครัวเรือนไทยต่อ GDP ยังคงลดลงได้ช้าอยู่ในระดับสูงเกือบ 90% สะท้อนประสิทธิผลของแนวนโยบายที่อาจยังเพิ่มความครอบคลุมได้มากขึ้น ตามความต้องการที่แตกต่างกันของลูกหนี้เฉพาะกลุ่ม
โดยสัดส่วนหนี้ครัวเรือนไทยต่อ GDP ในไตรมาส 2/2567 แม้จะปรับลดลงต่อเนื่องตั้งแต่ต้นปี แต่กลับเป็นผลจากสินเชื่อภาคครัวเรือนที่ลดลงมากเป็นสำคัญ ซึ่งส่วนหนึ่งเกิดจากการปล่อยสินเชื่อใหม่ของสถาบันการเงินที่เข้มงวดขึ้น ตามความกังวลคุณภาพสินเชื่อและความสามารถในการชำระหนี้ที่ด้อยลง แม้จะมีมาตรการช่วยเหลือลูกหนี้ในช่วงหลายปีที่ผ่านมา
ทั้งนิ้ SCB EIC ประเมินว่า ปัญหาคุณภาพสินเชื่อรายย่อยทั้งระบบที่แย่ลงและปัญหาหนี้ครัวเรือนไทยมีแนวโน้มจะคลี่คลายได้ช้าในระยะข้างหน้า ท่ามกลางมาตรฐานการปล่อยสินเชื่อรายย่อยของสถาบันการเงินที่คาดว่าจะยังมีทิศทางเข้มงวดต่อเนื่อง โดยพบสาเหตุข้อเท็จจริงผ่านการวิเคราะห์ฐานข้อมูลลูกหนี้รายย่อยของเครดิตบูโร ตลอดช่วงเวลาตั้งแต่เกิด COVID-19 จนถึงสิ้นปี 2566 ดังนี้ ลูกหนี้บุคคล NPL มากกว่า 70% ยังไม่สามารถกลับมาชำระหนี้ได้อย่างสม่ำเสมอ, ลูกหนี้บุคคล SM ราว 70-80% มีโอกาสจะกลายเป็น NPL โดยเฉพาะสินเชื่อเพื่อการเกษตร สินเชื่อส่วนบุคคล หนี้บัตรเครดิต และสินเชื่ออื่น แม้ลูกหนี้บุคคล NPL ส่วนหนึ่งได้รับความช่วยเหลือผ่านมาตรการปรับโครงสร้างหนี้ไปบ้างแล้ว แต่สัดส่วนที่ลูกหนี้กลุ่มนี้กลับมาชำระหนี้ได้ตามปกติยังค่อนข้างต่ำมาก ทั้งในกลุ่มเจ้าหนี้ Bank และ Non-Bank คิดเป็นเพียง 8.2% และ 6.4% ตามลำดับ
อย่างไรก็ตาม แนวโน้มปัญหาหนี้ครัวเรือนที่น่าจะคลี่คลายได้ช้า สอดคล้องกับผลสำรวจ SCB EIC Consumer survey 2567 ซึ่งพบว่า กลุ่มคนมีหนี้ที่รายได้น้อยยังมีปัญหาหลัก 3 ด้าน คือ 1.มีปัญหารายได้ไม่พอรายจ่ายเพิ่มขึ้นต่อเนื่อง และมีปัญหาหนี้สินสะสม เนื่องจากค้างชำระหนี้บ่อยและจ่ายแค่ขั้นต่ำ โดยเฉพาะผู้มีรายได้ไม่เกิน 15,000 บาท/เดือน ซึ่งพบว่าสัดส่วนมากกว่า 80% ที่มีปัญหารายได้ไม่พอจ่าย และมีพฤติกรรมจ่ายหนี้ไม่สม่ำเสมอ ในกลุ่มนี้ยังรวมถึงผู้ที่จ่ายชำระหนี้สม่ำเสมอแต่จ่ายได้แค่ขั้นต่ำด้วย
2.มีปัญหาหนี้นอกระบบหรือหนี้ที่มีดอกเบี้ยผิดนัดแพง ส่วนใหญ่จะมีพฤติกรรมเลือกคืนหนี้ที่ค้างชำระนานสุดก่อน หรือหนี้ที่เจ้าหนี้ติดตามทวงถามมากสุดก่อน และ 3.มีปัญหาการเข้าถึงสินเชื่อมากกว่ากลุ่มอื่น พบว่ามากกว่า 60% ของคนมีหนี้รายได้น้อยที่มีปัญหาการเข้าถึงสินเชื่อ และเกือบครึ่งหนึ่งไม่สามารถกู้เงินในระบบได้เลย คนกลุ่มนี้ส่วนใหญ่ยังไม่สามารถเข้าถึงความช่วยเหลือจากภาครัฐ หรือสถาบันการเงินได้ เพราะไม่เข้าเงื่อนไข ซึ่งหากมองไปในระยะ 5 ปีข้างหน้า SCB EIC ประเมินว่า 1 ใน 3 ของครัวเรือนไทยที่มีหนี้จะยังไม่หลุดพ้นจากปัญหารายได้ไม่พอรายจ่าย โดยเฉพาะครัวเรือนรายได้ต่ำกว่า 30,000 บาท/เดือน ซึ่งคิดเป็น 1 ใน 3 ของครัวเรือนที่มีหนี้ (หรือราว 3 ล้านครัวเรือน)
อย่างไรก็ดี SCB EIC ประเมินว่า ยังมีลูกหนี้กลุ่มที่มีศักยภาพที่มีปัญหาการชำระหนี้ชั่วคราว แต่จะสามารถกลับมาคืนหนี้ได้เป็นปกติ หากได้รับความช่วยเหลือทางการเงินเพิ่มเติมได้ทันเวลา แนวทางแก้หนี้ครัวเรือนไทยอย่างยั่งยืน จึงควรปรับให้ตรงกับปัญหาของลูกหนี้แต่ละกลุ่มอย่างครบวงจร และสร้างแรงจูงใจปรับพฤติกรรมให้กลับมาคืนหนี้ได้ ดังนี้ กลุ่มที่ยังไม่ได้รับความช่วยเหลือ : “ให้เข้าถึง” ด้วยการดึงลูกหนี้นอกระบบเข้าสู่ในระบบผ่าน Risk-based pricing หรือการกำหนดอัตราดอกเบี้ยตามความเสี่ยงของลูกหนี้เพื่อให้เจ้าหนี้ในระบบสามารถช่วยเหลือลูกหนี้วงกว้างมากขึ้น การพัฒนาระบบสินเชื่อด้วยข้อมูลทางเลือก (Alternative data) เพื่อช่วยประเมินความน่าเชื่อถือของผู้กู้เพิ่มเติม การเพิ่มรายได้ผ่านการเสริมทักษะหรือเปลี่ยนอาชีพ และการเสริมสร้างความรู้ทางการเงิน เน้นพฤติกรรมที่ดีในการก่อหนี้และการจัดลำดับการชำระหนี้
กลุ่มที่ได้รับความช่วยเหลือ แต่ยังไม่ฟื้นตัว : “ให้เริ่มฟื้น” ด้วยการปรับโครงสร้างหนี้ระยะยาวให้ครอบคลุมขึ้น การเพิ่มรายได้ผ่านการเสริมทักษะหรือเปลี่ยนอาชีพ รวมถึงการติดตามและให้คำปรึกษาทางการเงินเชิงรุก, กลุ่มที่ได้รับความช่วยเหลือ และมีแนวโน้มฟื้นตัวได้ : “ให้ฟื้นต่อ” ด้วยการสนับสนุนสินเชื่อเพื่อการฟื้นตัวในรูปแบบสินเชื่ออัตราดอกเบี้ยต่ำเพื่อขยายโอกาสทางเศรษฐกิจและอาชีพ การเสริมสร้างความรู้ทางการเงินเน้นสร้างวินัยทางการเงิน และการส่งเสริมการออม โดยภาครัฐสนับสนุนเงินออมสมทบตามสัดส่วน เพื่อสร้างนิสัยการออมระยะยาว
กลุ่มที่มีความสามารถในการชำระหนี้ : “ให้มั่นคง” ด้วยการป้องกันความเสี่ยงผิดนัดชำระหนี้ ผ่านการติดตามสถานะลูกหนี้อย่างต่อเนื่อง การสร้างแรงจูงใจทางการเงินให้ชำระคืนหนี้ล่วงหน้า ตลอดจนช่วยสร้างพฤติกรรมที่ดีส่งเสริมวินัยการออมระยะยาวเพื่อเพิ่มการเข้าถึงผลิตภัณฑ์ทางการเงินที่มีผลตอบแทนเพียงพอต่อค่าครองชีพที่สูงขึ้น
นอกจากนี้ เพื่อให้ลูกหนี้ทุกกลุ่มสามารถ “จ่ายครบ จบหนี้” ได้อย่างยั่งยืน ควรมีแนวทางช่วยเหลือที่ครอบคลุมลูกหนี้ทุกกลุ่มเพิ่มเติม ต่อยอดจากมาตรการเฉพาะกลุ่มข้างต้น ได้แก่ 1.ขยายความครอบคลุมมาตรการปรับโครงสร้างหนี้แบบร่วมจ่าย (Copayment) ระหว่างภาครัฐและเจ้าหนี้ในระบบแบบ Risk-sharing ให้ครอบคลุมทั้งลูกหนี้ Bank (รวม SFIs) และ Non-Bank ทุกกลุ่มอย่างทั่วถึง รวมถึงเพิ่มแรงจูงใจให้ลูกหนี้อยากปิดจบหนี้ได้เร็วขึ้น ซึ่งหน่วยงานที่เกี่ยวข้องได้ร่วมกันผลักดันความครอบคลุมเพิ่มเติมบางส่วนแล้ว ในระยะต่อไปอาจพิจารณาแนวทางขยายความครอบคลุมให้กลุ่มลูกหนี้เปราะบางที่ยังไม่ได้รับความช่วยเหลือได้อีกในอนาคต เพื่อปลดล็อกข้อจำกัดหนี้ในภาคครัวเรือนไทย และ 2.การสร้างฐานข้อมูลกลางสำหรับลูกหนี้ โดยใช้เทคโนโลยีในการเก็บข้อมูลและติดตามสถานะลูกหนี้อย่างต่อเนื่อง เพื่อให้หน่วยงานที่เกี่ยวข้องสามารถปรับมาตรการช่วยเหลือได้เหมาะสมและทันการณ์
อ่านต่อบทวิเคราะห์ฉบับเต็ม...
https://www.scbeic.com/th/detail/product/consumer-survey-debt-131224
PTG กำไรสุทธิ Q3/69 แตะ 96 ลบ. คงเป้ายอดขาย Non-Oil โต 20–30%
EPG งวดบัญชี ก.ค.-ก.ย.69 กำไรสุทธิ 433 ล้านบ. เติบโต 36%
DMT งบ 9 เดือน กำไร 755.25 ล้านบ. ปันผลอีก 0.223 บ./หุ้น
COCOCO โบรกฯ แนะ 'ซื้อ' เป้า 6.00 บ. - QTC รายได้นิวไฮ 3 พันล.
TSE งบ 9 เดือนกำไร 93.6 ล. ลุยพลังงานสะอาด–โซลาร์ฟาร์มชุมชน
NL คว้า 2 โปรเจ็กต์ใหม่ “รพ.ราชวิถี” รวมมูลค่า 90.5 ล้านบ.