Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
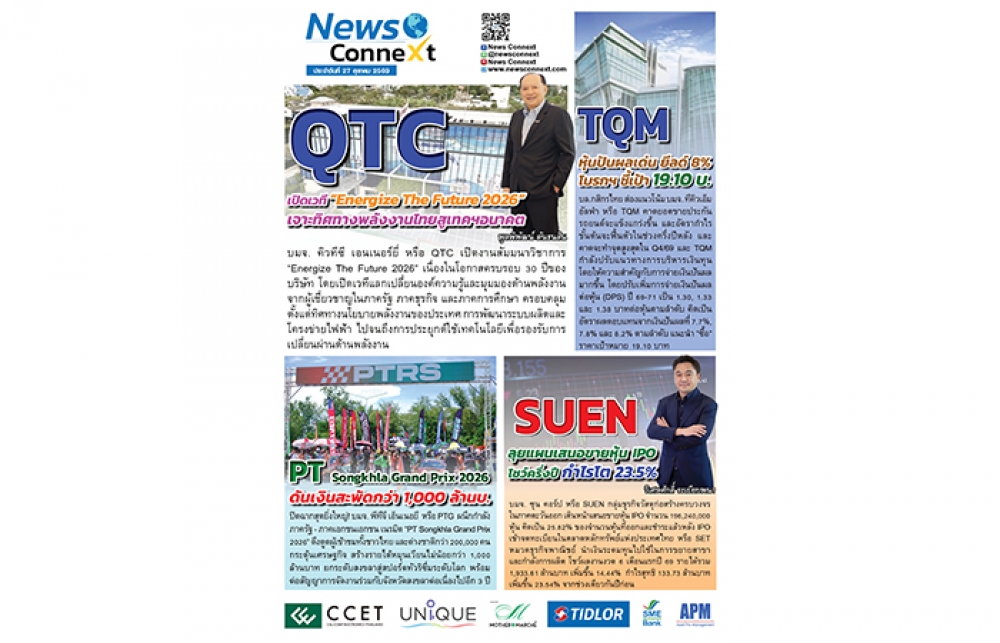
QTC เจาะทิศทางพลังงานไทย - TQM หุ้นปันผลเด่น โบรกฯ ชี้เป้า 19.10 บ.
MAI
QUICK เทรดวันแรก เปิดซื้อขาย 6.10 บ. เหนือจอง 8%
IPO
QUICK ลั่นระฆังเทรด 21 ต.ค. หุ้นใหญ่ประกาศ Lock Up
บล./บลจ
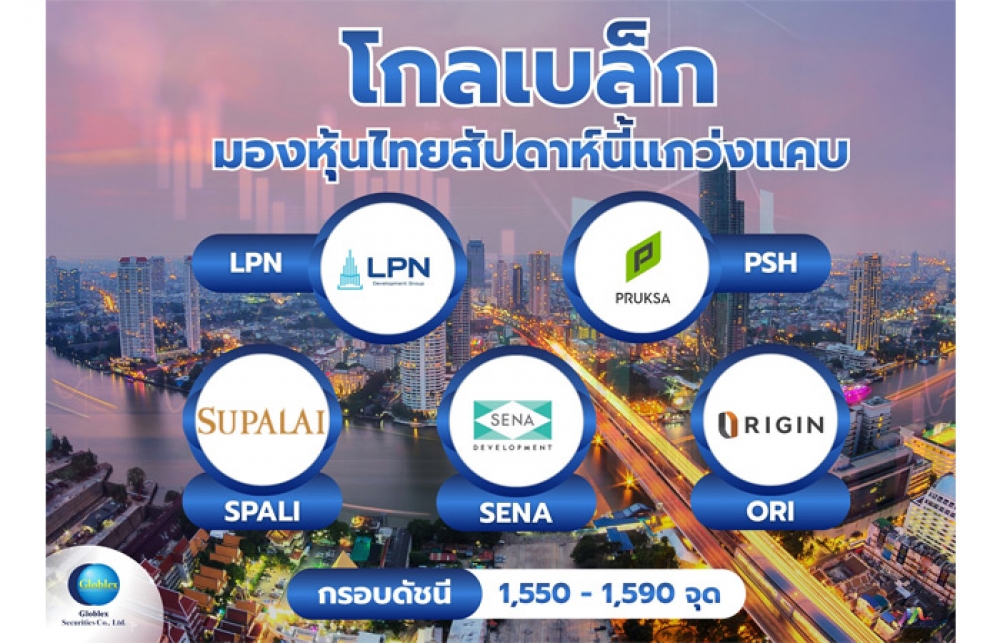
GBS แนะเก็บหุ้นอสังหาฯ รับมาตรการสินเชื่อใหม่
เศรษฐกิจ-การเงิน-การคลัง
กรุงศรี ส่องกรอบเงินบาท 33.25-33.65 บ. ชี้ดอลลาร์เข้าโหมดปรับฐาน
การค้า - พาณิชย์
KGP ผนึก สสว. หนุนผู้ประกอบการติดสปีดธุรกิจออนไลน์
พลังงาน - อุตสาหกรรม
ATLAS ผนึก PTG – พันธมิตร ลุยขยาย Touchpoint ทั่วไทย
คมนาคม - โลจิสติกส์
KCLIMATE 1.5 จับมือ มิชลิน - ThaiCBN ขับเคลื่อนการขนส่งอย่างยั่งยืน
แบงก์ - นอนแบงก์
ออมสิน หนุนผู้ประกอบการแฟรนไชส์เติบโตเข้มแข็ง
ไฟแนนซ์ - ลิสซิ่ง
SAWAD ปันผลระหว่างกาลหุ้น 0.35 บาท จ่าย 21 ต.ค.69
SMEs - Startup
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
ประกันภัย - ประกันชีวิต
เมืองไทยประกันชีวิต คว้าอันดับ 1 “2026 Thailand’s Social Power Brand”
รถยนต์
PT Songkhla Grand Prix 2026 เงินสะพัดกว่า 1,000 ล้านบ.
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
SAM ขน NPA เปิดประมูล 85 รายการ มูลค่ากว่า 353 ล้านบ.
การตลาด
ออมสิน เผยโฉม 10 แฟรนไชส์คุณภาพ
CSR
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
Information
วิริยะประกันภัย สนับสนุนโครงการชุมชนพิทักษ์ป่า ขับเคลื่อนการลดฝุ่น PM 2.5
Gossip
NCP เปิดศูนย์ Telesales แห่งที่ 5
Entertainment
AI จะเข้ามาแทนที่งานของเราหรือไม่?
สกุ๊ป พิเศษ
SUEN เสริมแกร่งวัสดุก่อสร้างครบวงจร เดินหน้าเข้า SET
ส.ประกันชีวิตไทย แจง Copayment ประกันสุขภาพ
2025-02-06 20:26:44
364
sharer
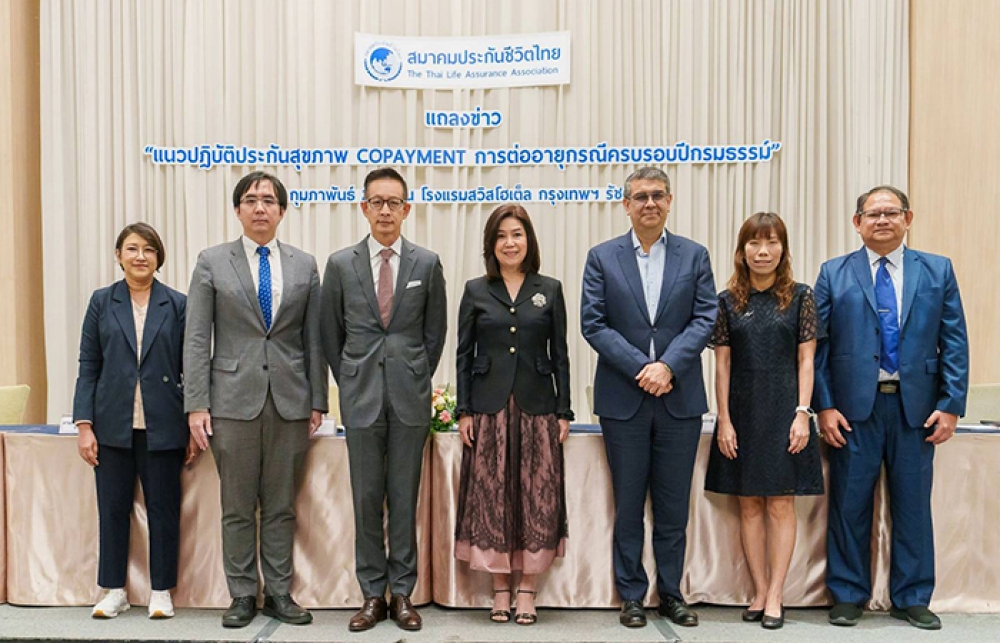
นิวส์ คอนเน็คท์ - สมาคมประกันชีวิตไทย ชี้แจงแนวปฏิบัติประกันสุขภาพ “ส่วนร่วมจ่าย (Copayment) ในเงื่อนไขการต่ออายุกรณีครบรอบปีกรมธรรม์ประกันภัย (Renewal)”
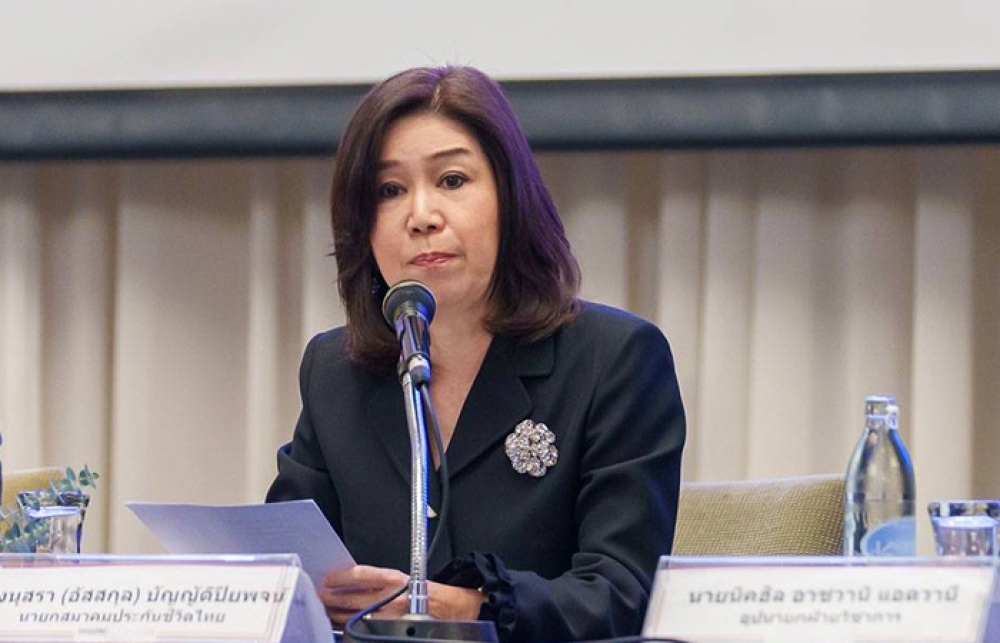
เมื่อวันที่ 6 กุมภาพันธ์ 2568 สมาคมประกันชีวิตไทย นำโดย นางนุสรา (อัสสกุล) บัญญัติปิยพจน์ นายกสมาคมประกันชีวิตไทย นายสาระ ล่ำซำ อุปนายกฝ่ายการตลาด และ นายนิคฮิล แอดวานี อุปนายกฝ่ายวิชาการ ร่วมแถลงแนวปฏิบัติประกันสุขภาพ ส่วนร่วมจ่าย (Copayment) ในเงื่อนไขการต่ออายุกรณีครบรอบปีกรมธรรม์ประกันภัย (Renewal) ซึ่งจะใช้กับกรมธรรม์ประกันสุขภาพฉบับใหม่ที่เริ่มคุ้มครองตั้งแต่ 20 มีนาคม 2568 เป็นต้นไป เพื่อการบริหารจัดการและสร้างความยั่งยืนของการประกันสุขภาพภายใต้มาตรฐานทางการแพทย์และความจำเป็นทางการแพทย์
นางนุสรา เปิดเผยว่า ในปี 2567 ประเทศไทยมีอัตราเงินเฟ้อทางการแพทย์ (Medical Inflation) สูงถึง 15% (อ้างอิงจาก WTW) ซึ่งสูงกว่าอัตราเงินเฟ้อผู้บริโภคทั่วไปอย่างมีนัยสำคัญ ปัจจัยสำคัญที่ทำให้ค่ารักษาพยาบาลปรับตัวสูงขึ้น ได้แก่ การเข้าสู่สังคมสูงวัย โรคอุบัติใหม่ มลพิษทางอากาศ ความก้าวหน้าทางการแพทย์ และโครงสร้างค่ารักษาพยาบาล
โดยการเพิ่มขึ้นของค่าใช้จ่ายด้านสุขภาพ ส่งผลให้อัตราการเคลมประกันสุขภาพเพิ่มสูงขึ้นอย่างต่อเนื่อง จึงเป็นความท้าทายสำคัญที่ภาคธุรกิจประกันภัยต้องวางแผนรับมืออย่างรอบคอบ โดยเฉพาะจากสถานการณ์ปัจจุบัน อัตราการเคลมประกันสุขภาพสูงขึ้นอย่างต่อเนื่อง จากโรคเจ็บป่วยเล็กน้อยทั่วไป อีกทั้ง ภายใต้มาตรฐานประกันสุขภาพแบบใหม่ หรือ "New Health Standard" ที่บังคับใช้ไปเมื่อปี 2564 ซึ่งบริษัทประกันชีวิตพร้อมที่จะดูแลผู้เอาประกันภัยอย่างต่อเนื่อง ช่วยสร้างความมั่นใจให้กับผู้เอาประกันภัย ซึ่งส่งผลให้เบี้ยประกันภัยที่เคยคำนวณไว้ไม่เพียงพอต่อค่าใช้จ่ายในการรักษาพยาบาลที่เกิดขึ้น ซึ่งอาจทำให้ระบบประกันสุขภาพได้รับผลกระทบโดยตรง นำไปสู่การปรับเบี้ยประกันภัยทั้งพอร์ตโฟลิโอ (Portfolio) จนทำให้ประชาชนไม่สามารถเข้าถึงประกันสุขภาพได้ ส่งผลกระทบต่อระบบสาธารณสุขโดยรวมของประเทศ
ดังนั้น ภาคธุรกิจประกันภัยจึงต้องวางแผนรับมือกับความท้าทายนี้อย่างรอบคอบ เพื่อให้ประกันสุขภาพยังคงเป็นเครื่องมือช่วยลดความเสี่ยง และแบ่งเบาภาระค่ารักษาพยาบาลของประชาชนได้อย่างแท้จริง
"ภาคธุรกิจประกันภัย จึงได้นำส่วนร่วมจ่าย (Copayment) ภายใต้มาตรฐานประกันสุขภาพแบบใหม่ หรือ "New Health Standard" มาใช้เป็นเงื่อนไขการต่ออายุกรณีครบรอบปีกรมธรรม์ประกันภัย (Renewal) เพื่อลดการเคลมจากการเข้าพักรักษาตัวในโรงพยาบาลที่เกินความจำเป็นทางการแพทย์ซึ่งจะส่งผลกระทบต่อการปรับเพิ่มเบี้ยประกันภัยของทั้งพอร์ตโพลิโอ (Portfolio) โดย Copayment ช่วยสร้างความยั่งยืนให้กับผู้เอาประกันภัย ภายใต้การบริหารจัดการให้เป็นไปตามมาตรฐานทางการแพทย์และความจำเป็นทางการแพทย์ โดยไม่นับรวมผ่าตัดใหญ่หรือโรคร้ายแรง" นางนุสรา กล่าว
สำหรับเกณฑ์การเข้าเงื่อนไขแนวปฏิบัติประกันสุขภาพ Copayment ในเงื่อนไขการต่ออายุกรณีครบรอบปีกรมธรรม์ประกันภัย (Renewal) แบ่งออกเป็น 3 กรณี ได้แก่ กรณีที่ 1 การเคลมสำหรับโรคที่ไม่รุนแรง หรืออาการที่ไม่จำเป็นต้องนอนโรงพยาบาล การเจ็บป่วยเล็กน้อย (Simple diseases) หรืออาการที่ไม่มีภาวะแทรกซ้อน ไม่จำเป็นต้องนอนโรงพยาบาล โดยเบิกเคลมมากกว่าหรือเท่ากับ 3 ครั้งต่อปีกรมธรรม์ และอัตราการเคลมมากกว่าหรือเท่ากับ 200% ของเบี้ยประกันภัยสุขภาพ จะต้องร่วมจ่าย 30% ทุกค่ารักษาในปีถัดไป , กรณีที่ 2 การเคลมสำหรับโรคทั่วไปแต่ไม่นับรวมการผ่าตัดใหญ่และโรคร้ายแรง โดยเบิกเคลมมากกว่าหรือเท่ากับ 3 ครั้งต่อปีกรมธรรม์ และอัตราการเคลมมากกว่าหรือเท่ากับ 400% ของเบี้ยประกันสุขภาพ จะต้องร่วมจ่าย 30% ทุกค่ารักษาในปีถัดไป และ กรณีที่ 3 หากเข้าเงื่อนไขทั้งในกรณีที่ 1 และ กรณีที่ 2 จะต้องร่วมจ่าย 50% ทุกค่ารักษาในปีถัดไป
ซึ่งเมื่อผู้เอาประกันภัย เข้าเงื่อนไข Copayment ในปีต่ออายุถัดไปแล้ว ผู้เอาประกันภัยจะต้องร่วมจ่าย 30% หรือ 50% ตามสัดส่วนที่กำหนดในค่ารักษาพยาบาล แต่หากการเคลมมีการปรับตัวลดลงและไม่เข้าเงื่อนไข Copayment บริษัทประกันภัยจะพิจารณายกเลิกการมี Copayment กรมธรรม์ดังกล่าวจะกลับสู่สถานะปกติได้เช่นเดิมในปีถัดไป
อย่างไรก็ตาม สมาคมประกันชีวิตไทย แนะนำให้ประชาชนศึกษารายละเอียดเพิ่มเติมเกี่ยวกับมาตรการดังกล่าว เพื่อประโยชน์สูงสุดของผู้เอาประกันภัย ประกันสุขภาพยังคงเป็นเครื่องมือในการบริหารความเสี่ยงจากค่ารักษาพยาบาลได้ดี เพราะในทางปฏิบัติแล้ว Copayment ในเงื่อนไขการต่ออายุกรณี Renewal ไม่ได้เกิดขึ้นโดยง่าย เนื่องจากเงื่อนไขดังกล่าวมีลำดับ ขั้นตอน การนับ การพิจารณา ซึ่งเป็นตัวกรองหลายชั้น โดยบริษัทจะแจ้งรายละเอียดในหนังสือแจ้งเตือนการต่ออายุสัญญาประกันสุขภาพ
QTC เจาะทิศทางพลังงานไทย - TQM หุ้นปันผลเด่น โบรกฯ ชี้เป้า 19.10 บ.
NER โบรกฯคาด Q3/69 กำไรโตแรง 52-58%
QTC เจาะทิศทางพลังงานไทยสูเทคฯอนาคต
GUNKUL เตรียมเสนอขายหุ้นกู้ชุดใหม่ - ออมสิน ยกระดับ SME ทั่วไทย
TTB ประกาศซื้อหุ้นคืนครั้งที่ 5 วงเงิน 14,000 ล้านบาท
GUNKUL เตรียมเสนอขายหุ้นกู้ชุดใหม่ ดอกเบี้ย 3.15–3.40% ต่อปี