Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
PTG กำไรสุทธิ Q3/69 แตะ 96 ลบ. คงเป้ายอดขาย Non-Oil โต 20–30%
MAI
BPS เปิดงบ Q3/69 กำไรพุ่ง 255%
IPO
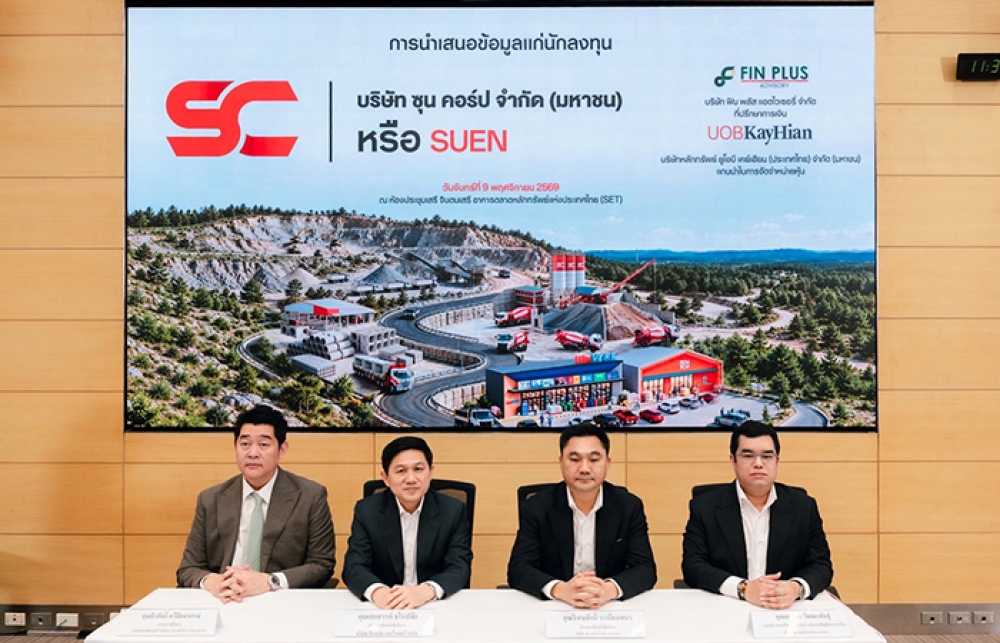
SUEN ปิดท้ายโรดโชว์ เตรียมเดินหน้าเข้า SET
บล./บลจ
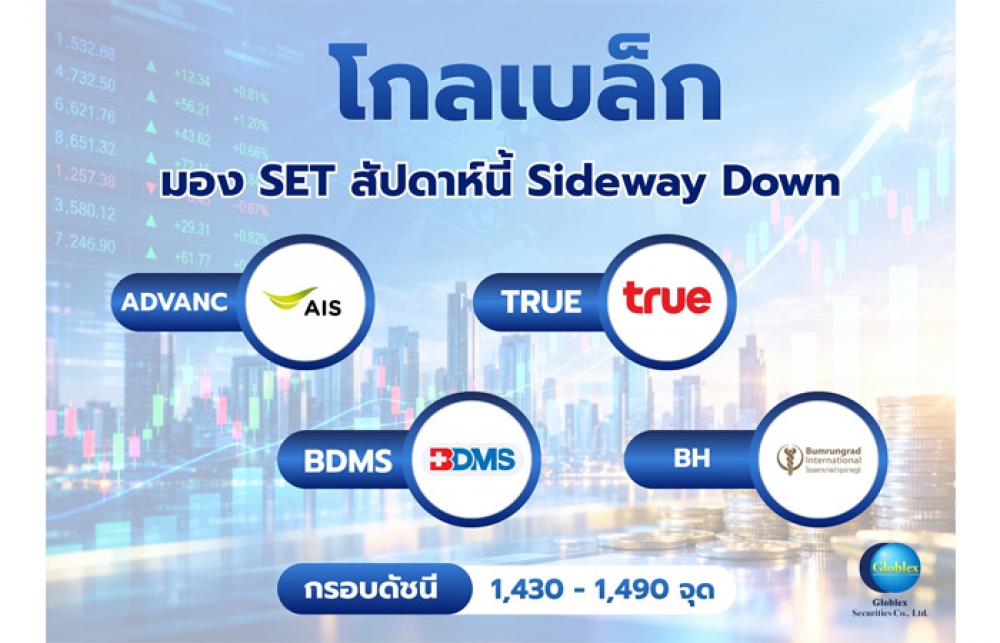
โกลเบล็ก ชี้เป้าหุ้น Defensive สู้ตลาดผันผวน
เศรษฐกิจ-การเงิน-การคลัง
TTB ส่องศก.ไทยปี 70 โต 3% รับแรงส่งมาตรการรัฐ – AI
การค้า - พาณิชย์
EXIM BANK สร้าง Business & Brand Experience หนุน SMEs ขยายโอกาสเติบโต
พลังงาน - อุตสาหกรรม
WP แกร่ง! 9 เดือนปี 69 กำไร 139.95 ล้านบ. โต 28.61%
คมนาคม - โลจิสติกส์
ETL โชว์งบ Q3/69 พลิกกำไร 186%
แบงก์ - นอนแบงก์
KBANK จับมือ จุฬาฯ พัฒนา “Chulaness Card”
ไฟแนนซ์ - ลิสซิ่ง
“เงินติดล้อ” คว้ารางวัลจากเวที Global Retail Banking Innovation Awards 2026
SMEs - Startup
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
ประกันภัย - ประกันชีวิต
TQMalpha โชว์รายได้ Q3/69 โต 9.4%
รถยนต์
MGC-ASIA ปลื้ม! กำไร Q3/69 วิ่งชน 320 ล้านบ. โต 26%
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
SAM ผนึก จ.อุดรธานี ลุย “ปิดหนี้ไว ไปต่อได้” ภาคอีสาน
การตลาด
STARM ผลงาน 9 เดือน กำไร 80.29 ล้านบ.
CSR
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
Information
ออมสิน โชว์ผลสำเร็จ “ยุวพัฒน์รักษ์ถิ่น” ปีที่ 10 ในงาน SX 2026
Gossip
ศุภาลัย อัดดีลส่งท้ายปี! “END OF YEAR SPECIAL”
Entertainment
ออมสิน ประกาศความพร้อม ลุยจัด “GSB Youth Sports Festival 2026”
สกุ๊ป พิเศษ
SUEN เสริมแกร่งวัสดุก่อสร้างครบวงจร เดินหน้าเข้า SET
SCB EIC ลุ้นกนง.หั่นดอกเบี้ยสู่ 1.25% หลังศก.ไทยยังเผชิญความเสี่ยง
2025-06-26 20:21:20
773
sharer
นิวส์ คอนเน็คท์ - SCB EIC ประเมิน กนง. จะลดดอกเบี้ยนโยบายอีก 2 ครั้งสู่ระดับ 1.25% ภายในสิ้นปีนี้ แม้ปรับประมาณการเศรษฐกิจปีนี้ดีขึ้น แต่เศรษฐกิจไทยยังเผชิญความเสี่ยงเพิ่มขึ้นจากสงครามการค้า ความเปราะบางของภาคครัวเรือน และภาคธุรกิจ รวมถึงความไม่แน่นอนทางการเมือง
เมื่อวันที่ 26 มิถุนายน 2568 นายนนท์ พฤกษ์ศิริ นักเศรษฐศาสตร์อาวุโส ศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ (SCB EIC) เปิดเผยว่า หลังจากที่คณะกรรมการนโยการเงิน (กนง.) มีมติ 6:1 ให้คงอัตราดอกเบี้ยนโยบายที่ 1.75% โดยมีกรรมการฯ 1 ท่านเห็นควรให้ลดอัตราดอกเบี้ยนโยบายลง 0.25% การคงอัตราดอกเบี้ยในครั้งนี้มาจากการประเมินของ กนง. ว่า การลดอัตราดอกเบี้ยนโยบายในช่วงที่ผ่านมาสามารถรองรับความเสี่ยงได้ดีระดับหนึ่ง นโยบายการเงินควรอยู่ในระดับที่ผ่อนคลายเพื่อสนับสนุนเศรษฐกิจในระยะข้างหน้า และให้ความสำคัญเรื่องจังหวะเวลากับประสิทธิผลของการปรับอัตราดอกเบี้ยนโยบาย โดยเห็นว่าความไม่แน่นอนที่อยู่ในระดับสูงในปัจจุบัน ประกอบกับ Policy space ที่มีจำกัด ทำให้การคงอัตราดอกเบี้ยนโยบายในครั้งนี้เหมาะสมกับแนวโน้มที่เศรษฐกิจจะชะลอลงและจะเผชิญความเสี่ยงสูงขึ้นในช่วงครึ่งปีหลัง
โดยในการประชุมครั้งนี้ กนง. กลับมาประเมินกรณีฐาน (Baseline) ของแนวโน้มเศรษฐกิจไทย โดยมองว่าผลกระทบของสงครามการค้ามี “ขอบเขตจำกัดขึ้น” สหรัฐฯ อาจไม่ได้ปรับขึ้นภาษีนำเข้าสินค้าในระดับสูงเป็นวงกว้าง ซึ่งแตกต่างจากการประเมินในการประชุมครั้งก่อนที่ กนง. ไม่ได้ระบุ Baseline ชัดเจน อย่างไรก็ดี ความไม่แน่นอนของนโยบายการค้าโลกยังคงอยู่ในระดับสูง
ทั้งนี้ กนง. ประเมินว่าเศรษฐกิจไทยปี 2568 จะขยายตัวได้ที่ 2.3% สูงกว่าการประเมินครั้งก่อนที่ 2.0% ใน Reference Scenario (กรณี Tariff ต่ำ) และ 1.3% ใน Alternative Scenario (กรณี Tariff สูง) จากข้อมูลจริงไตรมาส 1 ที่ออกมาดีกว่าคาด และเครื่องชี้เศรษฐกิจไตรมาส 2 ที่ยังขยายตัวดี อย่างไรก็ดี เศรษฐกิจไทยมีแนวโน้มชะลอลงในช่วงครึ่งหลังของปี จากการส่งออกสินค้าที่ลดลง และจำนวนนักท่องเที่ยวต่างชาติที่ปรับลดลง นอกจากนี้ สถานการณ์การแข่งขันสูงจากสินค้านำเข้ายังเป็นปัจจัยกดดันภาคธุรกิจไทย
ขณะที่ในปี 2569 ประเมินว่าเศรษฐกิจไทยจะขยายตัวได้ที่ 1.7% ต่ำกว่าการประเมินครั้งก่อนที่ 1.8% ใน Reference Scenario (กรณี Tariff ต่ำ) แต่สูงกว่า 1.0% ใน Alternative Scenario (กรณี Tariff สูง) ซึ่งสมมติฐานประมาณการ GDP รอบนี้ กนง. คำนึงถึงผลของงบประมาณกระตุ้นเศรษฐกิจ 1.57 แสนล้านบาทของรัฐบาลเข้าไปทั้งหมด และได้รวมผลกระทบจากสถานการณ์ไทย-กัมพูชาในปัจจุบันไว้แล้ว แต่ยังไม่ได้รวมปัจจัยทางการเมือง โดยกนง. มองว่าเศรษฐกิจไทยในปี 2568 มีโอกาสขยายตัวต่ำกว่า 2.0% ไม่มาก หากไม่เกิด Shock รุนแรง จนทำให้เกิด Technical recession (GDP QoQsa ติดลบสองไตรมาสติดต่อกัน) ซึ่งในอดีตโอกาสที่จะเกิด Technical recession มีไม่มาก หากไม่ได้เกิดวิกฤติ
สำหรับอัตราเงินเฟ้อทั่วไป ประเมินว่าจะอยู่ที่ 0.5% และ 0.8% ในปี 2568 และ 2569 ตามลำดับ จากปัจจัยด้านอุปทานเป็นหลัก โดยในปัจจุบันไม่เห็นราคาสินค้าลดลงเป็นวงกว้าง ขณะที่ค่าครองชีพบางหมวดยังปรับสูงขึ้น เช่น อาหารสำเร็จรูป เครื่องประกอบอาหาร ดังนั้น กนง. จึงประเมินว่าไทยจะมีแนวโน้มที่จะเข้าสู่ภาวะเงินฝืด (Deflation) ต่ำ สำหรับสถานการณ์อิสราเอล-อิหร่าน กนง. ยังคงมองว่าเป็นความเสี่ยงด้านสูงต่อเงินเฟ้อ และยังไม่รวมใน Baseline ประมาณการครั้งนี้ ในส่วนของสินเชื่อชะลอลง จากความต้องการสินเชื่อที่ลดลงและความเสี่ยงด้านเครดิต (Credit risk) ที่สูงขึ้น โดยเฉพาะกลุ่ม SMEs ซึ่งประสบปัญหาความสามารถในการแข่งขันกับสินค้านำเข้า
อย่างไรก็ตาม ในการสื่อสารครั้งนี้ กนง. มองว่าการปรับอัตราดอกเบี้ยในระยะข้างหน้าจะต้องดำเนินการในจังหวะเวลา (Timing) ที่เหมาะสมเพื่อให้นโยบายการเงินมีประสิทธิผลสูงสุด เนื่องจากมี Policy space ที่จำกัด โดยสถานการณ์ในขณะนี้ยังมีความไม่แน่นอนสูงอาจส่งผลให้นโยบายการเงินมีประสิทธิผลไม่มากที่เท่าควร นอกจากนี้ กนง. มองว่าเครื่องมืออัตราดอกเบี้ยนโยบายมีผลจำกัดต่อปัญหาที่กระจุกตัวอยู่ในบางสาขาของเศรษฐกิจ เช่น การเข้ามาแข่งขันของสินค้านำเข้า
โดยการดำเนินนโยบายการเงินในระยะข้างหน้าจะขึ้นอยู่กับการขยายตัวและคุณภาพของสินเชื่อ, ผลกระทบของสงครามการค้า, ความเสี่ยงภูมิศาสตร์ และปัจจัยภายในประเทศ นอกจากนี้ กนง. อาจพิจารณาลดอัตราดอกเบี้ยได้ หากภาวะการเงินตึงตัวเป็นวงกว้างและไม่สอดคล้องกับพื้นฐานเศรษฐกิจ
ทั้งนี้ SCB EIC ประเมินว่านโยบายการเงินอาจผ่อนคลายเพิ่มเติม เนื่องจากอัตราดอกเบี้ยนโยบายในปัจจุบันยังถือว่าอยู่ในระดับสูงเมื่อเทียบอดีต ในภาวะที่เศรษฐกิจไทยเติบโตต่ำลงกว่าระดับศักยภาพมาก โดยหากพิจารณาอัตราดอกเบี้ยนโยบายที่แท้จริง (โดยคิดจากค่า Median ของเงินเฟ้อคาดการณ์ในอีก 1 ปีข้างหน้าจาก Bloomberg) จะพบว่าอัตราดอกเบี้ยที่แท้จริงของไทยอยู่ที่ราว 1% ขณะที่อัตราดอกเบี้ยที่แท้จริงในช่วง 10 ปีที่ผ่านมามีค่าเฉลี่ยใกล้เคียง 0% เท่านั้น ดังนั้น ระดับอัตราดอกเบี้ยนโยบายในปัจจุบันอาจยังผ่อนคลายไม่เพียงพอตามที่ กนง. ประเมิน
โดยกนง. ประเมินเศรษฐกิจไทยปีหน้าจะชะลอลงกว่าปีนี้ และนโยบายการเงินต้องใช้ระยะเวลาในการส่งผ่าน ดังนั้น กนง. จึงอาจพิจารณาลดอัตราดอกเบี้ยนโยบายเพิ่มเติมในปีนี้ เพื่อให้สอดรับกับแนวโน้มเศรษฐกิจที่จะชะลอลงในปีหน้า ในระยะข้างหน้า อัตราดอกเบี้ยนโยบายไทยจะยังเป็นขาลง เพื่อประคับประคองเศรษฐกิจ และเอื้อต่อกระบวนการลดระดับหนี้ (Deleveraging) ของครัวเรือน ส่วนความขัดแย้งอิสราเอล-อิหร่าน-สหรัฐฯ อาจสร้างความไม่แน่นอนต่อทิศทางการปรับลดดอกเบี้ยในระยะสั้นได้ หากสถานการณ์รุนแรง จนทำให้ราคาโภคภัณฑ์สูงขึ้น เงินเฟ้อไทยเร่งตัวสูงเกินกรอบเป้าหมาย จะชะลอการตัดสินใจลดดอกเบี้ยของ กนง.
SCB EIC จึงมองว่า กนง. จะปรับลดอัตราดอกเบี้ยนโยบายอีก 2 ครั้งในปีนี้สู่ระดับ 1.25% ภายในสิ้นปี 2568 เพื่อให้นโยบายการเงินผ่อนคลายขึ้น สอดรับกับเศรษฐกิจไทยที่มีแนวโน้มชะลอลงตั้งแต่ครึ่งหลังของปี 2568 และต่อเนื่องไปจนถึงปี 2569 อีกทั้ง เศรษฐกิจไทยยังเผชิญความเสี่ยงด้านต่ำเพิ่มขึ้นทั้งจากสงครามการค้า ความเปราะบางของภาคครัวเรือนและภาคธุรกิจ รวมถึงความไม่แน่นอนทางการเมืองในระยะข้างหน้าด้วย
PTG กำไรสุทธิ Q3/69 แตะ 96 ลบ. คงเป้ายอดขาย Non-Oil โต 20–30%
EPG งวดบัญชี ก.ค.-ก.ย.69 กำไรสุทธิ 433 ล้านบ. เติบโต 36%
DMT งบ 9 เดือน กำไร 755.25 ล้านบ. ปันผลอีก 0.223 บ./หุ้น
COCOCO โบรกฯ แนะ 'ซื้อ' เป้า 6.00 บ. - QTC รายได้นิวไฮ 3 พันล.
TSE งบ 9 เดือนกำไร 93.6 ล. ลุยพลังงานสะอาด–โซลาร์ฟาร์มชุมชน
NL คว้า 2 โปรเจ็กต์ใหม่ “รพ.ราชวิถี” รวมมูลค่า 90.5 ล้านบ.