Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
QTC เจาะทิศทางพลังงานไทย - TQM หุ้นปันผลเด่น โบรกฯ ชี้เป้า 19.10 บ.
MAI
QUICK เทรดวันแรก เปิดซื้อขาย 6.10 บ. เหนือจอง 8%
IPO
QUICK ลั่นระฆังเทรด 21 ต.ค. หุ้นใหญ่ประกาศ Lock Up
บล./บลจ
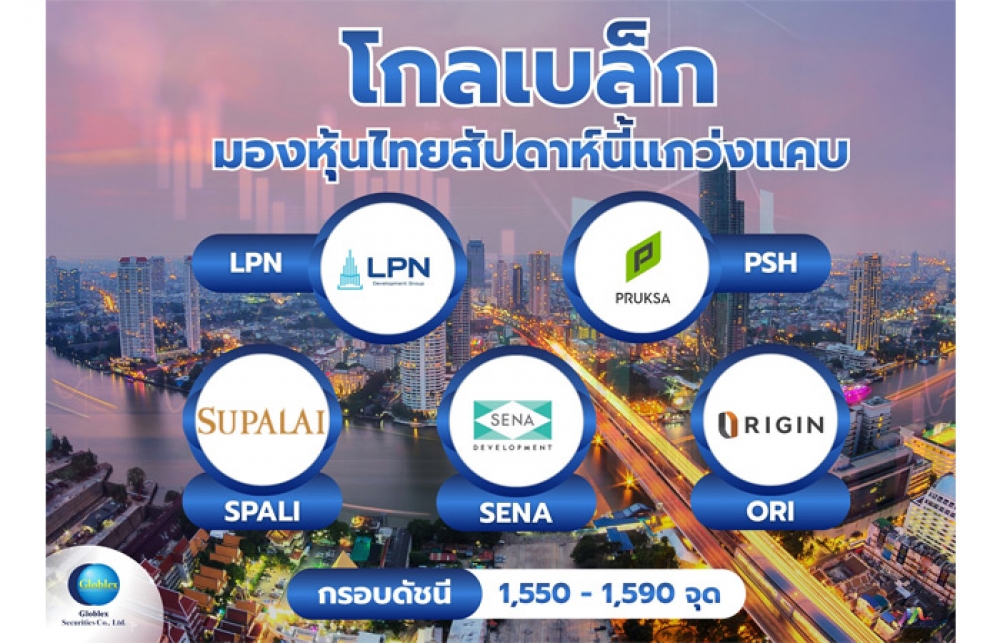
GBS แนะเก็บหุ้นอสังหาฯ รับมาตรการสินเชื่อใหม่
เศรษฐกิจ-การเงิน-การคลัง
กรุงศรี ส่องกรอบเงินบาท 33.25-33.65 บ. ชี้ดอลลาร์เข้าโหมดปรับฐาน
การค้า - พาณิชย์
KGP ผนึก สสว. หนุนผู้ประกอบการติดสปีดธุรกิจออนไลน์
พลังงาน - อุตสาหกรรม
ATLAS ผนึก PTG – พันธมิตร ลุยขยาย Touchpoint ทั่วไทย
คมนาคม - โลจิสติกส์
KCLIMATE 1.5 จับมือ มิชลิน - ThaiCBN ขับเคลื่อนการขนส่งอย่างยั่งยืน
แบงก์ - นอนแบงก์
ออมสิน หนุนผู้ประกอบการแฟรนไชส์เติบโตเข้มแข็ง
ไฟแนนซ์ - ลิสซิ่ง
SAWAD ปันผลระหว่างกาลหุ้น 0.35 บาท จ่าย 21 ต.ค.69
SMEs - Startup
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
ประกันภัย - ประกันชีวิต
เมืองไทยประกันชีวิต คว้าอันดับ 1 “2026 Thailand’s Social Power Brand”
รถยนต์
PT Songkhla Grand Prix 2026 เงินสะพัดกว่า 1,000 ล้านบ.
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
SAM ขน NPA เปิดประมูล 85 รายการ มูลค่ากว่า 353 ล้านบ.
การตลาด
ออมสิน เผยโฉม 10 แฟรนไชส์คุณภาพ
CSR
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
Information
วิริยะประกันภัย สนับสนุนโครงการชุมชนพิทักษ์ป่า ขับเคลื่อนการลดฝุ่น PM 2.5
Gossip
NCP เปิดศูนย์ Telesales แห่งที่ 5
Entertainment
AI จะเข้ามาแทนที่งานของเราหรือไม่?
สกุ๊ป พิเศษ
SUEN เสริมแกร่งวัสดุก่อสร้างครบวงจร เดินหน้าเข้า SET
คปภ. ออกแนวปฏิบัติการสื่อสารเรื่องประกันภัยผ่านสื่อดิจิทัล
2026-08-31 18:10:09
134
sharer
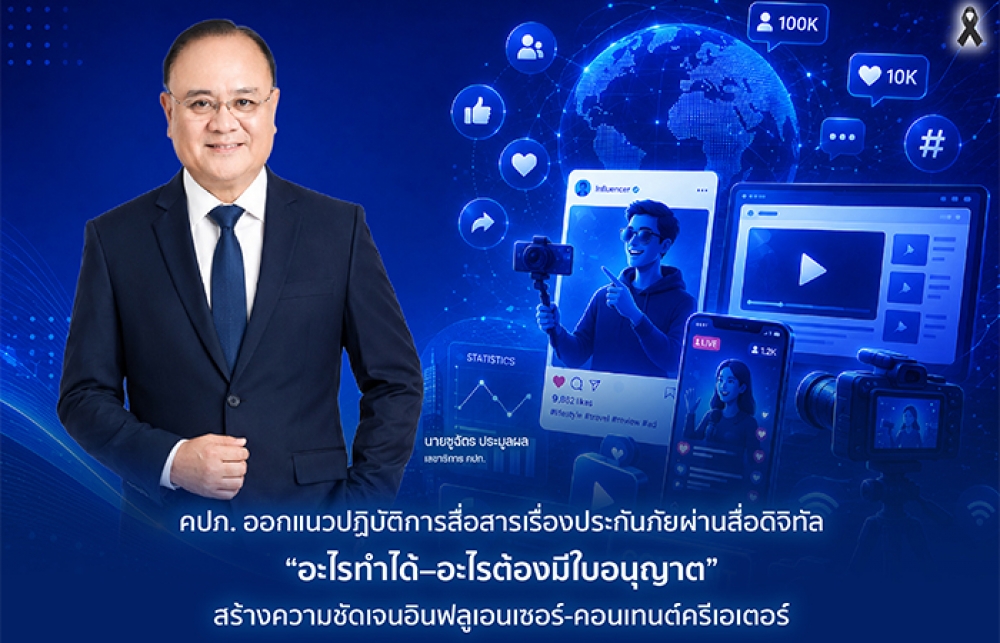
นิวส์ คอนเน็คท์ - คปภ. ออกแนวปฏิบัติการสื่อสารเรื่องประกันภัยผ่านสื่อดิจิทัล “อะไรทำได้–อะไรต้องมีใบอนุญาต” สร้างความชัดเจนอินฟลูเอนเซอร์-คอนเทนต์ครีเอเตอร์ เพื่อให้สื่อสารและเผยแพร่ข้อมูลเกี่ยวกับการประกันภัยและผลิตภัณฑ์ประกันภัยได้อย่างถูกต้อง โปร่งใส เป็นประโยชน์ต่อประชาชน รวมทั้งคุ้มครองประชาชนจากการได้รับข้อมูลที่ไม่ถูกต้อง เกินความจริง หรืออาจก่อให้เกิดความเข้าใจผิด
เมื่อวันที่ 31 สิงหาคม 2569 นายชูฉัตร ประมูลผล เลขาธิการคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (เลขาธิการ คปภ.) เปิดเผยว่า ปัจจุบันสื่อดิจิทัล โดยเฉพาะสื่อสังคมออนไลน์ เป็นช่องทางสำคัญที่ประชาชนใช้ค้นหาและรับข้อมูลเกี่ยวกับการประกันภัย ขณะเดียวกัน มีอินฟลูเอนเซอร์จำนวนมาก ให้ความสนใจเกี่ยวกับการเผยแพร่เนื้อหาประกันภัยมากยิ่งขึ้น ซึ่งบุคคลดังกล่าวเป็นผู้มีอิทธิพลต่อความคิดและการตัดสินใจของประชาชน
สำนักงาน คปภ. จึงมีความยินดีเป็นอย่างยิ่งที่มีการเผยแพร่เนื้อหาเกี่ยวกับการประกันภัยดังกล่าว อันเป็นการสร้างความตระหนักรู้แก่ประชาชน และใช้การประกันภัยเป็นเครื่องมือในการบริหารความเสี่ยง อย่างไรก็ดี ที่ผ่านมาพบว่าการเผยแพร่เนื้อหาบางลักษณะอาจเข้าข่ายเป็นการชักชวน ชี้ช่อง หรือจัดการให้บุคคลทำสัญญาประกันภัย ซึ่งถือเป็นการเสนอขายผลิตภัณฑ์ประกันภัยที่กฎหมายกำหนดให้ต้องดำเนินการโดยผู้ได้รับใบอนุญาตเป็นตัวแทนประกันภัยหรือนายหน้าประกันภัย รวมถึงพบเนื้อหาบางส่วนที่ไม่ถูกต้อง เกินความจริง หรืออาจทำให้ประชาชนเกิดความเข้าใจผิด
สำนักงาน คปภ. จึงจัดทำแนวปฏิบัตินี้ขึ้นเพื่อสร้างความชัดเจนว่า การสื่อสารในลักษณะใดสามารถดำเนินการได้ และการกระทำในลักษณะใดจำเป็นต้องได้รับใบอนุญาตก่อนดำเนินการ
สำหรับการเผยแพร่เนื้อหาที่สามารถดำเนินการได้โดยไม่ต้องได้รับใบอนุญาต ได้แก่ การให้ความรู้ทั่วไปเกี่ยวกับ การประกันภัย หลักการพื้นฐาน ความสำคัญ และประโยชน์ของการประกันภัย การอธิบายคำศัพท์หรือแนวคิดด้านการประกันภัย การเผยแพร่ข้อมูลสถิติ ผลการวิจัย หรือข่าวสารจากแหล่งข้อมูลที่น่าเชื่อถือ การอธิบายสิทธิและหน้าที่ของผู้เอาประกันภัย ตลอดจนการนำเสนอข้อเท็จจริงเกี่ยวกับลักษณะและเงื่อนไขทั่วไปของผลิตภัณฑ์ตามที่ระบุในกรมธรรม์ประกันภัย โดยไม่มีการตีความหรือแสดงความเห็นว่าผลิตภัณฑ์ใดดีกว่าหรือเหมาะสมกว่า รวมถึงสามารถแบ่งปันประสบการณ์ส่วนตัวเกี่ยวกับผลิตภัณฑ์ประกันภัยที่ตนเองเป็นผู้เอาประกันภัยได้ แต่ต้องระบุอย่างชัดเจนว่าเป็นประสบการณ์เฉพาะตัวและมิได้เป็นคำแนะนำสำหรับบุคคลอื่น
อย่างไรก็ตาม หากเป็นการชักชวน ชี้ช่อง แนะนำ จัดการ หรือกระทำเพื่อให้บุคคลทำสัญญาประกันภัยกับบริษัทใดบริษัทหนึ่ง หรือวิเคราะห์ ให้คำปรึกษา หรือเปรียบเทียบผลิตภัณฑ์เพื่อระบุว่าผลิตภัณฑ์ ทุนประกันภัย เบี้ยประกันภัย หรือ ความคุ้มครองใดเหมาะสมกับบุคคลใดบุคคลหนึ่งโดยเฉพาะ โดยมุ่งหวังได้รับค่าตอบแทนที่แปรผันตามจำนวนกรมธรรม์ประกันภัยหรือเบี้ยประกันภัย ถือเป็นการกระทำที่กฎหมายกำหนดให้ต้องได้รับใบอนุญาตเป็นตัวแทนประกันภัยหรือ นายหน้าประกันภัยก่อนดำเนินการ
นอกจากนี้ ในกรณีที่อินฟลูเอนเซอร์หรือบุคคลซึ่งไม่ได้รับใบอนุญาตได้รับการว่าจ้างจากบริษัทประกันภัยหรือผู้เสนอขายให้เผยแพร่โฆษณาผลิตภัณฑ์ประกันภัย จะต้องมีข้อตกลงเป็นลายลักษณ์อักษรก่อนเริ่มดำเนินการ โดยเนื้อหา (content) ที่จะทำการเผยแพร่ต้องได้รับอนุมัติเป็นลายลักษณ์อักษรจากบริษัทประกันภัยหรือผู้เสนอขายก่อนทุกครั้ง และสัญญายังต้องกำหนดหน้าที่ ขอบเขตเนื้อหา รูปแบบสื่อ แพลตฟอร์ม รวมทั้งค่าตอบแทนที่ต้องไม่แปรผันตามจำนวนกรมธรรม์ประกันภัยหรือเบี้ยประกันภัย หากมีการเพิ่มเติมความคิดเห็นหรือประสบการณ์ส่วนตัว หรือมีการแก้ไขเนื้อหา ต้องได้รับการอนุมัติก่อนเผยแพร่ทุกครั้ง พร้อมเปิดเผยอย่างชัดเจนว่าเป็นโฆษณาที่ได้รับการว่าจ้างหรือได้รับการสนับสนุน ระบุชื่อผู้ว่าจ้าง และเปิดเผยสถานะการมีหรือไม่มีใบอนุญาตเป็นตัวแทนหรือนายหน้าประกันภัยในทุกเนื้อหาที่เผยแพร่ โดยการเปิดเผยข้อมูลต้องเห็นหรือรับทราบได้อย่างชัดเจนและเหมาะสมกับรูปแบบของสื่อ
เลขาธิการ คปภ. กล่าวเพิ่มเติมว่า ผู้เผยแพร่เนื้อหาควรตรวจสอบความถูกต้องของข้อมูลจากแหล่งที่น่าเชื่อถือก่อนเผยแพร่ นำเสนอข้อมูลอย่างเป็นธรรมและสมดุล ทั้งประโยชน์ ข้อจำกัด เงื่อนไข และข้อยกเว้นที่สำคัญ พร้อมส่งเสริมให้ประชาชนศึกษารายละเอียดกรมธรรม์ประกันภัยและปรึกษาผู้ได้รับใบอนุญาตก่อนตัดสินใจ โดยควรงดเว้นการสร้างความตื่นกลัวหรือใช้ความวิตกกังวลมากระตุ้นการซื้อ การสร้างแรงกดดันด้านเวลาอย่างไม่สมเหตุสมผล การกล่าวอ้างผลตอบแทนหรือ สิทธิประโยชน์เกินความจริง ตลอดจนการสร้างยอดการมีส่วนร่วมปลอม และภายหลังเผยแพร่แล้ว ผู้เผยแพร่ยังต้องติดตามความถูกต้องของเนื้อหาและส่วนแสดงความคิดเห็นอย่างต่อเนื่อง หากพบข้อมูลไม่ถูกต้อง ขัดต่อกฎหมาย ลิงก์หลอกลวง หรือข้อมูลที่อาจทำให้ประชาชนเข้าใจผิด ต้องดำเนินการแก้ไขหรือระงับการเผยแพร่โดยเร็ว
นอกจากนี้ แนวปฏิบัติยังได้มีการอธิบายเกี่ยวกับกรณีการชักชวน แนะนำ หรือกระทำด้วยประการใด ๆ เพื่อให้บุคคลทำสัญญาประกันภัยกับผู้ประกอบธุรกิจประกันภัยในต่างประเทศซึ่งเป็นการกระทำที่ต้องห้ามตามกฎหมาย โดยที่ผ่านมา สำนักงาน คปภ. ได้ตรวจสอบพบบุคคลที่ใช้สื่อสังคมออนไลน์ผ่านแพลตฟอร์ม Facebook, Instagram และ TikTok โพสต์ข้อความและวิดีโอสาธารณะโฆษณาแนะนำให้ซื้อ แชร์ลิงก์ช่องทางสมัคร รวมถึงให้ข้อมูลขั้นตอนการซื้อผลิตภัณฑ์ประกันภัยของบริษัทต่างประเทศที่ไม่ได้รับใบอนุญาตประกอบธุรกิจในประเทศไทย แนวปฏิบัติฉบับนี้จึงได้เน้นย้ำข้อห้ามดังกล่าวไว้อย่างชัดเจน และอาจส่งผลให้ประชาชนไม่ได้รับความคุ้มครองตามกฎหมายไทย เกิดความยุ่งยากในการเรียกร้องค่าสินไหมทดแทน และมีความเสี่ยงต่อการถูกฉ้อโกงและไม่ได้รับค่าสินไหมทดแทน ก่อให้เกิดความเสียหายต่อประชาชนและต่อธุรกิจประกันภัยในวงกว้าง
แนวปฏิบัติดังกล่าวมีเป้าหมายเพื่อส่งเสริมให้การสื่อสารเรื่องประกันภัยผ่านสื่อดิจิทัลเป็นไปอย่างถูกต้อง ตรงต่อความเป็นจริง ครบถ้วน โปร่งใส และเป็นประโยชน์ต่อประชาชน เพื่อให้ประชาชนสามารถนำข้อมูลไปประกอบการตัดสินใจเลือกซื้อผลิตภัณฑ์ประกันภัยได้อย่างเหมาะสมและเป็นธรรม
หากมีข้อสงสัยเกี่ยวกับการเผยแพร่เนื้อหาด้านการประกันภัย สามารถสอบถามข้อมูลได้ที่สายด่วน คปภ. 1186 หรือเว็บไซต์สำนักงาน คปภ. และสามารถศึกษารายละเอียด “ประกาศสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย เรื่อง แนวปฏิบัติที่ดีสำหรับบุคคลที่ไม่ได้รับใบอนุญาตเป็นตัวแทนประกันภัยหรือนายหน้าประกันภัย กรณีการเผยแพร่เนื้อหาเกี่ยวกับการประกันภัยผ่านสื่อดิจิทัล พ.ศ. 2569” ฉบับเต็มได้ที่ https://oiceservice.oic.or.th/document/File/Law/1532/255f916f-2cad-4a1c-8b36-c32fe233867a.pdf
QTC เจาะทิศทางพลังงานไทย - TQM หุ้นปันผลเด่น โบรกฯ ชี้เป้า 19.10 บ.
NER โบรกฯคาด Q3/69 กำไรโตแรง 52-58%
QTC เจาะทิศทางพลังงานไทยสูเทคฯอนาคต
GUNKUL เตรียมเสนอขายหุ้นกู้ชุดใหม่ - ออมสิน ยกระดับ SME ทั่วไทย
TTB ประกาศซื้อหุ้นคืนครั้งที่ 5 วงเงิน 14,000 ล้านบาท
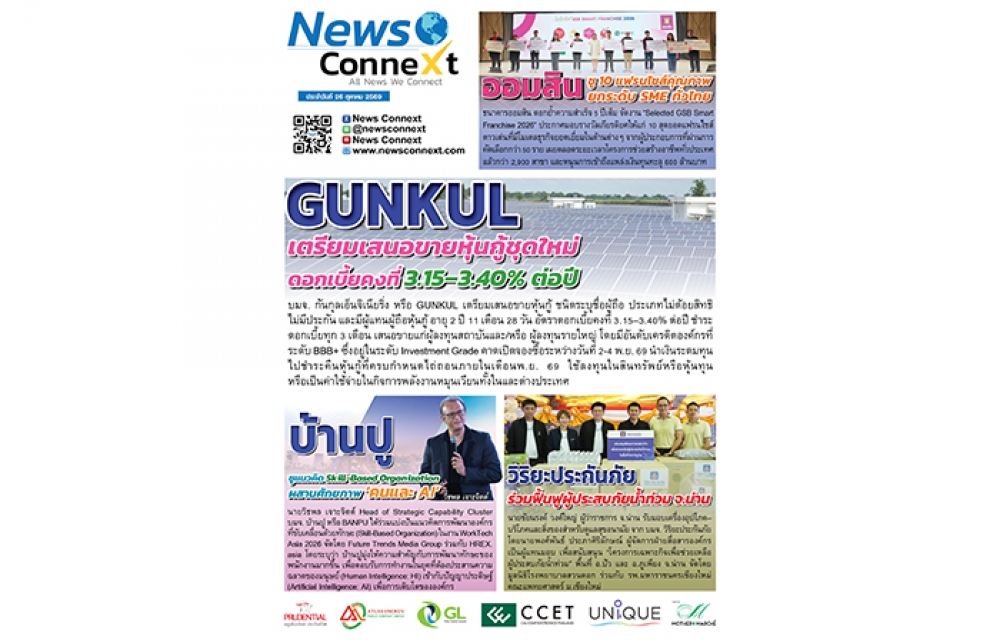
GUNKUL เตรียมเสนอขายหุ้นกู้ชุดใหม่ ดอกเบี้ย 3.15–3.40% ต่อปี