Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
ตลท. MOU กับ NYSE เชื่อมโยงตลาดทุนไทย-สหรัฐ
MAI
READY เปิดตัว Hotel Loyalty by Pointspot ปลดล็อกโรงแรมไทย
IPO
PLAY26 ลุยระดมทุน LiVEx ปูทางเข้า mai
บล./บลจ
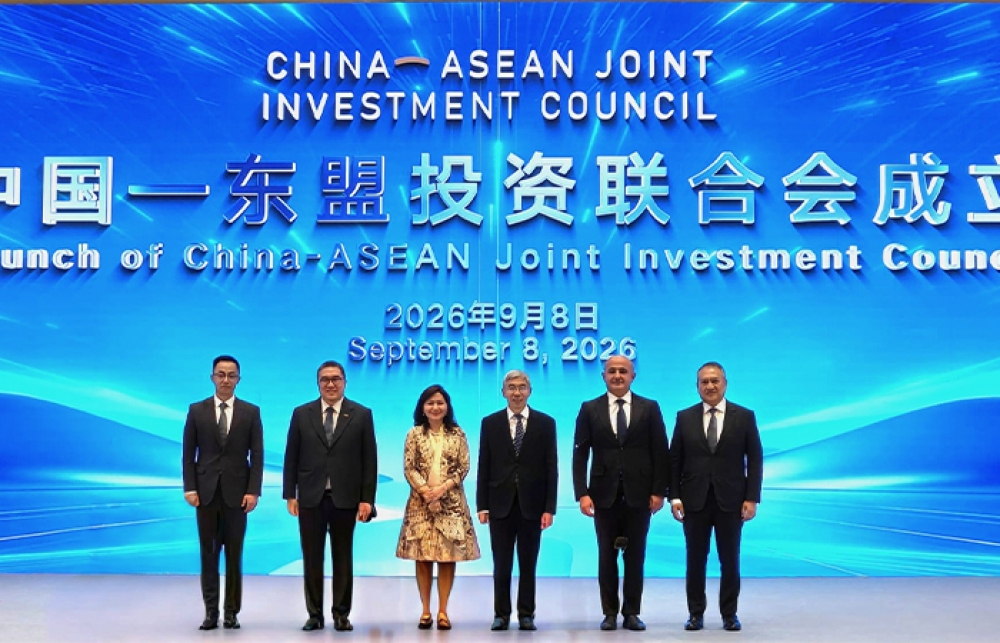
กบข. ร่วมก่อตั้ง CAJIC เชื่อมเครือข่ายลงทุนจีน–อาเซียน
เศรษฐกิจ-การเงิน-การคลัง
กรุงศรี ประเมินกรอบเงินบาท 33.00-33.60 บ./ดอลลาร์ จับตาราคาน้ำมันโลก
การค้า - พาณิชย์
EXIM BANK ชู Sustainable Finance หนุนธุรกิจกิจรับมือกติกาการค้าโลก
พลังงาน - อุตสาหกรรม
ปตท. ผนึก 4 หน่วยงานรัฐ ขับเคลื่อน “I-SPARK”
คมนาคม - โลจิสติกส์
PROSPECT REIT เคาะปันผล 0.1400 บ. ลุยเปิดจองซื้อหน่วยเพิ่มทุนครั้งที่ 3
แบงก์ - นอนแบงก์
ทีทีบี - กลาโหม เดินหน้าสร้าง “พี่เลี้ยงแก้หนี้”
ไฟแนนซ์ - ลิสซิ่ง
SAWAD ปันผลระหว่างกาลหุ้น 0.35 บาท จ่าย 21 ต.ค.69
SMEs - Startup
Orbix Tech ชี้ Blockchain ก้าวสู่โครงสร้างพื้นฐานแห่งความเชื่อมั่น
ประกันภัย - ประกันชีวิต
ปลื้ม! ประกันชีวิต ทีทีบี ยูเอส มัลติ-แอสเซตฯ ยอดขายโตกว่า 400%
รถยนต์
PTG โชว์ความสำเร็จ PT MAXNITRON RACING SERIES 2026 สนาม 2
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
SAM เปิดบ้านช่วยคนไทยแก้หนี้เสียผ่านโครงการ “ปิดหนี้ไว ไปต่อได้”
การตลาด
“ไอคอนสยาม” ปิดฉากเวทีการแข่งขัน TICC 2026
CSR
Orbix Tech ชี้ Blockchain ก้าวสู่โครงสร้างพื้นฐานแห่งความเชื่อมั่น
Information
วิริยะประกันภัย จับมือขนส่งจังหวัดระยอง จัดอบรมใบขับขี่ รุ่นที่ 166
Gossip
HL ลุย Pet Health รับเทรนด์ Pet Humanization
Entertainment
True SkyBridge กับภารกิจส่งมอบ iPhone 18 Pro
สกุ๊ป พิเศษ
PTG ผ่านความแข็งแกร่ง ชู Non-Oil ธงนำ
NER แกร่ง! ไม่เกรงใจใคร - โบรกฯ เชียร์ "ซื้อ"
2023-03-09 21:44:52
2622
sharer
NER แกร่ง! ไม่เกรงใจใคร - โบรกฯ เชียร์ "ซื้อ" (สกู๊ปพิเศษ)
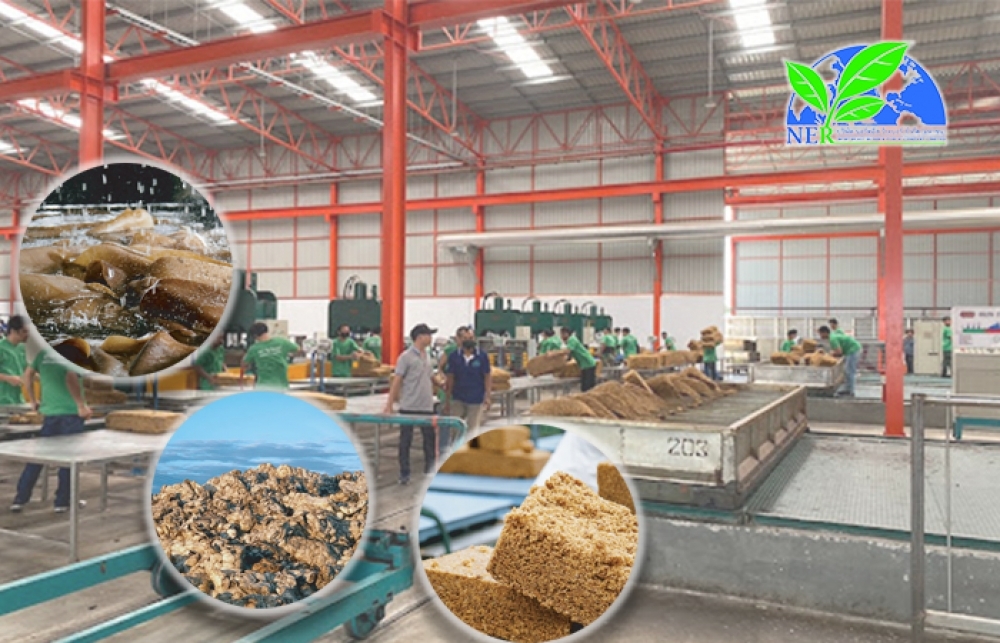
ทำผลงานออกมา ยังคงเป็นที่ประจักษ์ถึงการเติบโตอย่างต่อเนื่องและแข็งแกร่งมากๆ สำหรับ
บริษัท นอร์ทอีส รับเบอร์ จำกัด (มหาชน) หรือ NER
ผู้ดำเนินธุรกิจผลิตและจำหน่ายยางแผ่นรมควัน ยางแท่ง และยางผสม เพื่อจำหน่ายไปยังผู้ผลิตในอุตสาหกรรมต่างๆ และกลุ่มผู้ค้าคนกลางทั้งในประเทศและต่างประเทศ
โดยผลการดำเนินงานปี 2565 สิ้นสุดวันที่ 31 ธันวาคม 2565 มีรายได้จากการขายสินค้า 25,172.06 ล้านบาท เพิ่มขึ้น 746.40 ล้านบาท หรือเพิ่มขึ้น 3.06% เมื่อเทียบกับปี 2564 และมีกำไรสุทธิรวม 1,748.00 ล้านบาท คิดเป็นอัตรากำไรสุทธิ 6.94% โดยรายได้จากการขายเพิ่มขึ้นจากราคาขายเฉลี่ยในปี 2565 เพิ่มสูงขึ้น 4.25% เมื่อเทียบกับปี 2564 ขณะที่ต้นทุนขายในปี 2565 อยู่ที่ 22,116.16 ล้านบาท หรือคิดเป็น 87.86% ของรายได้จากการขาย
"คณะกรรมการบริษัทฯ อนุมัติการจ่ายเงินปันผลสำหรับผลการดำเนินงานประจำปี 2565 ในอัตราหุ้นละ 0.38 บาท คิดเป็นเงินทั้งสิ้น 702.16 ล้านบาท เมื่อหักเงินปันผลระหว่างกาลสำหรับผลประกอบการงวด 6 เดือนแรกของปี 2565 อัตราหุ้นละ 0.07 บาทต่อหุ้น คิดเป็นเงิน 129.34 ล้านบาท ที่ได้จ่ายไปเมื่อวันที่ 7 ก.ย. 2565 คงเหลือเงินปันผลที่จะจ่ายอีกอัตราหุ้นละ 0.31 บาท คิดเป็นเงิน 572.81 ล้านบาท ซึ่งการจ่ายเงินปันผลปี 2565 คิดเป็นอัตรา 40.17% ของกำไรสุทธิหลังจากหักเงินทุนสำรองตามกฎหมาย โดยจะกำหนดรายชื่อผู้ถือหุ้นที่มีสิทธิรับเงินปันผล หรือ Record date วันที่ 21 เม.ย. 2566 และกำหนดจ่ายเงินปันผลวันที่ 9 พ.ค. 2566"
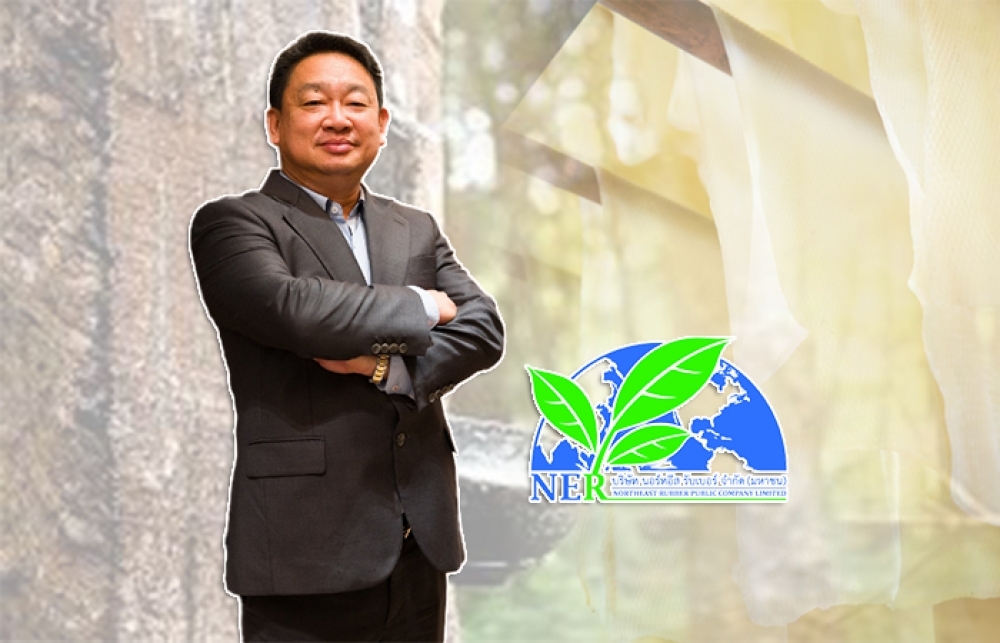
นายชูวิทย์ จึงธนสมบูรณ์
ประธานเจ้าหน้าที่บริหาร บริษัท นอร์ทอีส รับเบอร์ จำกัด (มหาชน) หรือ NER กล่าว
สำหรับปี 2566 บริษัทตั้งเป้าปริมาณขายรวมที่ 5 แสนตัน คิดเป็นรายได้ประมาณ 3 หมื่นล้านบาท เนื่องจากความต้องการสินค้าที่เพิ่มสูงขึ้นจากการเปิดประเทศ โดยเฉพาะจีน และความต้องการรถยนต์ไฟฟ้า (EV) ที่เพิ่มมากขึ้น นอกจากนี้ บริษัทจะมุ่งเน้นการขยายตลาดกลุ่มลูกค้าประเทศต่างๆ รวมถึงอินเดียเพิ่มขึ้น โดยปัจจุบันบริษัทมีการเซ็นสัญญากลุ่มลูกค้าใหม่เพิ่มขึ้นอีกหลายราย ทั้งในจีน สิงคโปร์ อินเดีย และในไทย
นอกจากนี้ บริษัทมีแผนขยายกำลังการผลิตสินค้าประเภทยางแท่งและยางแท่งผสม โดยการลงทุนก่อสร้างโรงงานยางแท่งและยางผสม แห่งที่ 3 กำลังการผลิต 172,800 ตัน ใช้งบลงทุนประมาณ 700 ล้านบาท ปัจจุบันอยู่ระหว่างการเตรียมการและการปรับปรุงที่ดิน ซึ่งคาดว่าโรงงานจะสร้างเสร็จในไตรมาส 1 ปี 2567 ซึ่งหลังจากการขยายกำลังการผลิตดังกล่าว บริษัทจะมีกำลังการผลิตสินค้ารวมทั้งสิ้น 688,400 ตันต่อปี
ด้านธุรกิจสินค้าสำเร็จรูป (สินค้าปลายน้ำ) บริษัทมีแผนการทำการตลาด โดยมุ่งเน้นการวิจัยและพัฒนาสินค้าปลายน้ำต่างๆ ที่ใช้ยางพาราเป็นวัตถุดิบหลัก ให้เป็นที่ต้องการของตลาด เพื่อเพิ่มมูลค่าให้กับสินค้าอย่างต่อเนื่อง ซึ่งจะทำให้สัดส่วนยอดขายสินค้าปลายน้ำเติบโตขึ้นเป็นลำดับ โดยเฉพาะสินค้าในกลุ่มสินค้าสำเร็จรูปที่ใช้ส่วนผสมของยางพาราเป็นวัตถุดิบหลัก เพื่อสร้างการเติบโตอย่างยั่งยืนให้แก่บริษัทในระยะยาว
ผลงานที่ออกมาในแต่ละไตรมาส แต่ละปี รวมทั้งผลตอบแทนจากการลงทุนและปันผลของ NER ไม่เคยให้นักลงทุน ผู้ถือหุ้น ผิดหวัง ทำให้โบรกเกอร์หลายสำนัก ต่างเทเสียงเชียร์ "ซื้อ" หุ้น NER มาอย่างต่อเนื่อง เช่นเดียวกับล่าสุดที่มีโบรกเกอร์อย่างน้อย 7 แห่ง ประสานเสียงเชียร์ "ซื้อ" NER โดย บล.เอเซีย พลัส คาดกำไรสุทธิปี 2566 ของ NER จะเพิ่มขึ้น 19% yoy จากแนวโน้มปริมาณขายยางพาราเพิ่มขึ้น 14% yoy โดยคาดกำไรสุทธิงวด 1Q66 จะเติบโตจากงวด 4Q65 จากแนวโน้ม gross margin ฟื้นตัว ตามทิศทางราคายางพาราโลก และ NER ประกาศจ่ายปันผลสำหรับงวด 2H65 เท่ากับ 0.31 บาท คิดเป็น Div yield 5.3% แนะนำ "ซื้อ"
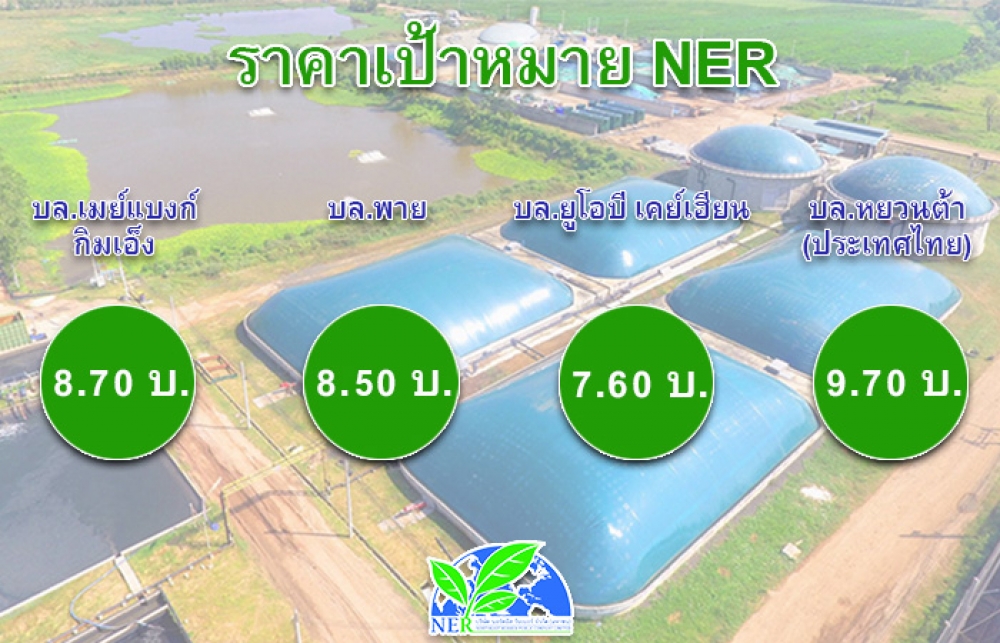
ขณะที่ บล.เมย์แบงก์ กิมเอ็ง คงคำแนะนำ "ซื้อ" ราคาเป้าหมาย 8.70 บาท โดยระบุว่า 1.ไตรมาส 4/65 เชื่อว่าเป็น bottom ของราคายาง และ GPM โดยกำไรจะไต่ไป peak ไตรมาส 3/66 หรือตั้งแต่ ม.ค. 66 ออเดอร์จีนมาหนาแน่น ทั้งเปิดเมือง ทั้งรถ EV แม้ volume 1Q66 จะย่อจาก 4Q65 แต่ GPM ที่ฟื้นออกมา มองว่ากำไรไรจะเริ่มฟื้นตัวเมื่อเทียบ QoQ แล้วเดินหน้าต่อ, 2.บริษัทเตรียมขยายกำไรการผลิตใหม่เพิ่มขึ้น 33% หรืออีก 1.7 แสนตัน ใช้เงิน 700 ล้านบาท แล้วเสร็จ 1Q67 ประเด็นนี้ถือเป็นเรื่องใหม่เหนือความคาดหมาย และ 3.การเพิ่มทุนแบบ PP mandate 8.7% ยังขอมติผู้ถือหุ้นค้างไว้ก่อน เผื่อไว้สำหรับเตรียมเงินทุน ลดภาระดอกเบี้ย ขยาย w/c เพื่อลดระดับ D/E ratio
ส่วน บล.พาย มอง 4Q22 ไม่ดี เพราะราคาขาย แต่ยังคงคำแนะนำ “ซื้อ” และประเมินมูลค่าพื้นฐานที่ 8.50 บาท โดยยังไม่ได้รวมหุ้นเพิ่มทุนที่เตรียมขายให้กับกองทุนต่างประเทศด้วย เช่นเดียวกับ บล.ยูโอบี เคย์ เฮียน (ประเทศไทย) ระบุว่า จุดที่ดีในการเข้าซื้อมาถึงแล้ว โดยกำไร 4Q22 ลดลง 39.6% yoy และ 30.4% qoq ต่ำกว่าที่คาด กดดันจาก ASPs และ GPM ที่ลดลง ตามแนวโน้มราคายางช่วง 3Q22 แต่ฝ่ายวิจัยมีการปรับประมาณการปี 2023-24 ลง 9% และ 7% ตามลำดับ โดยได้กำไรปี 2023 ยังเติบโต 14% yoy หนุนจากปริมาณขายที่ขยายตัว yoy ทั้งนี้ มีแนวโน้มกำไรระยะสั้น 1Q23 อาจยังไม่โดดเด่น แต่เชื่อว่าจะเริ่มเห็นการฟื้นตัวดีขึ้นในช่วง 2Q23 ตามราคายางที่เริ่มฟื้นตัวนับจากช่วงปลายปี 2022 ขณะที่ราคาเป้าหมายใหม่ที่ 7.60 บาท ยังมี Upside + yield น่าสนใจ คงคำแนะนำ "ซื้อ"
บล.หยวนต้า (ประเทศไทย) คงคำแนะนำ "ซื้อ" เป้าหมาย 9.70 บาท โดยคาดกำไรปกติใน 1Q66 กลับมาที่ระดับเหนือ 400 ล้านบาท จากการฟื้นตัวของราคาขายเฉลี่ยราว 10% ขณะที่ปริมาณขายคาดทรงตัวถึงเพิ่มขึ้นเล็กน้อย QoQ ทำให้กำไรฟื้นตัวระดับ 20%+/- เทียบ QoQ และทรงตัว YoY บริษัทตั้งเป้าปริมาณขายที่ 5 แสนตันในปี 2566 และตั้งเป้ารายได้ที่ 3 หมื่นล้านบาท จึงยังคงประมาณการกำไรปี 2566 ที่ 2,200 ล้านบาท คงราคาเป้าหมายสิ้นปี 2566 ที่ 9.70 บาท คงคำแนะนำ "ซื้อ"
ตลท. MOU กับ NYSE เชื่อมโยงตลาดทุนไทย-สหรัฐ
PTT แจกปันผลระหว่างกาล 1.40 บ. - BBL อนุมัติวงเงินสินเชื่อสีเขียว
ตลท. มอบรางวัลทุนวิจัยด้านตลาดทุน ประจำปี 69
PTT เคาะจ่ายปันผลระหว่างกาล 1.40 บ ลุยขายหุ้นที่ซื้อคืนกลับเข้าตลาด
PTG - กาแฟพันธุ์ไทย คว้า 'สินค้าและบริการแห่งปี 69' - SO ใช้ MOBIX บริหาร “คน-รถยนต์-งาน”
PTG - กาแฟพันธุ์ไทย คว้ารางวัลสินค้าและบริการแห่งปี 69