Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
KBANK ออกหุ้นกู้ 800 ล้านดอลลาร์ - EKH โบรกฯ ชี้เป้า 5.85 บ./หุ้น
MAI
MOTHER โค้งท้ายปีสดใส ไฮซีซันท่องเที่ยวหนุนรายได้โต
IPO
PUEAN ยื่นไฟลิ่งขายหุ้นกู้มีประกัน มูลค่า 200 ล.
บล./บลจ
กบข. เตรียมส่งผลตอบแทน 1,789 ล้านบ. เป็นรายได้แผ่นดิน
เศรษฐกิจ-การเงิน-การคลัง
SCB EIC ชี้วัฏจักรการลงทุน AI โลก หนุนศก.ไทย แต่ฟื้นตัวแบบ K-shaped
การค้า - พาณิชย์
EXIM BANK ผนึก 2 หน่วยงานรัฐ หนุน SMEs ไทยลุยเวทีโลก
พลังงาน - อุตสาหกรรม
INNOPOWER ผนึก EECO หนุนอุตฯ EEC มุ่งสู่ Carbon Neutrality
คมนาคม - โลจิสติกส์
PROSPECT REIT เคาะปันผล 0.1400 บ. ลุยเปิดจองซื้อหน่วยเพิ่มทุนครั้งที่ 3
แบงก์ - นอนแบงก์
EXIM BANK จัดเต็มโปรโมชันเพื่อผู้ส่งออก ต่อยอดธุรกิจไทย สู่ตลาดโลก
ไฟแนนซ์ - ลิสซิ่ง
PUEAN ลุยสาขาใหม่ ดันพอร์ตสินเชื่อโต 900 ล.
SMEs - Startup
Orbix Tech ชี้ Blockchain ก้าวสู่โครงสร้างพื้นฐานแห่งความเชื่อมั่น
ประกันภัย - ประกันชีวิต
วิริยะประกันภัน ชวนศึกษาหลักเกณฑ์ พ.ร.บ. ใหม่
รถยนต์
PTG โชว์ความสำเร็จ PT MAXNITRON RACING SERIES 2026 สนาม 2
ท่องเที่ยว
SCB PLANET PLUS ผนึก KTO และ KKday ส่งแคมเปญ “เที่ยวคุ้ม ทั่วโลก”
อสังหาริมทรัพย์
SAM ชวนชาว “ฝั่งธน-เมืองนนท์” แก้หนี้เสียต่ำแสน ลดต้น - ฟรีดอกเบี้ย
การตลาด
CPW กระแส iPhone 18 คึกคัก รับโค้งท้ายปี
CSR
Orbix Tech ชี้ Blockchain ก้าวสู่โครงสร้างพื้นฐานแห่งความเชื่อมั่น
Information
ออมสิน ส่งท้ายโรดโชว์ 4 ภาค “ออม-เรียน เธชัน” สร้างภูมิการเงินวัยทีน
Gossip
SA ชวนติดโซลาร์เซลล์
Entertainment
Eternity at One จับมือ SCB WEALTH เปิดศึกกอล์ฟส่งท้ายปี
สกุ๊ป พิเศษ
ซิกเว่ แบ่งปันมุมมอง ขับเคลื่อนศก.ไทยด้วย 'หลัก AI ที่มีความรับผิดชอบ'
KBANK แจ้งงบการเงินปี 66 ฟาดกำไร 42,405 ล.
2024-01-19 14:17:25
546
sharer
นิวส์ คอนเน็คท์ – KBANK ประกาศผลประกอบการปี 66 มีกำไรสุทธิจำนวน 42,405 ล้านบาท เพิ่มขึ้น 18.55% เมื่อเทียบกับปีก่อน รับแรงหนุนจากรายได้ดอกเบี้ยสุทธิเพิ่มขึ้น 11.61% และรายได้ที่มิใช่ดอกเบี้ยเพิ่มขึ้น 9.81%
เมื่อวันที่ 19 มกราคม 2567 นางสาวขัตติยา อินทรวิชัย ประธานเจ้าหน้าที่บริหาร ธนาคารกสิกรไทย จำกัด (มหาชน) หรือ KBANK เปิดเผยว่า ผลประกอบการปี 2566 ของธนาคารและบริษัทย่อยมีกำไรสุทธิจำนวน 42,405 ล้านบาท เพิ่มขึ้น 18.55% เมื่อเทียบกับปีก่อนซึ่งเป็นฐานที่ต่ำ รวมถึงภาวะเศรษฐกิจที่ทยอยปรับตัวดีขึ้นในบางส่วน อย่างไรก็ตาม ธนาคารยังคงตั้งสำรองผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นในปริมาณสูงใกล้เคียงกับปีก่อน เพื่อรองรับความไม่แน่นอนจากปัจจัยทางเศรษฐกิจที่อาจจะเกิดขึ้น
ทั้งนี้ ธนาคารยังคงยึดหลักความระมัดระวังในการพิจารณาตั้งสำรองฯ เพื่อเสริมความแข็งแกร่งอย่างต่อเนื่อง รายได้ที่มิใช่ดอกเบี้ยเพิ่มขึ้นส่วนใหญ่มาจากกำไรจากการลงทุนในตราสารทางการเงินต่าง ๆ ตามสภาวะตลาด ผ่านนโยบายการกระจายความเสี่ยงการลงทุนในสินทรัพย์ทั่วโลก รวมทั้งรายได้ที่เกี่ยวเนื่องกับธุรกิจท่องเที่ยวจากการเปิดประเทศ ขณะที่รายได้ดอกเบี้ยสุทธิเพิ่มขึ้นตามสภาวะตลาด แม้ว่าการเติบโตของเงินให้สินเชื่อชะลอตัวลงเล็กน้อยเมื่อเทียบกับปีก่อน โดยมุ่งเน้นการจัดการคุณภาพสินทรัพย์ เพิ่มความยืดหยุ่นในการดูแลช่วยเหลือลูกค้ากลุ่มต่าง ๆ ประกอบกับการยกระดับกระบวนการเพิ่มศักยภาพการปล่อยสินเชื่อใหม่ของธนาคารให้มีประสิทธิภาพยิ่งขึ้น ในส่วนของค่าใช้จ่ายในการดำเนินงานเพิ่มขึ้นสอดคล้องกับรายได้ที่เพิ่มตามปริมาณธุรกิจ โดยอัตราส่วนค่าใช้จ่ายจากการดำเนินงานอื่น ๆ ต่อรายได้จากการดำเนินงานสุทธิ (Cost to income ratio) อยู่ที่ 44.10% เพิ่มขึ้นเล็กน้อยจากปีก่อนซึ่งอยู่ที่ 43.15%
ขณะที่รายได้จากการดำเนินงานเพิ่มขึ้นจำนวน 19,396 ล้านบาท หรือ 11.19% โดยมีรายได้ดอกเบี้ยสุทธิจำนวน 148,444 ล้านบาท เพิ่มขึ้น 11.61% ตามสภาวะตลาด ในส่วนของรายได้ดอกเบี้ยสุทธิยังไม่ได้หักต้นทุนการบริหารจัดการหนี้ในเรื่องต่าง ๆ และค่าใช้จ่ายในการดำเนินงาน และเมื่อเทียบกับฐานของสินทรัพย์ที่ก่อให้เกิดรายได้ มีอัตราผลตอบแทน (NIM) อยู่ที่ 3.66% นอกจากนี้ รายได้ที่มิใช่ดอกเบี้ยเพิ่มขึ้นจำนวน 3,950 ล้านบาท หรือ 9.81% ส่วนใหญ่เกิดจากการบริหารจัดการลงทุนทั้งในและต่างประเทศ และรายได้จากธุรกรรมเพื่อค้าและปริวรรตเงินตราต่างประเทศที่เพิ่มขึ้นตามปริมาณธุรกิจ สอดคล้องกับการฟื้นตัวบางส่วนของภาคการท่องเที่ยว อย่างไรก็ตาม รายได้ค่าธรรมเนียมและบริการสุทธิลดลงจำนวน 1,702 ล้านบาท หรือ 5.17% หลัก ๆ จากค่านายหน้าจากการซื้อขายหลักทรัพย์ ค่าธรรมเนียมรับจากการโอนเงิน และรายได้สุทธิจากการรับประกันภัยที่ลดลงซึ่งเป็นไปตามสภาวะตลาด
สำหรับผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น (ECL) ในปี 2566 มีจำนวน 51,840 ล้านบาท ซึ่งยังเป็นการตั้งในปริมาณสูงใกล้เคียงกับปีก่อน จากการพิจารณาตามหลักความระมัดระวังอย่างต่อเนื่องเพื่อเสริมความแข็งแกร่งรองรับความไม่แน่นอนที่อาจจะเกิดขึ้นจากสภาวะเศรษฐกิจโลก และเพื่อดูแล ช่วยเหลือเสริมศักยภาพการดำเนินธุรกิจให้ลูกค้า เพิ่มความความยืดหยุ่นในการจัดการคุณภาพสินทรัพย์ โดยอัตราส่วนค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อเงินให้สินเชื่อด้อยคุณภาพ (Coverage ratio) ณ วันที่ 31 ธ.ค. 2566 อยู่ที่ระดับ 152.23%
ในส่วนของค่าใช้จ่ายจากการดำเนินงานอื่น ๆ เพิ่มขึ้นจำนวน 10,215 ล้านบาท หรือ 13.67% หลัก ๆ จากค่าใช้จ่ายในการดำเนินงานที่เพิ่มขึ้นสอดคล้องกับรายได้ตามปริมาณธุรกิจ เช่น ค่าใช้จ่ายในการให้บริการลูกค้า ค่าใช้จ่ายทางการตลาด และค่าใช้จ่ายทางด้านเทคโนโลยีสารสนเทศ เพื่อให้สามารถตอบโจทย์การให้บริการ และรองรับความต้องการของลูกค้า รวมทั้งการดูแลรักษาความปลอดภัยข้อมูลลูกค้า นอกจากนี้ ค่าใช้จ่ายเกี่ยวกับพนักงานเพิ่มขึ้น ส่วนหนึ่งจากมาตรการช่วยเหลือค่าครองชีพซึ่งเป็นค่าใช้จ่ายที่เกิดขึ้นเพียงครั้งเดียวในช่วงต้นปี สำหรับอัตราส่วนค่าใช้จ่ายจากการดำเนินงานอื่น ๆ ต่อรายได้จากการดำเนินงานสุทธิ (Cost to income ratio) อยู่ที่ 44.10% เพิ่มขึ้นเล็กน้อยจากปีก่อนซึ่งอยู่ที่ 43.15%
โดย ณ วันที่ 31 ธ.ค. 2566 ธนาคารและบริษัทย่อยมีสินทรัพย์รวมจำนวน 4,283,556 ล้านบาท เพิ่มขึ้นจากสิ้นปี 2565 จำนวน 37,187 ล้านบาท หรือ 0.88% หลัก ๆ เกิดจากการเพิ่มขึ้นของรายการระหว่างธนาคารและตลาดเงินสุทธิ ซึ่งเป็นการบริหารสภาพคล่องตามปกติของธนาคาร รวมถึงสินทรัพย์ทางการเงินต่าง ๆ ตามสภาวะตลาดภายใต้การบริหารจัดการอย่างมีคุณภาพ ในขณะที่เงินให้สินเชื่อสุทธิชะลอตัวลงเล็กน้อย จากการยกระดับกระบวนการเพิ่มศักยภาพการปล่อยสินเชื่อใหม่ของธนาคารให้มีประสิทธิภาพยิ่งขึ้น และการจัดการคุณภาพสินทรัพย์ภายใต้สภาวะเศรษฐกิจที่ชะลอตัว รวมทั้งการช่วยเหลือลูกค้ากลุ่มเปราะบางภายหลังจากมาตรการช่วยเหลือของธนาคารแห่งประเทศไทย (ธปท.)สิ้นสุดลงในปี 2566 ซึ่งมีส่วนช่วยให้ลูกค้ามีสถานะทางการเงินที่ดีขึ้น สามารถประกอบธุรกิจได้อย่างต่อเนื่อง และสามารถขับเคลื่อนการฟื้นตัวของระบบเศรษฐกิจโดยรวม
ทั้งนี้ เงินให้สินเชื่อด้อยคุณภาพต่อเงินให้สินเชื่อ (%NPL gross) อยู่ที่ระดับ 3.19% สำหรับอัตราส่วนเงินกองทุนทั้งสิ้นต่อสินทรัพย์เสี่ยงของกลุ่มธุรกิจทางการเงินธนาคารกสิกรไทยตามหลักเกณฑ์ Basel III ณ วันที่ 31 ธ.ค. 2566 ยังคงมีความแข็งแกร่งอยู่ที่ 19.41% โดยมีอัตราส่วนเงินกองทุนชั้นที่ 1 อยู่ที่ 17.44%
KBANK ออกหุ้นกู้ 800 ล้านดอลลาร์ - EKH โบรกฯ ชี้เป้า 5.85 บ./หุ้น
ตลท. ผุดโครงการ BOI to IPO - PTG ผนึก กฟน. เพิ่มทางเลือกแลก POINT
ตลท. เช็น MOU บีโอไอ-ก.ล.ต. ผุด BOI to IPO
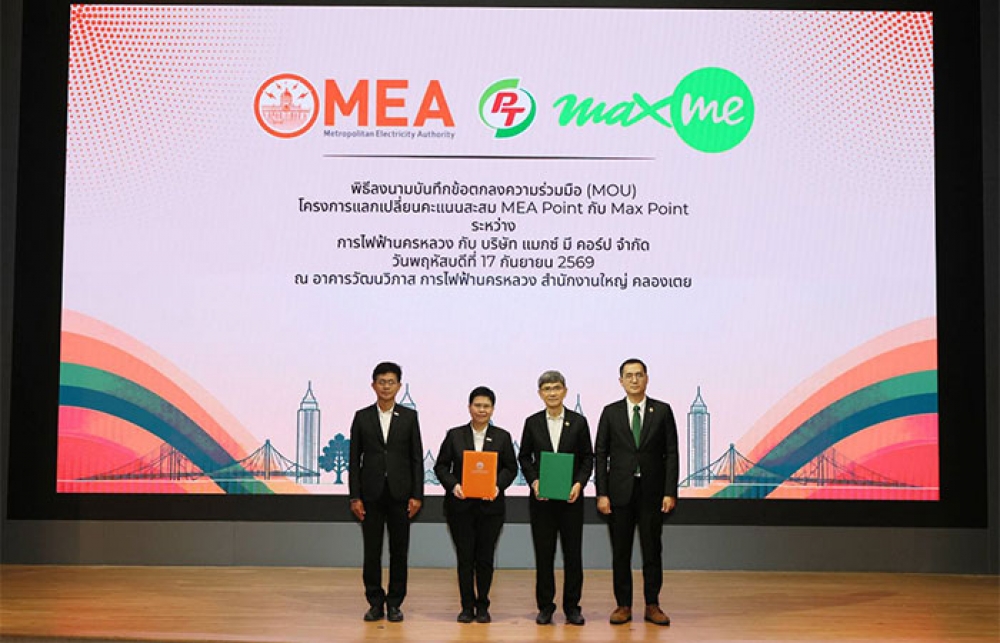
PTG ผนึก กฟน. เชื่อมระบบคะแนน MEA Point แลก Max Point
TEGH โบรกฯ คาดกำไรโต 560 ล้าน - AMATA ทุ่มลงทุน 3.1 พันล้านบ.
TEGH โบรกฯ เคาะเป้าราคาสูง 4.40 บ.