Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
SO โชว์ Q3/69 กำไรพุ่ง 33.20%
MAI
LEO ธรรมาภิบาลเด่น! คว้า CGR 5 ดาว ระดับ “ดีเลิศ”
IPO
SUEN เดินสายโรดโชว์ 5 เมืองใหญ่ โชว์ศักยภาพก่อน IPO
บล./บลจ
“โกลเบล็ก” ส่องดัชนี พ.ย. Sideway ชูหุ้น รพ. เด่นรับไฮซีซัน
เศรษฐกิจ-การเงิน-การคลัง
กรุงศรี ส่องกรอบเงินบาท 33.50-34.00 บ./ดอลลาร์ ลุ้นผลเลือกตั้ง- จ้างงานสหรัฐฯ
การค้า - พาณิชย์
APM เดินหน้าจัด “High-Flyer Entrepreneur” ปั้น SMEs ลุย IPO
พลังงาน - อุตสาหกรรม
UU ชูเทคโนโลยีประปาอัจฉริยะ ลดน้ำสูญเสีย–ลดต้นทุน
คมนาคม - โลจิสติกส์
WICE คว้า 3 รางวัล จากเวทีระดับนานาชาติ
แบงก์ - นอนแบงก์
BAY ชูทิศทางขับเคลื่อนธุรกิจด้วย AI ในงาน Krungsri Tech Day 2026
ไฟแนนซ์ - ลิสซิ่ง
SAWAD ปันผลระหว่างกาลหุ้น 0.35 บาท จ่าย 21 ต.ค.69
SMEs - Startup
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
ประกันภัย - ประกันชีวิต
เมืองไทยประกันชีวิต เข้าร่วม UN Global Compact
รถยนต์
PT Songkhla Grand Prix 2026 เงินสะพัดกว่า 1,000 ล้านบ.
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
SAM เตือนชาวเหนือใช้สิทธิ์! ลดเงินต้น 50% กับโครงการ “ปิดหนี้ไว ไปต่อได้”
การตลาด
โก โฮลเซลล์ จับมือ พม. เปิด "ตลาดนัดชุมชน สร้างอาชีพและรายได้ ผู้สูงอายุ"
CSR
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
Information
SINO คว้า 2 รางวัลใหญ่ระดับภูมิภาคจากงาน Supply Chain Asia Awards 2026
Gossip
UNIX เดินเครื่องจักรใหม่ พ.ย.นี้! หนุนผลงาน Q4/69
Entertainment
กรุงเทพประกันชีวิต ชวนสังคมไทยใส่ใจ “คลายเครียด”
สกุ๊ป พิเศษ
SUEN เสริมแกร่งวัสดุก่อสร้างครบวงจร เดินหน้าเข้า SET
DMT กูรูหุ้นเชียร์ซื้อ เคาะเป้า 14.30 บ.
2024-03-07 15:01:15
553
sharer
นิวส์ คอนเน็คท์ - DMT สตอรี่สวย โบรกฯ แนะนำซื้อหุ้น ให้ราคาเป้าหมาย 14.30 บาท ระบุ มีศักยภาพในการเติบโตสูงจากจำนวนรถใช้ทางด่วนเพิ่มต่อเนื่อง รับภาคการท่องเที่ยวฟื้นตัว ทั้งมีแผนเข้าประมูลใหม่เพื่อเพิ่มรายได้ เดินหน้าติดตั้ง Solar Rooftop เพื่อลดค่าไฟฟ้า ที่สำคัญสามารถจ่ายเงินปันผลระดับสูง และตั้งเป้ารักษาระดับการจ่ายเงินปันผลไม่ต่ำกว่า 1 บาทต่อหุ้น ด้วยอัตราผลตอบแทนเงินปันผลเฉลี่ย 8% ต่อปี
บริษัทหลักทรัพย์ ทิสโก้ จำกัด ได้เผยแพร่บทวิเคราะห์แนะนำซื้อหุ้น บริษัท ทางยกระดับดอนเมือง จำกัด (มหาชน) หรือ DMT โดยให้ราคาเป้าหมาย 14.30 บาท โดยยังคงมั่นใจต่อแนวโน้มกิจกรรมการเดินทางผ่านทางยกระดับที่เพิ่มขึ้น เนื่องจากภาคการท่องเที่ยวฟื้นตัว ส่งผลให้จำนวนผู้โดยสารสนามบินดอนเมืองฟื้นตัว ทำให้จำนวนผู้ใช้รถผ่านทางยกระดับเติบโตอย่างต่อเนื่อง
ทั้งนี้ ประเด็นสำคัญของ DMT ประกอบด้วย ศักยภาพในการเติบโตจากจำนวนรถใช้ทางด่วน ที่ส่งผลให้รายได้ค่าผ่านทาง และจำนวนรถใช้เส้นทางยกระดับปรับตัวเพิ่มขึ้นต่อเนื่อง โดยจำนวนรถยังมีช่องว่างในการเติบโตจากปัจจุบันเพียง 74% ของก่อนโควิด-19 จากกิจกรรมรอบเส้นทางเพิ่มขึ้นปริมาณรถยนต์จดทะเบียนสะสมในกรุงเทพที่เติบโตต่อเนื่อง
ด้านการฟื้นตัวของผู้โดยสารสนามบินดอนเมือง จากการฟื้นตัวของภาคการท่องเที่ยว และนโยบายฟรีวีซ่าไทย-จีน โดยบริษัทคาดจะมีจำนวนผู้โดยสาร 4 ล้านคนในช่วง 1 มกราคม – 8 กุมภาพันธ์ โดยคาดเป็นผู้สารชาวจีนประมาณ 730,000 คน ส่งผลให้แนวโน้มผู้โดยสารสนามบินดอนเมืองจะปรับตัวขึ้น อีกทั้ง สนามบินดอนเมืองเป็นจุดศูนย์กลางที่เชื่อมต่อไปยังจังหวัดต่างๆในประเทศ
ขณะเดียวกัน DMT มีแผนเข้าร่วมประมูลหลายโครงการ ประกอบไปด้วย M5 (อุตราภิมุข), M9 (สายวงแหวนรอบนอก), M82 (สายบางขุนเทียน) และ M6/M81 (จุดพักรถ) ทั้งยังมีแผนเพิ่มช่องทางการชำระค่าผ่านทางผ่านช่องทาง Smart Pay เพื่อรองรับการชำระแบบ QR Code, E-Wallet, Digital Currency และ E-Coupon เพื่ออำนวยความสะดวกและเพิ่มความรวดเร็วในการผ่านทางสำหรับผู้ใช้บริการ
รวมทั้งมีโครงการติดตั้ง Solar Rooftop และโครงการเพิ่มประสิทธิภาพไฟฟ้าบนทางด่วน ที่คาดว่าจะสามารถช่วยลดต้นทุนค่าไฟได้ประมาณ 20-30% นอกจากนี้ ยังมีโครงการต่างๆ ที่ช่วยยกระดับมาตรฐาน ESG ให้กับบริษัทฯ ที่สำคัญ DMT มีสถานะเงินสดสุทธิ ภาระหนี้สินต่ำ ทำให้บริษัทฯ สามารถจ่ายเงินปันผลระดับสูง และตั้งเป้ารักษาระดับการจ่ายเงินปันผลไม่ต่ำกว่า 1 บาทต่อหุ้น ด้วยอัตราผลตอบแทนเงินปันผลเฉลี่ย 8% ต่อปี
ดังนั้นคงประมาณการ และยังคงแนะนำ “ซื้อ” DMT จากคาดการณ์การเติบโตระหว่างปี 2024-26F อยู่ที่ 12.8% ต่อปี (CAGR 3 ปี 2024-26F) และความสามารถในการควบคุมค่าใช้จ่าย ดังนั้น มูลค่าหุ้นที่เหมาะสมยังอยู่ที่ 14.30 บาท โดยคิดจากวิธี Discount Cash Flow ด้วยสมมติฐาน WACC 9.2% โดยอิงจาก risk free rate ที่ 3.2% risk premium 6.4% Beta 1 และประเมินมูลค่าถึงสิ้นสุดสัญญาสัมปทานในปี 2034 ปัจจัยเสี่ยงมาจากการไม่สามารถขึ้นค่าผ่านทางได้ และจำนวนรถใช้ทางด่วนต่ำกว่าคาด
SO โชว์ Q3/69 กำไรพุ่ง 33.20%
GUNKUL ปลื้ม! ขายหุ้นกู้ 1,500 ล.หมดเกลี้ยง
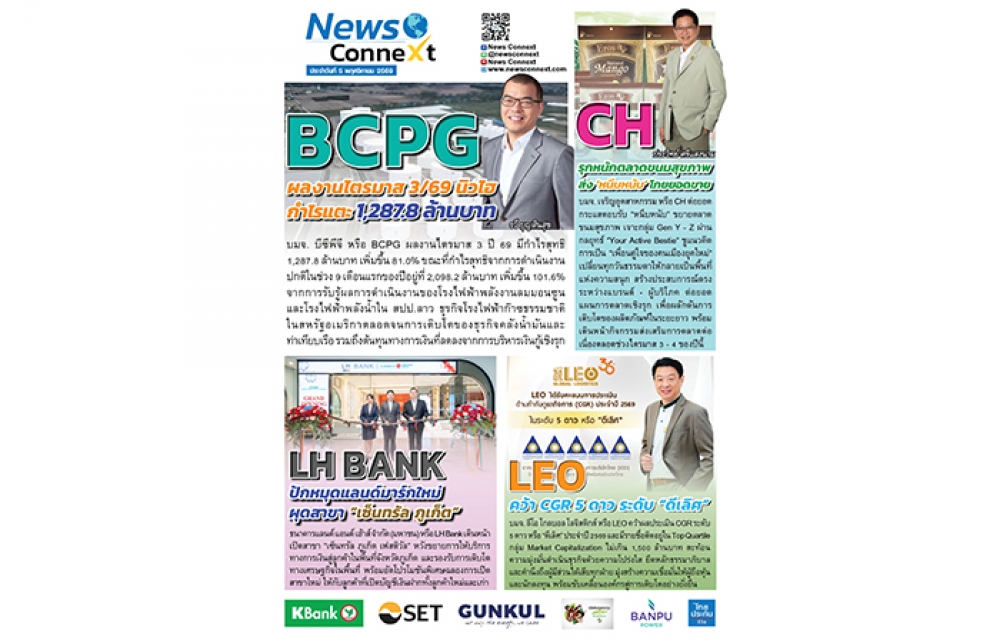
BCPG ผลงานไตรมาส 3/69 นิวไฮ - CH ส่ง ‘หนึบหนับ’ โกยยอดขาย
BCPG Q3/69 นิวไฮ กำไร 1,287.8 ล.
GBS ชี้เป้าลุยหุ้นโรงพยาบาล - PTG โบรกฯ คาด Q4 กำไรฟื้น
TIDLOR คว้า CGR ระดับ 5 ดาว “ดีเลิศ” สร้างความเชื่อมั่น