Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
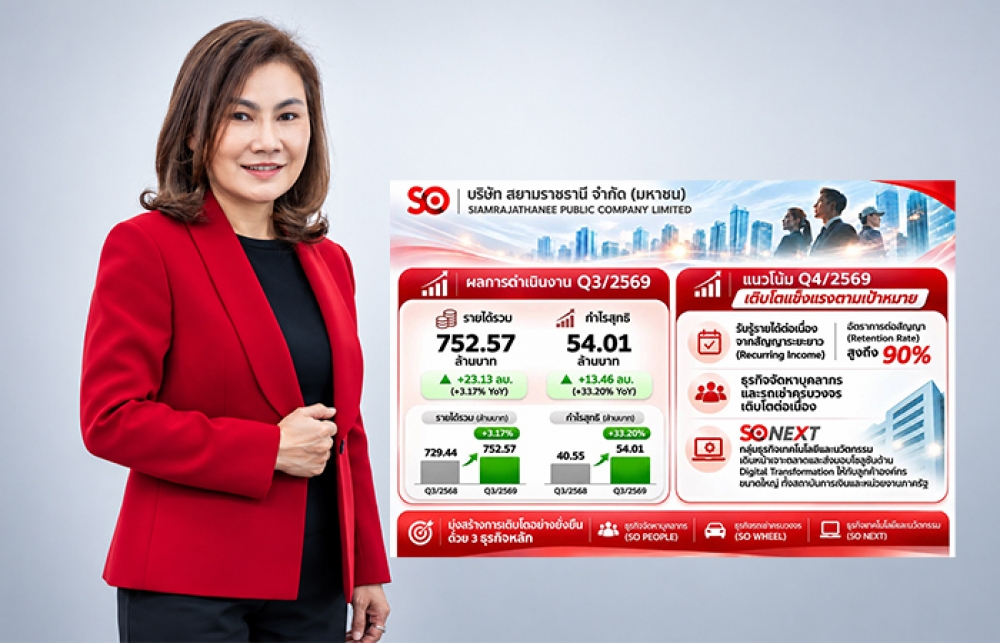
SO โชว์ Q3/69 กำไรพุ่ง 33.20%
MAI
LEO ธรรมาภิบาลเด่น! คว้า CGR 5 ดาว ระดับ “ดีเลิศ”
IPO
SUEN เดินสายโรดโชว์ 5 เมืองใหญ่ โชว์ศักยภาพก่อน IPO
บล./บลจ
“โกลเบล็ก” ส่องดัชนี พ.ย. Sideway ชูหุ้น รพ. เด่นรับไฮซีซัน
เศรษฐกิจ-การเงิน-การคลัง
กรุงศรี ส่องกรอบเงินบาท 33.50-34.00 บ./ดอลลาร์ ลุ้นผลเลือกตั้ง- จ้างงานสหรัฐฯ
การค้า - พาณิชย์
APM เดินหน้าจัด “High-Flyer Entrepreneur” ปั้น SMEs ลุย IPO
พลังงาน - อุตสาหกรรม
UU ชูเทคโนโลยีประปาอัจฉริยะ ลดน้ำสูญเสีย–ลดต้นทุน
คมนาคม - โลจิสติกส์
WICE คว้า 3 รางวัล จากเวทีระดับนานาชาติ
แบงก์ - นอนแบงก์
BAY ชูทิศทางขับเคลื่อนธุรกิจด้วย AI ในงาน Krungsri Tech Day 2026
ไฟแนนซ์ - ลิสซิ่ง
SAWAD ปันผลระหว่างกาลหุ้น 0.35 บาท จ่าย 21 ต.ค.69
SMEs - Startup
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
ประกันภัย - ประกันชีวิต
เมืองไทยประกันชีวิต เข้าร่วม UN Global Compact
รถยนต์
PT Songkhla Grand Prix 2026 เงินสะพัดกว่า 1,000 ล้านบ.
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
SAM เตือนชาวเหนือใช้สิทธิ์! ลดเงินต้น 50% กับโครงการ “ปิดหนี้ไว ไปต่อได้”
การตลาด
โก โฮลเซลล์ จับมือ พม. เปิด "ตลาดนัดชุมชน สร้างอาชีพและรายได้ ผู้สูงอายุ"
CSR
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
Information
SINO คว้า 2 รางวัลใหญ่ระดับภูมิภาคจากงาน Supply Chain Asia Awards 2026
Gossip
UNIX เดินเครื่องจักรใหม่ พ.ย.นี้! หนุนผลงาน Q4/69
Entertainment
กรุงเทพประกันชีวิต ชวนสังคมไทยใส่ใจ “คลายเครียด”
สกุ๊ป พิเศษ
SUEN เสริมแกร่งวัสดุก่อสร้างครบวงจร เดินหน้าเข้า SET
NER โบรกฯ ส่อง "แกร่งกว่ากลุ่ม" เคาะเป้า 6.95 บาท
2024-05-08 15:07:44
1518
sharer
นิวส์ คอนเน็คท์ - โบรกฯ ส่องแนวโน้ม NER ชี้ ยังแข็งแกร่งเกินกว่าหุ้นในกลุ่ม คาดยอดขาย Q1/67 ทำได้ 1.2 แสนตัน รายได้ราว 6.3 พันล้านบาท แต่อัตรากำไรขั้นต้นจะดีขึ้นเป็น 12.3% พร้อมทั้งคาดกำไรปกติ Q2/67 จะทำจุดสูงสุดใหม่ คงคำแนะนำ "ซื้อ" ราคาเป้าหมาย 6.95 บาท คาดปันผลทั้งปี 0.45 บาทต่อหุ้น
บล.หยวนต้า (ประเทศไทย) เผยแพร่บทวิเคราะห์แนวโน้มผลดำเนินงานของ บริษัท นอร์ทอีส รับเบอร์ จำกัด (มหาชน) หรือ NER โดยมองว่ายังคงแข็งแกร่งกว่ากลุ่ม คาดกำไรปกติ Q1/67 ยังสวย แต่ยังไม่เต็มที่ คาดปริมาณขาย Q1/67 ที่ 1.2 แสนตัน (-5.9% QoQ , -5.9% YoY) ปริมาณขายที่ลดลงส่วนหนึ่งเป็นผลของราคาขายที่ปรับตัวขึ้น และลุกค้าชะลอดูสถานการณ์ในช่วงต้นไตรมาส แต่กลับมาเร่งซื้อมากขึ้นในช่วงปลายไตรมาส เมื่อราคายางพาราตลาดโลกยังปรับตัวขึ้นต่อเนื่อง ราคาขายเฉลี่ยที่ 53.25 บาท/ก.ก. (+2.9% QoQ, +8.6% YoY)
คาดรายได้ที่ 6,390 ล้านบาท (-3.3% QoQ, +2.2% YoY) แต่คาด GPM เพิ่มขึ้นเป็น 12.3% จาก 11.3% ใน Q4/66 และ 9.7% ใน Q1/66 จากราคาขายที่เพิ่มขึ้น ขณะที่ต้นทุนขายเพิ่มขึ้นช้ากว่า เนื่องจากยังมีสต๊อกบางส่วนที่มีต้นทุนต่ำ ทำให้ต้นทุนเฉลี่ยยังไม่สูงมากนัก คาด SG&A/Sales ที่ 3.4% เพิ่มขึ้นจาก 2.8% ใน Q4/66 และ 2.9% ใน Q1/66 จากการลงทุนระบบจัดการภายในเพิ่มเติมในไตรมาสนี้ ทำให้ค่าใช้จ่ายในการบริหารเพิ่มขึ้น คาดกำไรปกติที่ 438 ล้านบาท (+1.9% QoQ, +44.2% YoY) และคาดว่าจะเป็นไตรมาสที่ต่ำที่สุดของปี
คาดกำไร Q2/67 มีโอกาสทำระดับสูงสุดใหม่ต่อเนื่อง จากราคาขายที่ดีที่สุดของปี และคาดปริมาณขายเพิ่มขึ้นเป็นมากกว่า 1.2 แสนตัน ส่วนราคายาง STR20 ตลาด SICOM ที่ลดลงราว 8.4% ในรอบ 1 เดือนที่ผ่านมา แต่หากพิจารณา YTD ราคายังเพิ่มขึ้น 2.8% โดยราคา ณ วันที่ 24 เม.ย. อยู่ที่ 159.2 USCent/Kg เนื่องจากเริ่มเข้าสู่ฤดูกาลเปิดกรีดยาง ตลาดคาดว่าปริมาณยางจะออกสู่ตลาดมากขึ้น และอุปสงค์จากจีนอาจชะลอตัวตามภาวะเศรษฐกิจ อย่างไรก็ตาม ปริมาณความต้องการในจีนยังคงมีต่อเนื่อง เศรษฐกิจจีนผ่านจุดต่ำสุดไปแล้ว รวมถึงการแข่งขันรถราคาของรถยนต์ EV ในจีน จะช่วยเพิ่มอุปสงค์ยางล้อด้วยเช่นกัน
ยังคงคาดว่าปริมาณน้ำยางจะยังน้อยกว่าปกติ เพราะสภาวะอากาศไม่เอื้ออำนวย และที่ราคายาง SICOM ปัจจุบันเฉลี่ย 2QTD ซึ่งจะใช้เป็นราคาขายใน Q3/67อยู่ที่ราว 160 USCent/Kg. ยังสูงกว่าราคาเฉลี่ยใน Q4/66 ที่ใช้เป็นราคาขายใน Q1/67 ทำให้เราคาดว่ากำไรใน Q3/67จะยังดีกว่า Q1/67 ส่วนเทียบกับ Q2/67 ขึ้นอยู่กับปริมาณขายว่าเพิ่มขึ้นมากกว่า Q2/67 หรือไม่ แต่คาดว่าจะยังเติบโต YoY ได้
ทั้งนี้ ปรับราคาเป้าหมาย รับผลจาก Warrant 100% ยังมี Upside สูง คงคำแนะนำ "ซื้อ" เพื่อความ Conservative ได้ปรับจานวนหุ้นขึ้นตามสมมติฐานปริมาณการใช้สิทธิ์ใน Warrant ชุดใหม่แบบ 100% แต่ยังไม่รวมผลของเงินสดที่ได้เพิ่มขึ้น ซึ่งจะส่งผลให้ต้นทุนทางการเงินลดลงจากการนำไปชำระหนี้ หรือ Refinance ได้ต้นทุนที่ต่ำลง เพราะฐานทุนมากขึ้น DE ลดลง ได้จำนวนหุ้นเพิ่มขึ้น 16.7% เป็น 2,156 ล้านหุ้น ได้ EPS ปี 67 ที่ 0.95บาท อิง PER ที่ 7.28 เท่า เช่นเดิม จะได้ราคาเป้าหมายสิ้นปี 67 รวมผล Dilution ทั้งหมดจาก Warrant แล้ว จะอยู่ที่ 6.95บาท ซึ่งยังคงมี Upside gain สูงถึง 33.7% และราคาปัจจุบันซื้อขายที่ PER67ต่ำเพียง 5.5 เท่า จึงยังคงคำแนะนำ "ซื้อ"
ราคาหุ้นที่ปรับตัวลงจากการขึ้น XR, XW เป็นโอกาสซื้อ เพราะกำไรดีกว่ากลุ่มฯ โดยคาดกำไรปกติเติบโต QoQ และ YoY ได้ตั้งแต่ Q1/67คาดเงินปันผลทั้งปี 67 ที่ 0.45 บาท/หุ้น ให้ผลตอบแทนราว 8.6%
SO โชว์ Q3/69 กำไรพุ่ง 33.20%
GUNKUL ปลื้ม! ขายหุ้นกู้ 1,500 ล.หมดเกลี้ยง
BCPG ผลงานไตรมาส 3/69 นิวไฮ - CH ส่ง ‘หนึบหนับ’ โกยยอดขาย
BCPG Q3/69 นิวไฮ กำไร 1,287.8 ล.
GBS ชี้เป้าลุยหุ้นโรงพยาบาล - PTG โบรกฯ คาด Q4 กำไรฟื้น
TIDLOR คว้า CGR ระดับ 5 ดาว “ดีเลิศ” สร้างความเชื่อมั่น