Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
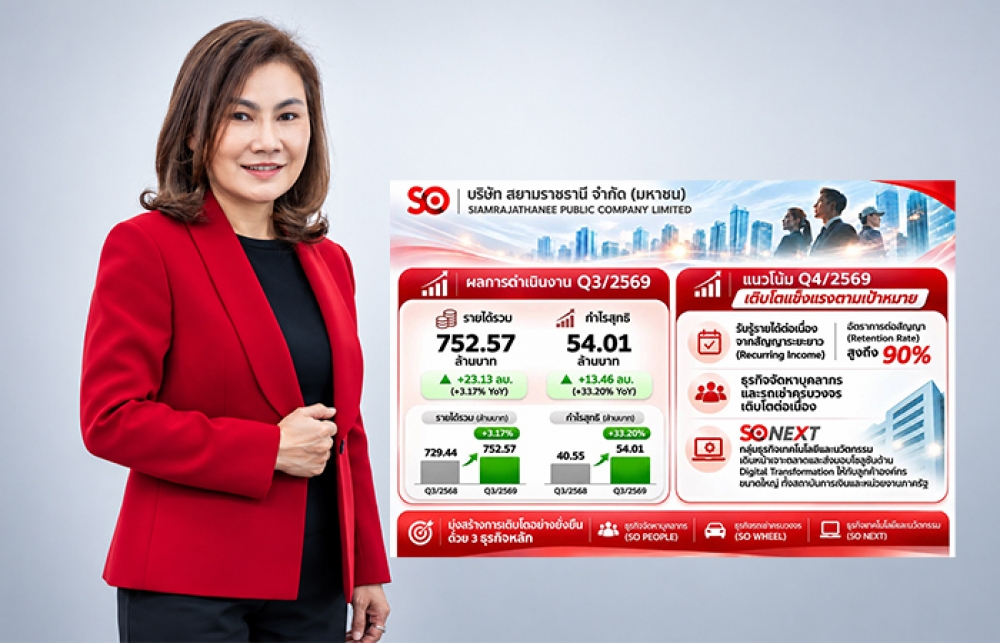
SO โชว์ Q3/69 กำไรพุ่ง 33.20%
MAI
LEO ธรรมาภิบาลเด่น! คว้า CGR 5 ดาว ระดับ “ดีเลิศ”
IPO
SUEN เดินสายโรดโชว์ 5 เมืองใหญ่ โชว์ศักยภาพก่อน IPO
บล./บลจ
“โกลเบล็ก” ส่องดัชนี พ.ย. Sideway ชูหุ้น รพ. เด่นรับไฮซีซัน
เศรษฐกิจ-การเงิน-การคลัง
กรุงศรี ส่องกรอบเงินบาท 33.50-34.00 บ./ดอลลาร์ ลุ้นผลเลือกตั้ง- จ้างงานสหรัฐฯ
การค้า - พาณิชย์
APM เดินหน้าจัด “High-Flyer Entrepreneur” ปั้น SMEs ลุย IPO
พลังงาน - อุตสาหกรรม
UU ชูเทคโนโลยีประปาอัจฉริยะ ลดน้ำสูญเสีย–ลดต้นทุน
คมนาคม - โลจิสติกส์
WICE คว้า 3 รางวัล จากเวทีระดับนานาชาติ
แบงก์ - นอนแบงก์
BAY ชูทิศทางขับเคลื่อนธุรกิจด้วย AI ในงาน Krungsri Tech Day 2026
ไฟแนนซ์ - ลิสซิ่ง
SAWAD ปันผลระหว่างกาลหุ้น 0.35 บาท จ่าย 21 ต.ค.69
SMEs - Startup
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
ประกันภัย - ประกันชีวิต
เมืองไทยประกันชีวิต เข้าร่วม UN Global Compact
รถยนต์
PT Songkhla Grand Prix 2026 เงินสะพัดกว่า 1,000 ล้านบ.
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
SAM เตือนชาวเหนือใช้สิทธิ์! ลดเงินต้น 50% กับโครงการ “ปิดหนี้ไว ไปต่อได้”
การตลาด
โก โฮลเซลล์ จับมือ พม. เปิด "ตลาดนัดชุมชน สร้างอาชีพและรายได้ ผู้สูงอายุ"
CSR
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
Information
SINO คว้า 2 รางวัลใหญ่ระดับภูมิภาคจากงาน Supply Chain Asia Awards 2026
Gossip
UNIX เดินเครื่องจักรใหม่ พ.ย.นี้! หนุนผลงาน Q4/69
Entertainment
กรุงเทพประกันชีวิต ชวนสังคมไทยใส่ใจ “คลายเครียด”
สกุ๊ป พิเศษ
SUEN เสริมแกร่งวัสดุก่อสร้างครบวงจร เดินหน้าเข้า SET
NER โบรกฯ คงคำแนะนำ “ซื้อ” หลังงบ Q2/67 สดใส
2024-08-23 10:38:07
451
sharer
นิวส์ คอนเน็คท์ 0 โบรกฯ ประสานเสียงเชียร์ "ซื้อ" NER หลังประกาศงบไตรมาส 2/67 ออกมาสดใส เติบโตแข็งแกร่ง แถมยังจ่ายปันผลระหว่างกาล บล.เอเอสแอล ให้ราคาเหมาะสม 6 บาท บล.ยูโอบี คาดทั้งปีทำกำไรได้ 1,75 พันล้านบาท ขณะที่ บล.พาย ประเมินกำไรสุทธิ 1,840 ล้านบาท ให้ราคาเหมาะสม 6.50 บาท ส่วน บล.หยวนต้า คาดเงินปันผลทั้งปี 67 ที่ 0.45 บาท/หุ้น ให้ผลตอบแทน 9.3%
เมื่อวันที่ 23 สิงหาคม 2567 บริษัทหลักทรัพย์ (บล.) หลายรายได้เผยแพร่บทวิเคราะห์ บริษัท นอร์ทอีส รับเบอร์ จำกัด (มหาชน) หรือ NER โดยส่วนใหญ่ คงคำแนะนำ "ซื้อ" หลังจากบริษัทฯ รายงานผลประกอบการไตรมาส 2/2567 ออกมาสดใส และเติบโตอย่างแข็งแกร่ง โดย บล.เอแอลเอส ระบุว่า ได้ปรับประมารการรายได้ลงมาอยู่ที่ 2.81 หมื่นล้านบาท ปรับลด GPM ลงเล็กน้อย 20 bps. ปรับลดรายจ่ายลง 80 bps. แต่ยังคงกำไรสูทธิทั้งปีที่ 1,920 ล้านบาท คงราคาเหมาะสมสิ้นปี 67 ที่ 6.00 บาท
บล.โกลเบล็ก มีมุมมองเป็นกลางต่อผลประกอบการ 2Q67 และแนวโน้ม 2H67 โดยแม้ผู้บริหารมีการปรับเป้ารายได้ขึ้น อย่างไรก็ตาม คาดทิศทางราคายางใกล้ถึงจุดสูงสุดแล้ว จากการเข้าสู่ช่วงสถานการณ์ลานีญา ประกอบกับ Demand ยางในจีน เริ่มโตชะลอลง ส่วนยาง EUDR แม้เป็น Story ใหม่ แต่ยังไม่ได้ให้น้ำหนัก เนื่องจากราคาขายไม่ได้สูงกว่าราคายางปกติมากนัก แต่มีต้นทุนการผลิตสูงกว่า อย่างไรก็ตาม ได้คงคำแนะนำ “ซื้อ” ราคาเหมาะสม Bloomberg Consensus 6.50 บาท มีอัพไซต์ 34% และบริษัทประกาศจ่ายปันผลระหว่างกาล 0.05 บาท/หุ้น (คิดเป็น Yield 1%) XD วันที่23 ส.ค.67 และจ่ายวันที่6 ก.ย.67
บล.ฟิลลิป (ประเทศไทย) ระบุว่า จากการดำเนินงานในช่วง 2Q67 บริษัทมีรายได้รวมที่ 5,809 ล้านบาท (-11.4%y-y, -11.2%q-q) เนื่องจากปริมาณยางที่ขายลดลง แต่ได้เพิ่มจากราคายางที่ปรับตัวเพิ่มขึ้น นอกจากนี้ ยังมีการลดต้นทุนด้านค่ากองทุนสงเคราะห์สวนยาง และค่าขนส่ง ทำให้มีกำไรสุทธิที่ 479 ล้านบาท (+4.7%y-y, +5.5%q-q) จากผลประกอบการที่กำไรเพิ่มขึ้นต่อเนื่อง และแผนการดำเนินธุรกิจในประเทศ Côte d'Ivoire คงคำแนะนำ “ซื้อ”
บล.ยูโอบี ระบุ NER รายงานกำไรปกติที่ 492 ล้านบาท ลดลง 3.3% yoy แต่เพิ่มขึ้น 3.5% qoq ดีกว่าคาดจากเล็กน้อย ปัจจัยหนุนหลักจากความสามารถทำกำไรที่เพิ่มขึ้น ทั้งนี้ แม้ประเมินกำไร 3Q24 อาจอ่อนตัวลง qoq จากราคาขายที่ลดลง แต่จากกำไร1H24 ที่คิดเป็น 61% ของกำไรปี 2024 จึงมีการปรับเพิ่มประมาณการปี 2024-25 ที่ 13.5% และ 17% ได้กำไรปี 2024 ที่ 1.75 พันล้านบาท เติบโต 12.9% yoy คงคำแนะนำ "ซื้อ" ราคาเป้าหมาย 5.90 บาท
บล.พาย คงแนะนำ "ซื้อ" เพราะมีปัจจัยบวกจากปริมาณขายในช่วง 2H24 ที่คาดว่าจะปรับตัวดีขึ้นจาก 1H24 หลังจากสภาพอากาศเริ่มมีฝนตกและทำให้ผลผลิตยางออกมามากขึ้น รวมกับผลประกอบการงวด 2Q24 ที่มีกำไรเพิ่มขึ้น 5% YoY, 6% QoQ มีอยู่ที่ 479 ล้านบาท ยังรักษาระดับสูงได้แม้ว่ารายได้จะลดลงถึง 11% ทั้ง YoY,QoQ อย่างไรก็ตาม ด้วยปริมาณขายที่ลดลงในช่วง 1H24 ทำให้ปรับปริมาณขายลดลงจากระดับ 498,000 ตัน เหลือเพียง 440,000 ตัน แต่ปรับราคาขายขึ้น 3% ทำให้มีรายได้ใหม่ที่ 27,313 ล้านบาท (+9%YoY) และมีกำไรสุทธิ 1,840 ล้านบาท (+19%YoY) และประเมินมูลค่าเหมาะสมเหมาะสมได้ใหม่ที่ 6.50 บาท (6.5 XPER’24E) ทั้งนี้ NER ประกาศจ่ายปันผลจำนวน 0.05 บาท/หุ้น XD 23 ส.ค. จ่าย 6 ก.ย.
บล.อินโนเวสท์ เอกซ์ ระบุว่า แม้กําไรสุทธิ 1H67 คิดเป็น 53% ของประมาณการทั้งปี และคาด 3Q67 กําไรจะเติบโต YoY และQoQ ปัจจัยหนุนจากราคาขายยางที่สูงขึ้น YoY และ QoQ เพราะมีสัญญาขายบางส่วนใช้ราคายางช่วง 4Q66-2Q67 ซึ่งราคายางปรับขึ้นแรง อย่างไรก็ดี 4Q67 มองมีความเสี่ยงที่ยังต้องติดตามจาก 1) ราคายางที่ทยอยปรับลงจากจุดสูงสุดของปีนี้ หลังอุปทานเข้ามาในตลาดเพิ่มขึ้นจากเข้าสู่ฤดูกรีดยาง (ล่าสุดราคายางแท่งลดลง 13% จากจุดสูงสุด มิ.ย. และยางแผ่นรมควันลดลง 18% จากจุดสูงสุด มี.ค. 2) อุปสงค์ยางมีแนวโน้มชะลอตัวตามยอดขายรถยนต์ทั่วโลกที่ได้รับผลกระทบจาก ศก. ซบเซา โดยเฉพาะจีน (ล่าสุดจีนเผยยอดขายรถยนต์ก.ค. ลดลง 2.8%YoYส่วนไทยมียอดขายรถยนต์ในประเทศและยอดส่งออก 1H67 ลดลง 24.2%YoY และ 1.8%YoYตามลําดับ และ 3) ต้นทุนยางเฉลี่ยจะเริ่มสูงขึ้น ซึ่งอาจกดดันมาร์จิ้นให้อ่อนตัวลง ดังนั้น จึงยังคงประมาณการเดิม โดยคาดปี 2567 NER มีกําไรปกติ 1,754 ล้านบาท เพิ่มขึ้น 13.5%YoY
เนื่องจากราคาหุ้น NER ปรับลงกว่า 20% จากที่เริ่มต้นแนะนําให้ขายทํากําไรออกไปก่อน จนทําให้ราคาหุ้นปัจจุบันกลับมามี Upside 14% จากราคาเป้าหมายปี 2567 ที่หุ้นละ 5.50 บาท (EPS อิงจํานวนหุ้นที่เพิ่มขึ้นจากใช้สิทธิแปลงสภาพ NER-W2 ซึ่งมี 308 ล้านหน่วย และกําหนดให้ใช้สิทธิเท่ากัน 4 ครั้งในเวลา 2 ปี พร้อมอิงค่าเฉลี่ย PER ที่ 6.0 เท่าเช่นเดิม) อีกทั้งคาดมีเงินปันผลจ่ายจากกําไรปีนี้หุ้นละ 0.37 บาท คิดเป็น Div. Yield ป ละ 7.7% ซึ่งล่าสุดบริษัทประกาศจ่ายเงินปันผลระหว่างกาลจากกําไร 1H67 หุ้นละ 0.05 บาท (XD 23 ส.ค.) คิดเป็น Div. Yield 1% ดังนั้นกลยุทธ์ลงทุนช่วงสั้น จึงปรับเพิ่มคําแนะนําจากเดิม “Underperform” เป็น “Neutral” เพื่อรับเงินปันผล
บล.กรุงศรี ระบุ เนื่องจากผู้บริหารมีมุมมองเป็นบวกต่อผลการดำเนินงาน 2H24F ผลักดันด้วยปริมาณการขายและราคาที่ดีกว่าครึ่งแรก ตามสภาวะ Supply ที่ผลผลิตน้อย เพราะฝนตกเยอะ ทำให้วันกรีดยางน้อยลง ขณะที่ยังมี Demand การใช้ยางเพื่อนำไปผลิตยางล้ออย่างต่อเนื่อง โดยเฉพาะในจีน บริษัทจึงมีการปรับเป้ายอดขายปี 24F เพิ่มขึ้นเป็น 28,500 ล้านบาท (+14%y-y) ถึงแม้จะปรับเป้าปริมาณการขายลง แต่ราคาขายดีกว่าที่เคยคาดไว้ อย่างไรก็ตาม มองว่าเป้าหมายใหม่ของบริษัทค่อนข้างท้าทาย จึงยังคงมุมมอง 3Q24F กำไรปกติเพิ่มขึ้น y-y แต่ลดลง q-q จาก GPM ลดลง q-q เพราะต้นทุนเพิ่มขึ้น และยังคงประมาณการกำไรปกติปี 24F ที่ 1,900 ล้านบาท (+20%y-y) มีปันผลระหว่างกาล 0.05 บ./หุ้น (yield 1%) XD 23 ส.ค. 24 คงคำแนะนำ "Trading buy" TP25F ที่ 5.85 บาท
บล.หยวนต้า คาดแนวโน้มเพิ่มขึ้น QoQ ทั้งปริมาณขายและราคาขาย โดยบริษัทตั้งเป้าปริมาณขายทั้งปีที่ 4.4 แสนตัน เทียบกับ 1H67 ที่ขายไปแล้ว 2.05 แสนตัน ทำให้เฉลี่ยต่อไตรมาสในช่วง 2H67 จะเพิ่มขึ้นเป็น 1.17 แสนตัน/ไตรมาส จาก 2Q67 อยู่ที่เพียง 0.90 แสนตัน ขณะที่ราคาขายเฉลี่ยมีแนวโน้มเพิ่มขึ้นอีก 5% QoQ และ 35% YoY ทำให้มีโอกาสสูงมากที่กำไร 3Q67 จะทำระดับสูงสุดใหม่ทั้งรายได้ GPM และกำไรปกติ โดยมีกำไรปกติรายได้ไตรมาสสูงสุดเดิมที่ 619 ล้านบาท ใน 3Q65 ซึ่งตอนนั้นมีรายได้ที่ 7.2 พันล้านบาท แต่คาดว่า 3Q67อาจไปแตะระดับ 8.0 พันล้านบาท
กำไรปกติ 1H67 อยู่ที่ 968 ล้านบาท คิดเป็นสัดส่วน 47% ของประมาณการกำไรปกติทั้งปีที่คาดว่า 2H67 ดีกว่า 1H67 ทั้งปริมาณขายและราคาขาย คาดว่ากำไรปกติปี 2567 อาจเท่ากับ หรือดีกว่าประมาณการณ์ของเรา จึงยังคงประมาณการกำไรปกติปี 2567 ไว้ที่ 2,055 ล้านบาท (+29.9% YoY) คาด EPS ที่ 0.95 บาท เติบโต 11.3% (เนื่องจากใส่ Fully dilute จาก NER-W2) ปัจจุบันซื้อขายที่ PER67 ต่ำเพียง 5.06 เท่า คาดเงินปันผลทั้งปี 2567 ที่ 0.45 บาท/หุ้น ให้ผลตอบแทน 9.3% คงคำแนะนำ "ซื้อ"
SO โชว์ Q3/69 กำไรพุ่ง 33.20%
GUNKUL ปลื้ม! ขายหุ้นกู้ 1,500 ล.หมดเกลี้ยง
BCPG ผลงานไตรมาส 3/69 นิวไฮ - CH ส่ง ‘หนึบหนับ’ โกยยอดขาย
BCPG Q3/69 นิวไฮ กำไร 1,287.8 ล.
GBS ชี้เป้าลุยหุ้นโรงพยาบาล - PTG โบรกฯ คาด Q4 กำไรฟื้น
TIDLOR คว้า CGR ระดับ 5 ดาว “ดีเลิศ” สร้างความเชื่อมั่น