Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
SO โชว์ Q3/69 กำไรพุ่ง 33.20%
MAI
LEO ธรรมาภิบาลเด่น! คว้า CGR 5 ดาว ระดับ “ดีเลิศ”
IPO
SUEN เดินสายโรดโชว์ 5 เมืองใหญ่ โชว์ศักยภาพก่อน IPO
บล./บลจ
“โกลเบล็ก” ส่องดัชนี พ.ย. Sideway ชูหุ้น รพ. เด่นรับไฮซีซัน
เศรษฐกิจ-การเงิน-การคลัง
กรุงศรี ส่องกรอบเงินบาท 33.50-34.00 บ./ดอลลาร์ ลุ้นผลเลือกตั้ง- จ้างงานสหรัฐฯ
การค้า - พาณิชย์
APM เดินหน้าจัด “High-Flyer Entrepreneur” ปั้น SMEs ลุย IPO
พลังงาน - อุตสาหกรรม
UU ชูเทคโนโลยีประปาอัจฉริยะ ลดน้ำสูญเสีย–ลดต้นทุน
คมนาคม - โลจิสติกส์
WICE คว้า 3 รางวัล จากเวทีระดับนานาชาติ
แบงก์ - นอนแบงก์
BAY ชูทิศทางขับเคลื่อนธุรกิจด้วย AI ในงาน Krungsri Tech Day 2026
ไฟแนนซ์ - ลิสซิ่ง
SAWAD ปันผลระหว่างกาลหุ้น 0.35 บาท จ่าย 21 ต.ค.69
SMEs - Startup
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
ประกันภัย - ประกันชีวิต
เมืองไทยประกันชีวิต เข้าร่วม UN Global Compact
รถยนต์
PT Songkhla Grand Prix 2026 เงินสะพัดกว่า 1,000 ล้านบ.
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
SAM เตือนชาวเหนือใช้สิทธิ์! ลดเงินต้น 50% กับโครงการ “ปิดหนี้ไว ไปต่อได้”
การตลาด
โก โฮลเซลล์ จับมือ พม. เปิด "ตลาดนัดชุมชน สร้างอาชีพและรายได้ ผู้สูงอายุ"
CSR
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
Information
SINO คว้า 2 รางวัลใหญ่ระดับภูมิภาคจากงาน Supply Chain Asia Awards 2026
Gossip
UNIX เดินเครื่องจักรใหม่ พ.ย.นี้! หนุนผลงาน Q4/69
Entertainment
กรุงเทพประกันชีวิต ชวนสังคมไทยใส่ใจ “คลายเครียด”
สกุ๊ป พิเศษ
SUEN เสริมแกร่งวัสดุก่อสร้างครบวงจร เดินหน้าเข้า SET
COCOCO โบรกฯ แนะนำ ซื้อ เป้า 16 บ.
2024-10-10 10:28:47
436
sharer
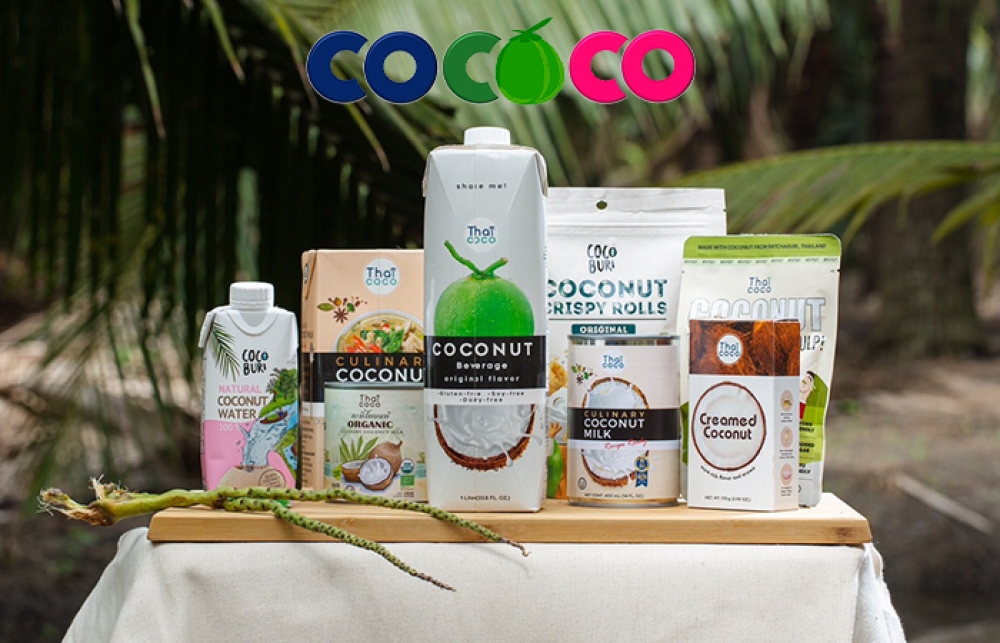
นิวส์ คอนเน็คท์ - COCOCO โบรกฯ แนะ ซื้อ คาดรับ sentiment บวก จากมาตรการกระตุ้นเศรษฐกิจจีน -สหรัฐฯ ที่ยังเติบโตได้ เคาะราคาเป้าหมายที่ 16 บาท ระบุแรงหนุนผลงานเติบโตต่อเนื่อง และโดดเด่นกว่ากลุ่ม จากกำลังผลิตที่เพิ่มขึ้น ขณะที่มี PE ปี 68 น่าสนใจอยู่ที่ 15.4 เท่า สอดคล้องหุ้นเครื่องดื่มเน้นส่งออก รับประโยชน์ตัวเลขส่งออกที่คาดฟื้นสนับสนุน
เมื่อวันที่ 10 ตุลาคม 2567 บริษัทหลักทรัพย์ ยูโอบี เคย์เฮียน (ประเทศไทย) ออกบทวิเคราะห์ระบุว่า ภาพรวมยังคงมีมุมมองบวกต่อ COCOCO จาก earnings momentum 3Q24 ที่คาดจะยังสามารถทำ new high ได้ เบื้องต้นยังคาดที่ราว 250-260 ลบ. เพิ่มขึ้นราว 15% QoQ และ 60% YoYขณะที่ในส่วนผลกระทบค่าเงินบาทแข็งค่า จากที่ channel check ยังไม่มีนัยฯมาก
โดยผู้บริหารประเมินยอดขายปี 2025 มีโอกาสทะลุ 1 หมื่นลบ. (เร็วกว่าเป้าหมายเดิมปี 2025-2026 ที่ 8.4 พันลบ. และ 1 หมื่นลบ. ตามลำดับ) เบื้องต้นคิดเป็น upside จากประมาณการปี 2025 และตลาดที่ราว 15-20% อย่างไรก็ตาม ประเมินยังต้องติดตามผลกระทบต่อยอดขายหากบริษัทมีการปรับราคาใหม่ เพื่อสะท้อนต้นทุน และค่าเงินบาทที่แข็งค่ามากขึ้น ทั้งนี้ คงคำแนะนำ ซื้อ จากแนวโน้มกำไรที่ยังเติบโตได้ดี และแผนขยายธุรกิจในปี 2025 ให้ราคาเป้าหมาย 16.00 บาทต่อหุ้น
บทวิเคราะห์ บริษัทหลักทรัพย์ กรุงศรี มีมุมมองต่อหุ้นกลุ่มเครื่องดื่มที่เน้นการส่งออกไปตลาดต่างประเทศ อาทิ COCOCO เริ่มฟื้นตัว เรามองแรงหนุนจากภาพใหญ่เศรษฐกิจสหรัฐฯ ประคองได้ดีกว่าตลาดคาด ขณะที่จีนมีสัญญาณฟื้นตัวจุดต่ำสุด ผสานกำลังซื้อในประเทศมีสัญญาณทางบวก โดยเฉพาะการเข้าสู่ช่วงฤดูกาลปลายปี
สำหรับหุ้นกลุ่มเครื่องดื่มที่เน้นการส่งออกไปตลาดต่างประเทศ เริ่มฟื้นตัว บริษัทหลักทรัพย์กรุงศรี มองแรงหนุนจากภาพใหญ่เศรษฐกิจสหรัฐฯ ประคองได้ดีกว่าตลาดคาด ขณะที่จีนมีสัญญาณฟื้นตัวจุดต่ำสุด ผสานกำลังซื้อในประเทศมีสัญญาณทางบวก โดยเฉพาะการเข้าสู่ช่วงฤดูกาลปลายปี บวกต่อ หุ้นกลุ่ม COCOCO ซึ่ง ส่งออกไปจีน 60% สหรัฐฯ 22% ของยอดขาย
นอกจากนี้ บริษัทหลักทรัพย์กรุงศรี ประเมินว่า หุ้น บมจ.ไทย โคโคนัท (COCOCO) เป็น 1 ใน 3 หุ้นที่คาดว่าจะได้เข้า SET100 รอบนี้เช่นเดียวกับ CCET และ JTS โดยตลาดหลักทรัพย์แห่งประเทศไทย (ตลท.) จะประกาศการคัดเลือกหุ้นเข้าออกรอบนี้ในช่วงกลางเดือน ธ.ค.67 และมีผลเริ่มใช้ตั้งแต่ 1 ม.ค.68 สำหรับผลการคำนวณในรอบนี้ใช้ข้อมูลตั้งแต่ 1 ธ.ค.66-30 ก.ย.67 (ยังเหลือข้อมูลราว 2 เดือน)
ขณะที่ บริษัทหลักทรัพย์คิงส์ฟอร์ด แนะนำหุ้นกลุ่มส่งออก มองได้ประโยชน์จากตัวเลขส่งออกที่คาดฟื้นตัว AAI, ITC, TU, COCOCO
บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด เปิดเผยบทวิเคราะห์หุ้น COCOCO ด้วยคำแนะนำ “ซื้อ” ราคาเป้าหมาย 15.00 บาท อิง 2025E PER 19x (+0.4SD above peer average ที่อยู่ที่ 17.3x) มองว่า COCOCO มีจุดแข็งเรื่องของผลิตภัณฑ์เป็นที่ยอมรับต่อตลาดโลกทำให้สามารถขยายตลาดต่างประเทศรวดเร็ว หุ้นมีปัจจัยพื้นฐานที่น่าสนใจจากการเติบโตต่อเนื่องของการบริโภคเครื่องดื่มน้ำผลไม้ โดยตลาดเครื่องดื่มผลไม้โลกมีการเติบโตมากถึง +12.7% CAGR 2020-24E จากเทรนด์การรักสุขภาพมากขึ้น
ทั้งนี้คาดกำไรสุทธิปี 2024E/25E ที่ 875/1,157 ล้านบาท เติบโต +71%/+32% YoY โดยการเติบโตในปี 2024E/25E มาจากกำลังการผลิตที่เพิ่มขึ้นจากขวด PET ที่เพิ่มขึ้นและได้รับการตอบรับที่ดีจากลูกค้าประเทศในภูมิภาคเอเชีย แนวโน้ม 3Q24E จะเติบโตได้ดีต่อเนื่อง QoQ จากการที่ยังเป็น high season จากฤดูร้อน
ปัจจุบัน COCOCO เทรดอยู่ที่ 2024E PER 20x ใกล้เคียงกับค่าเฉลี่ยของหุ้นกลุ่มเครื่องดื่มไทย 5 บริษัท (CBG, PLUS, OSP, SAPPE, COCOCO) อยู่ที่ 20.9x อย่างไรก็ตาม COCOCO 2025E PER ยิ่งน่าสนใจ โดยอยู่ที่ 15.4x เทียบกับค่าเฉลี่ยของกลุ่มที่ 2025E PER 17.3x โดยมองว่าราคาเหมาะสมควรสูงกว่าค่าเฉลี่ย PER ของกลุ่มจากการเติบโตที่โดดเด่นกว่ากลุ่มจากกำไรที่เติบโตเด่นกว่ากลุ่ม
SO โชว์ Q3/69 กำไรพุ่ง 33.20%
GUNKUL ปลื้ม! ขายหุ้นกู้ 1,500 ล.หมดเกลี้ยง
BCPG ผลงานไตรมาส 3/69 นิวไฮ - CH ส่ง ‘หนึบหนับ’ โกยยอดขาย
BCPG Q3/69 นิวไฮ กำไร 1,287.8 ล.
GBS ชี้เป้าลุยหุ้นโรงพยาบาล - PTG โบรกฯ คาด Q4 กำไรฟื้น
TIDLOR คว้า CGR ระดับ 5 ดาว “ดีเลิศ” สร้างความเชื่อมั่น