Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
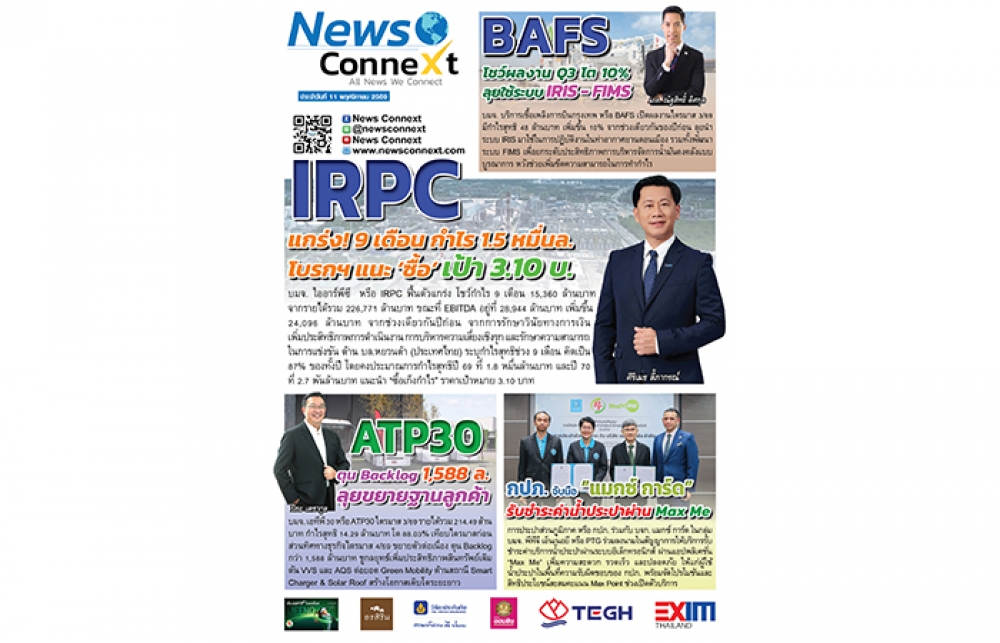
IRPC โบรกฯ แนะ 'ซื้อ' เป้า 3.10 บ. - BAFS ลุยใช้ระบบ IRIS - FIMS
MAI
BPS เข้าเกณฑ์ลงทุนของกองทุน Thai ESG
IPO
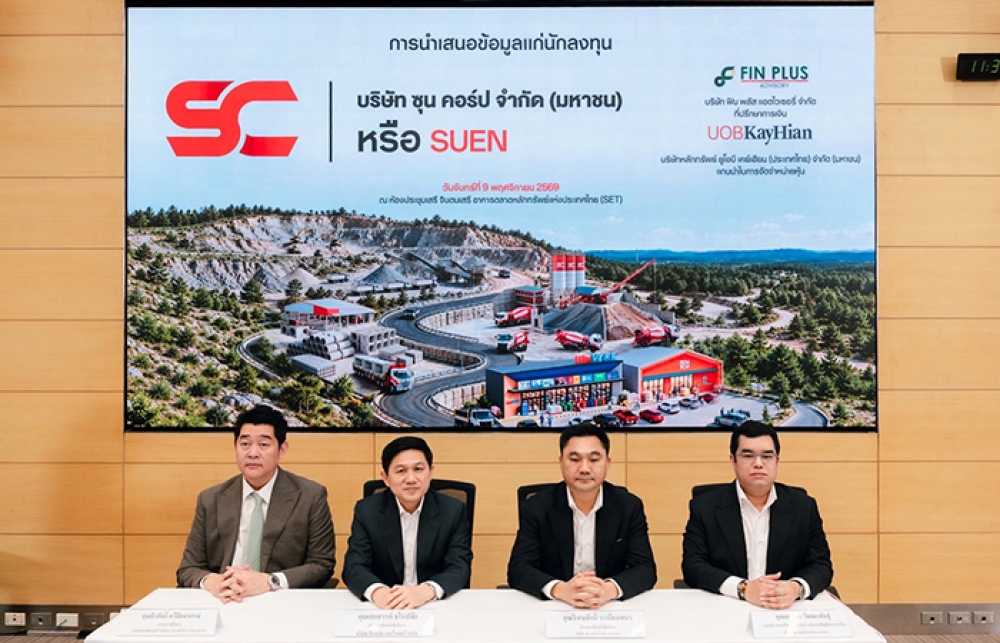
SUEN ปิดท้ายโรดโชว์ เตรียมเดินหน้าเข้า SET
บล./บลจ
โกลเบล็ก ชี้เป้าหุ้น Defensive สู้ตลาดผันผวน
เศรษฐกิจ-การเงิน-การคลัง
TTB ส่องศก.ไทยปี 70 โต 3% รับแรงส่งมาตรการรัฐ – AI
การค้า - พาณิชย์
APM เดินหน้าจัด “High-Flyer Entrepreneur” ปั้น SMEs ลุย IPO
พลังงาน - อุตสาหกรรม
UU ชูเทคโนโลยีประปาอัจฉริยะ ลดน้ำสูญเสีย–ลดต้นทุน
คมนาคม - โลจิสติกส์
SCB EIC ส่องภาคโลจิสติกส์ ลุ้นรับอานิสงส์ลงทุนดิจิทัล – AI
แบงก์ - นอนแบงก์
CIMBT เดินหน้ายกระดับป้องกันภัยไซเบอร์
ไฟแนนซ์ - ลิสซิ่ง
“เงินติดล้อ” คว้ารางวัลจากเวที Global Retail Banking Innovation Awards 2026
SMEs - Startup
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
ประกันภัย - ประกันชีวิต
TQM รุกตลาดประกันชีวิต เบี้ยเริ่มต้น 550 บาท/ปี
รถยนต์
PT Songkhla Grand Prix 2026 เงินสะพัดกว่า 1,000 ล้านบ.
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
BAM ปิดดีลประมูลทรัพย์ NPA มูลค่ากว่า 94 ลบ.
การตลาด
กปภ. จับมือ “แมกซ์ การ์ด” รับชำระค่าน้ำประปา ผ่านแอปฯ Max Me
CSR
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
Information
EXIM BANK ถวายผ้าพระกฐินพระราชทาน ณ วัดหัวลำโพง
Gossip
STARM ฉลอง 35 ปี ขนโปรฯ ลดกระหน่ำ!
Entertainment
KBANK ตอกย้ำความสำเร็จ AFTERKLASS Fin-Kareer Sandbox
สกุ๊ป พิเศษ
SUEN เสริมแกร่งวัสดุก่อสร้างครบวงจร เดินหน้าเข้า SET
KTB อวดกำไรปี 67 โต 11% มองปีศก.ปี 68 ยังมีปัจจัยเสี่ยง
2025-01-22 18:03:48
326
sharer
นิวส์ คอนเน็คท์ – KTB ประกาศผลงานปี 67 มีกำไรสุทธิ 43,856 ล้านบาท โดยเน้นการเติบโตตามยุทธศาสตร์อย่างยั่งยืน บริหารพอร์ตอย่างสมดุล ซึ่งสินเชื่อมีการเติบโต 4.7% จัดการคุณภาพสินทรัพย์อย่างระมัดระวังและยืดหยุ่น รักษาระดับเงินสำรองในระดับสูง รองรับความไม่แน่นอนของเศรษฐกิจ
เมื่อวันที่ 22 มกราคม 2568 นายผยง ศรีวณิช กรรมการผู้จัดการใหญ่ ธนาคารกรุงไทย จำกัด (มหาชน) หรือ KTB เปิดเผยว่า ผลประกอบการของธนาคารและบริษัทย่อยในปี 2567 มีกำไรสุทธิส่วนที่เป็นของธนาคารอยู่ที่ 43,856 ล้านบาท เพิ่มขึ้น 11.3% ถ้าไม่รวมรายการตั้งสำรองสำหรับลูกค้ารายใหญ่รายหนึ่ง และกลุ่มธุรกิจที่เกี่ยวเนื่องกันที่มีแนวโน้มของคุณภาพสินเชื่อที่เสื่อมค่าลง ที่เกิดขึ้นในไตรมาส 4/2566 กำไรสุทธิเติบโต 19.8% โดยธนาคารมุ่งเน้นการเติบโตอย่างยั่งยืนและมีคุณภาพ ดำเนินธุรกิจอย่างระมัดระวังและรอบคอบ พร้อมบริหารจัดการ Portfolio อย่างสมดุล ให้ความสำคัญกับการบริหารคุณภาพสินทรัพย์ และรักษา Coverage ratio ในระดับสูงอย่างต่อเนื่อง
ขณะที่ธนาคารมีสินเชื่อที่เติบโต 4.7% ซึ่งส่วนใหญ่มาจากการขยายตัวในกลุ่มลูกค้ารายย่อยที่เป็นกลุ่มยุทธศาสตร์ของธนาคาร สินเชื่อภาครัฐ และการสนับสนุนนโยบายรัฐขับเคลื่อนเศรษฐกิจ แก้ปัญหาเชิงโครงสร้าง และการจัดการหนี้ ตามแนวทาง Responsible Lending ขณะที่รายได้จากการดำเนินงานขยายตัว 6.4% ส่วนใหญ่มาจากค่าธรรมเนียมผลิตภัณฑ์ทางการเงินของธนาคารและบริษัทย่อย ผลิตภัณฑ์ธุรกิจตลาดเงินตลาดทุน รวมถึงรายได้จากหนี้สูญรับคืนสะท้อนนโยบายเชิงรุกในการปรับปรุงประสิทธิภาพในการติดตามหนี้และการบริหารจัดการทรัพย์สินรอการขายของธนาคาร มุ่งเน้นการบริหารจัดการค่าใช้จ่ายในองค์รวมอย่างมีประสิทธิภาพ มี Cost to Income ratio อยู่ที่ 43.2% ขณะที่ค่าใช้จ่ายจากการดำเนินงานอื่น ๆ ขยายตัวจากการขยายการลงทุนเกี่ยวกับเทคโนโลยีและดิจิทัลเพื่อพัฒนาผลิตภัณฑ์และบริการ พร้อมรับการเติบโตของอุตสาหกรรม การเปลี่ยนแปลงของเทคโนโลยีและนวัตกรรมในอนาคต
ทั้งนี้ ธนาคารยังคงบริหารจัดการคุณภาพสินทรัพย์อย่างระมัดระวังและยืดหยุ่น มีสินเชื่อด้อยคุณภาพอยู่ในระดับควบคุมได้ดีที่ 95,065 ล้านบาท ลดลง 4.4% จากสิ้นปี 2566 และมี NPLs Ratio อยู่ที่ 2.99% ลดลงจากสิ้นปี 2566 ซึ่งธนาคารให้ความสำคัญกับการตั้งสำรองผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นในระดับที่เหมาะสม สอดคล้องกับแนวโน้มคุณภาพสินทรัพย์ รักษา Coverage ratio ในระดับสูงที่ 188.6% เพิ่มขึ้นจาก 181.3% เมื่อสิ้นปี 2566 เพื่อรองรับความไม่แน่นอนของเศรษฐกิจ และการเปลี่ยนผ่านไปสู่เศรษฐกิจยุคใหม่ ทั้งนี้ผลประกอบการในไตรมาส 4/2567 ได้สะท้อนผลกระทบของลูกหนี้รายใหญ่รายหนึ่งที่อยู่ระหว่างการดำเนินงานตามแผนฟื้นฟูกิจการและมีการแปลงหนี้เป็นทุนบางส่วนตามแผนฟื้นฟูดังกล่าวแล้ว
ในส่วนของผลการดำเนินงานในไตรมาส 4/2567 กำไรสุทธิส่วนที่เป็นของธนาคารอยู่ที่ 10,475 ล้านบาท เพิ่มขึ้น 17.5% หากไม่รวมการตั้งสำรองสำหรับลูกค้ารายใหญ่รายหนึ่งและกลุ่มธุรกิจที่เกี่ยวเนื่องกันที่มีแนวโน้มของคุณภาพสินเชื่อที่เสื่อมค่าลง ที่เกิดขึ้นไตรมาส 4/2566 กำไรสุทธิเติบโต 71.4% เมื่อเทียบกับไตรมาส 4/2566 โดยสินเชื่อเติบโต 4.7% จากการขยายตัวของสินเชื่อในกลุ่มยุทธศาสตร์ บริหารจัดการค่าใช้จ่ายในองค์รวมอย่างมีประสิทธิภาพ มี Cost to Income ratio เท่ากับ 45.4% เทียบกับไตรมาส 3/2567 กำไรสุทธิส่วนที่เป็นของธนาคารลดลง 5.7% โดยหลักจากรายได้จากการดำเนินการลดลง จากแนวโน้มอัตราดอกเบี้ยและจากรายการเครื่องมือทางการเงินที่วัดมูลค่าด้วยมูลค่ายุติธรรมผ่านกำไรหรือขาดทุน ซึ่งสะท้อนภาวะตลาด ในขณะที่สินเชื่อขยายตัว 5.2% รายได้ค่าธรรมเนียมและบริการสุทธิเติบโตอย่างต่อเนื่อง
สำหรับในปี 2568 ถือเป็นอีกปีที่ท้าทายสำหรับภาคธุรกิจ โดยศูนย์วิจัย Krungthai Compass ประเมินเศรษฐกิจไทยโต 2.7% ซึ่งยังคงต่ำกว่าศักยภาพ จากปัญหาเชิงโครงสร้างที่สะสมมานาน ทั้งเศรษฐกิจนอกระบบขนาดใหญ่ หนี้ครัวเรือนสูง ความเหลื่อมล้ำ และการก้าวสู่สังคมผู้สูงอายุ อีกทั้ง ประเทศไทยเผชิญความท้าทายจากปัจจัยภายนอก ทั้งสงครามการค้าระลอกใหม่ จากนโยบายของประธานาธิบดีสหรัฐคนใหม่ การแข่งขันที่เพิ่มขึ้น จากภาวะ Oversupply ของสินค้าจีน และกฎระเบียบด้านสิ่งแวดล้อมที่เข้มข้นมากขึ้น ซึ่งจะนำไปสู่จุดเปลี่ยน (Inflection Point) ที่ต้องการการปรับตัวอย่างเร่งด่วน และ ในปีนี้ธนาคารยังมุ่งมั่นขับเคลื่อนองค์กรภายใต้แนวคิด “Corporate Value Creation เสริมทักษะ สร้างคุณค่า สู่อนาคต” เสริมสร้างและพัฒนาทักษะใหม่ๆ ที่จำเป็นในอนาคต (Future Skill) ให้แก่พนักงาน ส่งมอบประสบการณ์ที่ดีและสร้างคุณค่าให้แก่ลูกค้าของธนาคารในทุกมิติ เพื่อสร้างการเติบโตและมูลค่าทางเศรษฐกิจบนความไว้วางใจของลูกค้า นำไปสู่การเติบโตอย่างมั่นคงและยั่งยืนในอนาคต
IRPC โบรกฯ แนะ 'ซื้อ' เป้า 3.10 บ. - BAFS ลุยใช้ระบบ IRIS - FIMS
BAFS โชว์กำไร Q3 โต 10% ลุยใช้ระบบ IRIS – FIMS เสริมแกร่งุรกิจ
SNNP เปิดงบ Q3/69 กำไรเติบโตต่อเนื่อง
ITEL ผลงาน Q3/69 ดัน EBITDA โต 16% แตะ 153 ล้านบ.
IRPC ฟื้นตัวแกร่ง โชว์กำไร 9 เดือน 15,360 ล้านบาท
GUNKUL ฟอร์มสวย 9 เดือนกำไรพุ่ง 1,849 ล้านบ. เติบโต 41%