Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
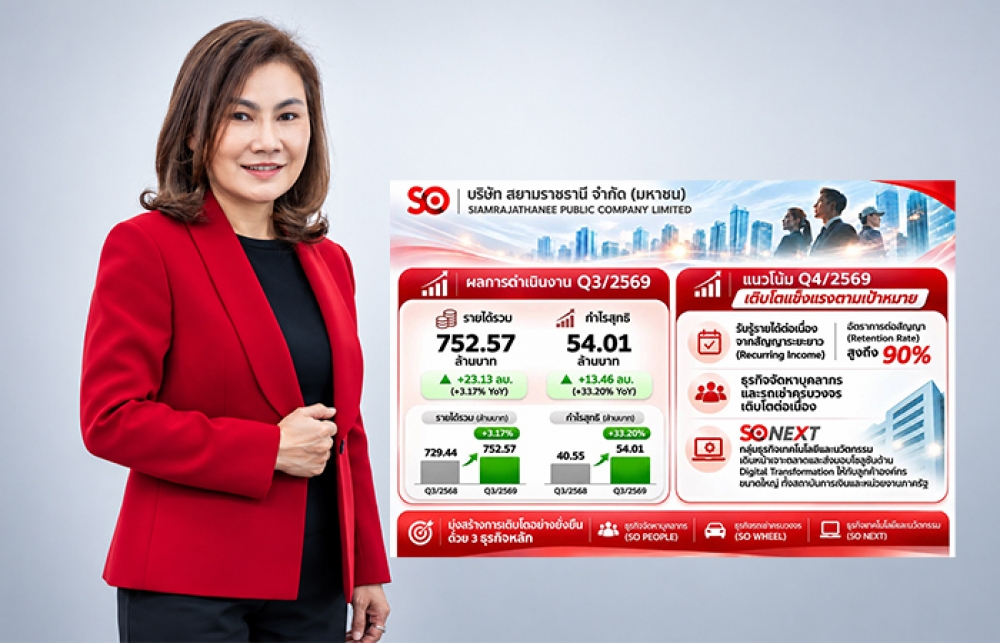
SO โชว์ Q3/69 กำไรพุ่ง 33.20%
MAI
LEO ธรรมาภิบาลเด่น! คว้า CGR 5 ดาว ระดับ “ดีเลิศ”
IPO
SUEN เดินสายโรดโชว์ 5 เมืองใหญ่ โชว์ศักยภาพก่อน IPO
บล./บลจ
“โกลเบล็ก” ส่องดัชนี พ.ย. Sideway ชูหุ้น รพ. เด่นรับไฮซีซัน
เศรษฐกิจ-การเงิน-การคลัง
กรุงศรี ส่องกรอบเงินบาท 33.50-34.00 บ./ดอลลาร์ ลุ้นผลเลือกตั้ง- จ้างงานสหรัฐฯ
การค้า - พาณิชย์
APM เดินหน้าจัด “High-Flyer Entrepreneur” ปั้น SMEs ลุย IPO
พลังงาน - อุตสาหกรรม
UU ชูเทคโนโลยีประปาอัจฉริยะ ลดน้ำสูญเสีย–ลดต้นทุน
คมนาคม - โลจิสติกส์
WICE คว้า 3 รางวัล จากเวทีระดับนานาชาติ
แบงก์ - นอนแบงก์
BAY ชูทิศทางขับเคลื่อนธุรกิจด้วย AI ในงาน Krungsri Tech Day 2026
ไฟแนนซ์ - ลิสซิ่ง
SAWAD ปันผลระหว่างกาลหุ้น 0.35 บาท จ่าย 21 ต.ค.69
SMEs - Startup
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
ประกันภัย - ประกันชีวิต
เมืองไทยประกันชีวิต เข้าร่วม UN Global Compact
รถยนต์
PT Songkhla Grand Prix 2026 เงินสะพัดกว่า 1,000 ล้านบ.
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
SAM เตือนชาวเหนือใช้สิทธิ์! ลดเงินต้น 50% กับโครงการ “ปิดหนี้ไว ไปต่อได้”
การตลาด
โก โฮลเซลล์ จับมือ พม. เปิด "ตลาดนัดชุมชน สร้างอาชีพและรายได้ ผู้สูงอายุ"
CSR
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
Information
SINO คว้า 2 รางวัลใหญ่ระดับภูมิภาคจากงาน Supply Chain Asia Awards 2026
Gossip
UNIX เดินเครื่องจักรใหม่ พ.ย.นี้! หนุนผลงาน Q4/69
Entertainment
กรุงเทพประกันชีวิต ชวนสังคมไทยใส่ใจ “คลายเครียด”
สกุ๊ป พิเศษ
SUEN เสริมแกร่งวัสดุก่อสร้างครบวงจร เดินหน้าเข้า SET
กูรูหุ้นเชียร์ “ซื้อ” PTG ชี้พิกัดราคาสูงสุด 10.5 บ./หุ้น
2025-03-19 14:42:45
419
sharer
นิวส์ คอนเน็คท์ - เซียนหุ้นพร้อมใจ แนะ “ซื้อ” หุ้น PTG ให้กรอบราคา 9.00-10.5 บาท โดย บล.เอเซีย พลัส คาดกำไรปี 68 เติบโตต่อเนื่อง ประเมิน Dividend Yield เฉลี่ย 5-6% ต่อปี ให้ราคาเป้าหมาย 9.50 บาทต่อหุ้น บล.หยวนต้า (ประเทศไทย) คาดกำไรปีนี้อยู่ที่ 1.3 พันล้านบาท เพิ่ม 27% รับแรงหนุนจากการขยายจำนวน Touchpoint, การเติบโตของธุรกิจ Non-Oil, กลยุทธ์บัตรสมาชิก, อุปสงค์น้ำมันฟื้นตัวตามเศรษฐกิจ และการท่องเที่ยวในประเทศ คงราคาเหมาะสม 9 บาทต่อหุ้น ขณะที่ บล. ทรีนีตี้ ประมาณการกำไรสุทธิไว้ที่ราว 1.4 พันล้านบาท เพิ่มขึ้น 39% รับอานิสงส์ธุรกิจ Oil ที่คาดว่าค่าการตลาดน้ำมันจะเพิ่มขึ้น 5% จากปีก่อน เป็นราว 1.73 บาท/ลิตร และรายได้จากพันธุ์ไทย เพิ่มขึ้น 35% ตามการขยายสาขา
เมื่อวันที่ 19 มีนาคม 2568 ผู้สื่อข่าวรายงานว่า บริษัทหลักทรัพย์ เอเซีย พลัส จำกัด เผยแพร่บทวิเคราะห์หุ้น บริษัท พีทีจี เอ็นเนอยี จำกัด (มหาชน) (PTG) โดยคงคำแนะนำ Outperform จากแนวโน้มกำไรปกติปี 2568 ที่เห็นการเติบโตต่อเนื่องจากปีก่อน และภาพระยะยาวยังมีความโดดเด่นด้านการเติบโตที่สูงในกลุ่มอุตสาหกรรมผู้ให้บริการสถานีบริการน้ำมัน พร้อมคาดหวังปันผลในระดับดี Dividend Yield เฉลี่ย 5-6% ต่อปี ให้ราคาเป้าหมายไว้ที่ 9.50 บาทต่อหุ้น
สำหรับประเด็นที่น่าสนใจของ PTG คือ ปี 2568 ยังคงมุ่งเน้นการเติบโตทั้งในส่วนของธุรกิจ Oil และ Non-Oil ซึ่งธุรกิจน้ำมันตั้งเป้าขยายสถานีบริการน้ำมันเพิ่ม 50 สถานี มาอยู่ที่ 2,279 สถานี ยอดขายเติบโต 5-10% มาอยู่ราว 7.0-7.4 พันล้านลิตร, ธุรกิจ Non-Oil ที่ยังมีกาแฟพันธุ์ไทยเป็นตัวขับเคลื่อนหลัก โดยจะขยายเพิ่มอีก 600 สาขา ไปสู่ 1,947 สาขา และสัดส่วนกำไรขั้นต้นขึ้นมาอยู่ที่ 30-35% จากปัจจุบันที่ 25%
รวมถึงยังตั้งเป้างบลงทุนปี 2568 ที่ 3.0-4.0 พันล้านบาท เพื่อขยายธุรกิจ Oil, กาแฟพันธุ์ไทย และอื่นๆ อีกทั้งปีนี้จะมุ่งเน้นการปรับปรุงรูปโฉมสถานีบริการน้ำมันเดิม ให้มีรูปแบบใหม่ที่ทันสมัย และมีผลิตภัณฑ์ครบครันต่อความต้องการของผู้บริโภคมากยิ่งขึ้น เพื่อเพิ่มยอดขายต่อสาขาเดิมให้เติบโต 20-30% ซึ่งยังมีส่วนช่วยเพิ่มรายได้กลุ่ม Non-Oil และแม้ว่าสภาวะการแข่งขันของกลุ่มสถานีบริการน้ำมันยังรุนแรง แต่ผู้บริหารมั่นใจจะมีส่วนแบ่งการตลาดเติบโต จากปัจจุบันที่ 21.9% โดยใช้เครือข่าย Max Card และการจัดกิจกรรมส่งเสริมการขาย
แม้ปัจจุบัน PTG ยังไม่ได้รับการจัดอันดับใน SET ESG Rating แต่อย่างไรก็ตาม ทางบริษัทฯ ได้มีการเผยแพร่รายงานความยั่งยืน และกำหนดดัชนีชี้วัดในแต่ละด้าน ซึ่งฝ่ายวิจัยมีความเห็นว่า การดำเนินงานด้าน ESG ของ PTG ช่วยให้เกิดประโยชน์แก่ชุมชนในด้านการสร้างรายได้ และยกระดับคุณภาพชีวิตของคนในพื้นที่ รวมถึงยังมีการให้ความสำคัญทั้งในด้านสิ่งแวดล้อม และการกำกับดูแลกิจการที่ดี โดยสามารถบรรลุกรอบเป้าหมายได้บางหัวข้อ ซึ่งคาดว่าจะช่วยส่งเสริมให้ PTG ได้รับการจัดอันดับ ESG ในอนาคต
ขณะที่บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด ประเมินผลประกอบการปี 2568 ของ PTG จะสามารถเติบโตจากปีก่อนจากการขยายจำนวน Touchpoint, การเติบโตของธุรกิจ Non-Oil, กลยุทธ์บัตรสมาชิก, อุปสงค์น้ำมันฟื้นตัวตามเศรษฐกิจ และการท่องเที่ยวในประเทศ คงประมาณการกำไรปกติปี 2568 ที่ 1.3 พันล้านบาท เพิ่มขึ้น 27% จากปีก่อน คงราคาเหมาะสม 9 บาทต่อหุ้น แนะนำ "ซื้อ" จาก Valuation ไม่แพง ปัจจุบันซื้อขายบน PER 9.6 เท่า
ด้านบริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) มอง slightly negative ในประเด็นค่าการตลาดน้ำมันของ PTG ที่ฟื้นตัวช้า โดยช่วงเดือนมกราคม 2568 มีแนวโน้มคงที่จากไตรมาส 4/2567 ที่ราว 1.65 บาท/ลิตร และผู้บริหารประเมินว่าการแข่งขันในตลาดและนโยบายรัฐอาจทำให้ค่าการตลาดน้ำมันไปเร่งในไตรมาส 2/2568 แทน สะท้อนแนวโน้ม Downside ของกำไรปี 2568 ทั้งนี้จากสภาวะที่ราคาน้ำมันดิบลดลงจากปีก่อน และภาครัฐลดภาระขาดทุนกองทุนน้ำมันได้ต่อเนื่อง
ฝ่ายวิจัยประมาณการกำไรสุทธิปี 2568 ราว 1.4 พันล้านบาท เพิ่มขึ้น 39% จากปีก่อน รับอานิสงส์จากฝั่ง Oil ที่คาดค่าการตลาดน้ำมันเพิ่มขึ้น 5% เป็นราว 1.73 บาท/ลิตร และ รายได้จากพันธุ์ไทยเพิ่มขึ้น 35% ตามการเร่งขยายสาขาส่งผลให้รายได้โตเฉลี่ย 28% CAGR ในช่วง 2568-2569 คาดว่ากำไรปกติโตสูงต่อเนื่องเฉลี่ย 31% CAGR ในช่วงเดียวกัน
ดังนั้น จึงแนะนำ "ซื้อ" ที่ราคาเป้าหมายปี 2568 ที่ 10.5 บาท/หุ้น หากรับความเสี่ยงกฎหมายคุมราคาน้ำมันได้ มอง PTG น่าสนใจ บนแนวโน้มการเติบโตทั้งธุรกิจ Oil ที่ค่าการตลาดน้ำมันมีแนวโน้มฟื้นตัวในระยะยาวจากแรงกดดันด้านต้นทุนที่ทยอยลดลง และ Non-Oil ที่ PunThai / Max Mart / Autobacs เติบโตต่อเนื่อง และทำได้ดีกว่าเป้า
SO โชว์ Q3/69 กำไรพุ่ง 33.20%
GUNKUL ปลื้ม! ขายหุ้นกู้ 1,500 ล.หมดเกลี้ยง
BCPG ผลงานไตรมาส 3/69 นิวไฮ - CH ส่ง ‘หนึบหนับ’ โกยยอดขาย
BCPG Q3/69 นิวไฮ กำไร 1,287.8 ล.
GBS ชี้เป้าลุยหุ้นโรงพยาบาล - PTG โบรกฯ คาด Q4 กำไรฟื้น
TIDLOR คว้า CGR ระดับ 5 ดาว “ดีเลิศ” สร้างความเชื่อมั่น