Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
PTG ชู Non-Oil เรือธง ปีนี้โต 20-30% - TQMalpha เดินหน้าแผนเพิ่มมูลค่าธุรกิจ
MAI
BPS เปิดงบ Q3/69 กำไรพุ่ง 255%
IPO
SUEN ปิดท้ายโรดโชว์ เตรียมเดินหน้าเข้า SET
บล./บลจ
โกลเบล็ก ชี้เป้าหุ้น Defensive สู้ตลาดผันผวน
เศรษฐกิจ-การเงิน-การคลัง
TTB ส่องศก.ไทยปี 70 โต 3% รับแรงส่งมาตรการรัฐ – AI
การค้า - พาณิชย์
EXIM BANK สร้าง Business & Brand Experience หนุน SMEs ขยายโอกาสเติบโต
พลังงาน - อุตสาหกรรม
WP แกร่ง! 9 เดือนปี 69 กำไร 139.95 ล้านบ. โต 28.61%
คมนาคม - โลจิสติกส์
ETL โชว์งบ Q3/69 พลิกกำไร 186%
แบงก์ - นอนแบงก์
KBANK จับมือ จุฬาฯ พัฒนา “Chulaness Card”
ไฟแนนซ์ - ลิสซิ่ง
“เงินติดล้อ” คว้ารางวัลจากเวที Global Retail Banking Innovation Awards 2026
SMEs - Startup
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
ประกันภัย - ประกันชีวิต
TQMalpha โชว์รายได้ Q3/69 โต 9.4%
รถยนต์
MGC-ASIA ปลื้ม! กำไร Q3/69 วิ่งชน 320 ล้านบ. โต 26%
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
SAM ผนึก จ.อุดรธานี ลุย “ปิดหนี้ไว ไปต่อได้” ภาคอีสาน
การตลาด
STARM ผลงาน 9 เดือน กำไร 80.29 ล้านบ.
CSR
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
Information
ออมสิน โชว์ผลสำเร็จ “ยุวพัฒน์รักษ์ถิ่น” ปีที่ 10 ในงาน SX 2026
Gossip
ศุภาลัย อัดดีลส่งท้ายปี! “END OF YEAR SPECIAL”
Entertainment
ออมสิน ประกาศความพร้อม ลุยจัด “GSB Youth Sports Festival 2026”
สกุ๊ป พิเศษ
SUEN เสริมแกร่งวัสดุก่อสร้างครบวงจร เดินหน้าเข้า SET
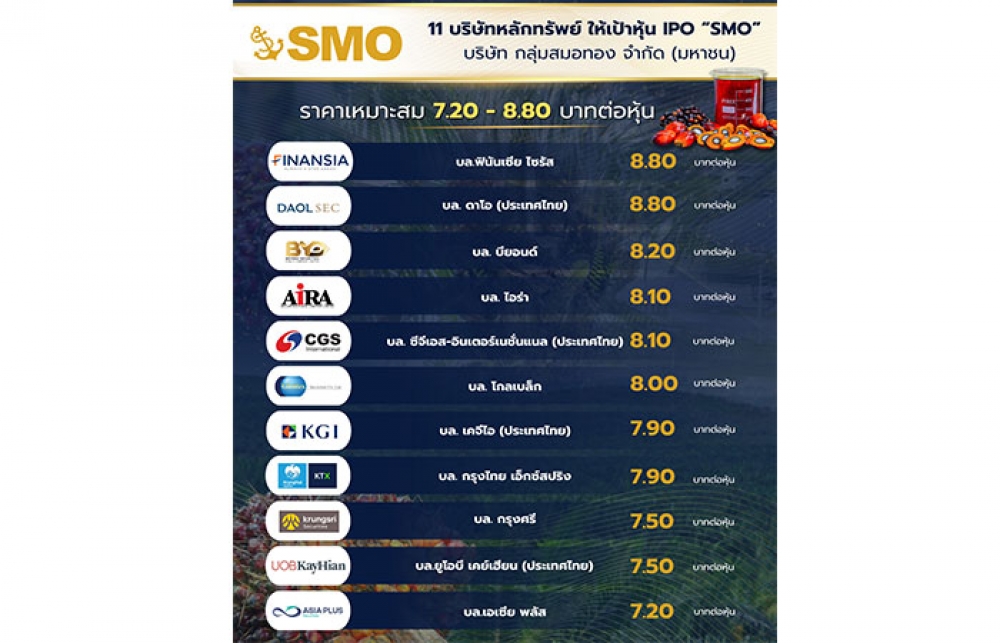
11 โบรกฯ ส่องเป้า “SMO” ราคาสูงสุด 8.80 บาท
2025-10-11 08:48:43
580
sharer
นิวส์ คอนเน็คท์ - บริษัทหลักทรัพย์ 11 แห่ง วิเคราะห์ราคาเหมาะสมหุ้น IPO “กลุ่มสมอทอง” สูงสุดที่ 8.80 บาท ประเมินฐานะการเงินแกร่ง ระดมทุนเสริมศักยภาพการผลิต รับกระแสการส่งออก CPO ขาขึ้น หนุนกำไรโตต่อเนื่อง
ผู้สื่อข่าวรายงานว่า บริษัทหลักทรัพย์ (บล.) 11 แห่ง ได้จัดทำรายงานบทวิเคราะห์ บริษัท กลุ่มสมอทอง จำกัด (มหาชน) หรือ SMO หนึ่งในผู้นำในการผลิตและจำหน่ายน้ำมันปาล์มดิบของประเทศไทย ซึ่งมีโรงงาน 4 จุดครอบคลุมพื้นที่ยุทธศาสตร์สำคัญของปาล์มน้ำมัน ประกอบด้วย 1. โรงงาน อ.ท่าชนะ จ.สุราษฎร์ธานี 2. โรงงาน อ.พนม จ.สุราษฎร์ธานี 3. โรงงาน จ.สระบุรี 4. โรงงาน AL จ.ชุมพร และผลิตภัณฑ์ที่เกี่ยวเนื่อง และธุรกิจผลิตไฟฟ้าจากเชื้อเพลิงก๊าซชีวภาพเพื่อจำหน่ายให้กับการไฟฟ้าส่วนภูมิภาค มีกำลังการผลิตรวม 240 ตันผลปาล์มสดต่อชั่วโมง เป็นหนึ่งในผู้ผลิตน้ำมันปาล์มดิบอันดับต้น ๆ ของประเทศ
ทั้งนี้ บริษัทฯ เตรียมเสนอขายหุ้นให้แก่ประชาชนเป็นครั้งแรก หรือ IPO จำนวน 231.60 ล้านหุ้น มูลค่าที่ตราไว้ (พาร์) หุ้นละ 1 บาท และมีแผนเข้าจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย (SET) ในหมวดเกษตรและอุตสาหกรรมอาหาร / ธุรกิจการเกษตร) ซึ่งบริษัทหลักทรัพย์ทั้ง 11 แห่ง ได้วิเคราะห์ราคาเหมาะสมของ SMO อยู่ที่ 7.20 - 8.80 บาทต่อหุ้น ประกอบด้วย
บล. ฟินันเซีย ไซรัส ประเมินว่า SMO เติบโตมั่นคงจากการผนึกยุทธ์ศาสตร์ของกลุ่มผู้เชี่ยวชาญด้านการจัดหาวัตถุดิบ การผลิต และด้านการตลาดส่งออกยาวนานกว่า 15 ปีในธุรกิจปาล์มน้ำมัน คาดกําไรสุทธิปี 2026-2027 เติบโตเฉลี่ย 19% CAGR จากการขยายกําลังผลิตทั้ง Organic และ M&A รวมถึงการส่งออก CPO ที่เพิ่มขึ้นอย่างมีนัยสําคัญ ราคาเหมาะสมปี 2026 ที่ 8.80 บาท
บล. ดาโอ (ประเทศไทย) ประเมินมูลค่าเหมาะสมสำหรับ SMO ที่ 8.80 บาท อิง 2026E EV/EBITDA ที่ 6.0x ซึ่งต่ำกว่าค่าเฉลี่ยของหุ้นในกลุ่มเกษตรของไทย และบริษัทผลิต CPO ในภูมิภาค (อินโดนีเซียและมาเลเซีย) ในช่วงปี 2025E-2026E
บล. บียอนด์ ประเมินมูลค่าหลักทรัพย์ SMO ด้วยวิธี PER ได้ราคาเหมาะสมที่ 8.20 บาทต่อหุ้น อิง PER ปี 2026E ที่ 8.6 เท่า ใกล้เคียงกับค่าเฉลี่ยของกลุ่มหุ้นกลุ่มน้ำมันปาล์มขนาดใหญ่ (รายได้มากกว่า 1 หมื่นล้านบาทต่อปี) ในตลาด
บล. ไอร่า ประเมินมูลค่า SMO ปี 2569 ที่ 8.10 บาท/หุ้น โดยอิงจากวิธีค่าเฉลี่ย PE ของหุ้นกลุ่มปาล์มน้ำมันจำนวน 3 บริษัท กำไรสม่ำเสมอ ได้แก่ PCE, UPOIC และ UVAN ที่ 10.25 เท่า อย่างไรก็ตาม เมื่อเทียบการเติบโตของกำไร SMO มีการเติบโตที่สูงกว่าค่าเฉลี่ยของกลุ่ม เนื่องจากมีการขยายกำลังผลิตอย่างต่อเนื่อง และมีการปรับตัวของ GPM ที่ดีขึ้น
บล. ซีจีเอส-อินเตอร์เนชั่นแนล (ประเทศไทย) จำกัด คาดว่า SMO จะมีรายได้เติบโต 24% CAGR และกำไรสุทธิเติบโต 46% CAGR ในปี FY24-27F จากการดำเนินการขยายกำลังการผลิต โดยมุ่งเน้นการขยายโรงงานผลิตน้ำมันปาล์มดิบเพิ่มในพื้นที่อื่นซึ่งอยู่ในภาคใต้ของประเทศไทย ซึ่งเป็นธุรกิจที่กลุ่มบริษัทมีความเชี่ยวชาญ เพื่อเพิ่มศักยภาพในการแข่งขันภายในอุตสาหกรรม ประเมินมูลค่าของ SMO อยู่ที่ 8.1 บาท หรือเท่ากับ Forward P/E FY26 ที่ 10 เท่า
บล. โกลเบล็ก ประเมินราคาเหมาะสม SMO ด้วยวิธี Market Comparable Approach อิง Prospective PE ที่ระดับ 8.8x เป็นค่าเฉลี่ย ย้อนหลัง 1 ปีของหลักทรัพย์ APO UPOIC UVAN และ VPO ซึ่งดำเนินธุรกิจคล้ายคลึงกับ SMO เราประเมินกำไรสุทธิต่อหุ้นในปี 2569 ราว 0.9บาท ส่งผลให้คำนวณเป็นราคาเหมาะสมปี 2569 ที่ 8.00 บาท
บล. เคจีไอ (ประเทศไทย) ประเมินราคาเหมาะสมสำหรับ SMO สิ้นปี 2569 ที่ 7.90 บาท อ้างอิง PER ที่ 9.0 เท่า ซึ่งใกล้เคียงกับค่าเฉลี่ยของกลุ่มอุตสาหกรรม ซึ่งสะท้อนโอกาส และศักยภาพในการเติบโต ระดับความสามารถในการทำกำไร รวมถึงความเสี่ยงของราคาขาย และอัตราการทำกำไรที่ผันผวนตามราคาตลาดโลก
บล. กรุงไทย เอ็กซ์สปริง ระบุว่า การรุกตลาดส่งออกของ SMO กลายเป็นจุดเปลี่ยนสำหรับบริษัท นำมาซึ่งขนาดธุรกิจที่ใหญ่ขึ้น และความสามารถในการทำกำไรที่ดีขึ้น คาดการณ์กำไรต่อหุ้นจากการดำเนินธุรกิจปกติ (Core EPS) ปี 2024-2027E จะเติบโตในอัตราเฉลี่ย 23.4% ต่อปี ประเมินมูลค่าเหมาะสมปี 2026E ได้ 7.90 บาท ด้วยวิธี Earnings Yield อิงอัตราผลตอบแทนที่คาดหวัง 11.7% ระดับราคาดังกล่าว เทียบเท่ากับ 2026E PER ที่ 8.6 เท่า
บล. กรุงศรี ประเมินมูลค่าพื้นฐาน SMO (TP26F) ที่ 7.50 บาท/หุ้น วิธี PE ที่ 8.1 เท่า บริษัทมีข้อได้เปรียบการแข่งขันจากการเป็นผู้ผลิตน้ำมันปาล์มดิบรายใหญ่ของไทย มีกำลังการผลิต 240 ตันผลปาล์มสดต่อชั่วโมง พร้อมแผนขยายเป็น 315 ตันในปี 2026F ขยับขึ้นสู่เบอร์ต้นของประเทศ มีประสิทธิภาพการผลิตที่ดีจากการปรับปรุงกระบวนการผลิตเสร็จสิ้น
บล. ยูโอบี เคย์เฮียน (ประเทศไทย) ประเมินว่า SMO เป็นหนึ่งในผู้นำธุรกิจผลิต และจำหน่ายน้ำมันปาล์มดิบ ผลิตภัณฑ์ที่เกี่ยวเนื่อง และธุรกิจผลิต และจำหน่ายไฟฟ้าจากเชื้อเพลิงก๊าซชีวภาพ โดยการเข้า IPO จะช่วยต่อยอดการเติบโตแข็งแกร่งขึ้น ฝ่ายวิจัยประเมินกำไรปี 2568-2570 เติบโตเฉลี่ย 13.7% ต่อปี CAGR หนุนจากปริมาณขายที่ขยายตัวดีขึ้น ภาพรวมประเมินมูลค่าพื้นฐานปี 2569 ที่ 7.50 บาท อิง Forward PE’ 2569 ที่ 8.6 เท่า
บล. เอเซีย พลัส ประเมินมูลค่าพื้นฐาน ณ สิ้นปี 2569 อยู่ที่ 7.2 บาท/หุ้น ด้วยวิธี PER ซึ่งอิงจาก EPS ปี 2569 ที่ 0.86 บาท/หุ้น และอิง PER เฉลี่ยกลุ่มฯ ที่ 8.35 เท่า พร้อมนโยบายจ่ายปันผลไม่น้อยกว่า 50% ภายใต้ FV ปี 2569 ที่ 7.20 บาท คาดหวัง dividend yield ทั้งปีที่ 6.0%
PTG ชู Non-Oil เรือธง ปีนี้โต 20-30% - TQMalpha เดินหน้าแผนเพิ่มมูลค่าธุรกิจ
PTG กำไรสุทธิ Q3/69 แตะ 96 ลบ. คงเป้ายอดขาย Non-Oil โต 20–30%
EPG งวดบัญชี ก.ค.-ก.ย.69 กำไรสุทธิ 433 ล้านบ. เติบโต 36%
DMT งบ 9 เดือน กำไร 755.25 ล้านบ. ปันผลอีก 0.223 บ./หุ้น
COCOCO โบรกฯ แนะ 'ซื้อ' เป้า 6.00 บ. - QTC รายได้นิวไฮ 3 พันล.
TSE งบ 9 เดือนกำไร 93.6 ล. ลุยพลังงานสะอาด–โซลาร์ฟาร์มชุมชน