Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
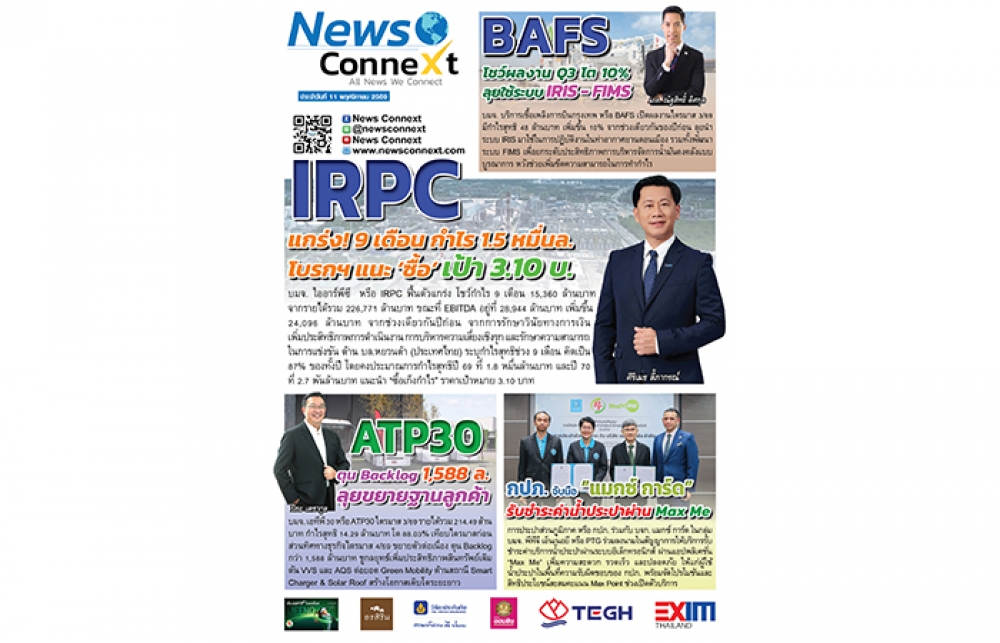
IRPC โบรกฯ แนะ 'ซื้อ' เป้า 3.10 บ. - BAFS ลุยใช้ระบบ IRIS - FIMS
MAI
BPS เข้าเกณฑ์ลงทุนของกองทุน Thai ESG
IPO
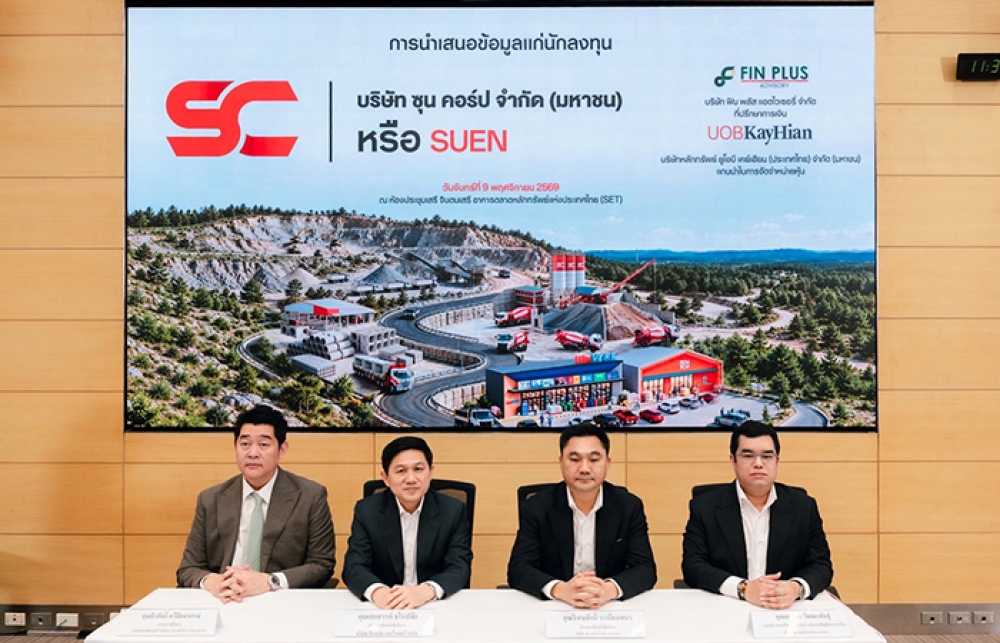
SUEN ปิดท้ายโรดโชว์ เตรียมเดินหน้าเข้า SET
บล./บลจ
โกลเบล็ก ชี้เป้าหุ้น Defensive สู้ตลาดผันผวน
เศรษฐกิจ-การเงิน-การคลัง
TTB ส่องศก.ไทยปี 70 โต 3% รับแรงส่งมาตรการรัฐ – AI
การค้า - พาณิชย์
APM เดินหน้าจัด “High-Flyer Entrepreneur” ปั้น SMEs ลุย IPO
พลังงาน - อุตสาหกรรม
UU ชูเทคโนโลยีประปาอัจฉริยะ ลดน้ำสูญเสีย–ลดต้นทุน
คมนาคม - โลจิสติกส์
SCB EIC ส่องภาคโลจิสติกส์ ลุ้นรับอานิสงส์ลงทุนดิจิทัล – AI
แบงก์ - นอนแบงก์
CIMBT เดินหน้ายกระดับป้องกันภัยไซเบอร์
ไฟแนนซ์ - ลิสซิ่ง
“เงินติดล้อ” คว้ารางวัลจากเวที Global Retail Banking Innovation Awards 2026
SMEs - Startup
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
ประกันภัย - ประกันชีวิต
TQM รุกตลาดประกันชีวิต เบี้ยเริ่มต้น 550 บาท/ปี
รถยนต์
PT Songkhla Grand Prix 2026 เงินสะพัดกว่า 1,000 ล้านบ.
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
BAM ปิดดีลประมูลทรัพย์ NPA มูลค่ากว่า 94 ลบ.
การตลาด
กปภ. จับมือ “แมกซ์ การ์ด” รับชำระค่าน้ำประปา ผ่านแอปฯ Max Me
CSR
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
Information
EXIM BANK ถวายผ้าพระกฐินพระราชทาน ณ วัดหัวลำโพง
Gossip
STARM ฉลอง 35 ปี ขนโปรฯ ลดกระหน่ำ!
Entertainment
KBANK ตอกย้ำความสำเร็จ AFTERKLASS Fin-Kareer Sandbox
สกุ๊ป พิเศษ
SUEN เสริมแกร่งวัสดุก่อสร้างครบวงจร เดินหน้าเข้า SET
อุทกภัยหาดใหญ่ : ตอกย้ำบทบาท คปภ. และความแข็งแกร่งระบบประกันภัยไทย
2025-12-11 16:47:31
680
sharer
อุทกภัยหาดใหญ่ : ตอกย้ำบทบาท คปภ. และความแข็งแกร่งระบบประกันภัยไทย
การเปลี่ยนแปลงสภาพภูมิอากาศ ส่งผลให้เกิดภัยพิบัติทางธรรมชาติมีความถี่และความรุนแรงมากขึ้นอย่างมีนัยสำคัญ โดยเฉพาะอุทกภัย ซึ่งกำลังกลายเป็น “ความเสี่ยงเชิงโครงสร้าง” (Structural Risk) ต่อระบบเศรษฐกิจและสังคม เหตุการณ์อุทกภัยครั้งใหญ่ช่วงปลายเดือนพฤศจิกายน 2568 ที่สร้างความเสียหายเป็นวงกว้างแก่หลายจังหวัดภาคใต้ของประเทศไทย โดยมีอำเภอหาดใหญ่และพื้นที่ส่วนใหญ่ของจังหวัดสงขลาเป็นศูนย์กลางของผลกระทบ ทำให้บ้านเรือน ร้านค้า รถยนต์ และธุรกิจ SME ต้องหยุดชะงักลงอย่างหลีกเลี่ยงไม่ได้ ที่สำคัญพื้นที่ดังกล่าวถือเป็นศูนย์กลางเศรษฐกิจของภูมิภาค
คณะกรรมการร่วมภาคเอกชน 3 สถาบัน (กกร.) ประกอบด้วย สภาหอการค้าแห่งประเทศไทย สภาอุตสาหกรรมแห่งประเทศไทย และสมาคมธนาคารไทย ได้ประเมินว่า เหตุการณ์ครั้งนี้จะสร้างความเสียหายต่อรายได้ของประเทศในช่วงเดือนธันวาคม 2568 ราว 2-3 หมื่นล้านบาท หรือประมาณ 0.1 - 0.2% ของ GDP ส่งผลให้เศรษฐกิจไทยทั้งปีขยายตัวได้เพียง 2% ขณะที่ในปี 2569 ประเมินผลกระทบอาจสูญเสียรายได้สูงถึง 9 หมื่นล้านบาท ตัวเลขดังกล่าวสะท้อนให้เห็นว่า ภัยพิบัติไม่ได้เป็นเพียงปัญหาเฉพาะพื้นที่ แต่เป็นความเสี่ยงเชิงมหภาค (Macroeconomic Risk) ที่กระทบต่อเสถียรภาพทางเศรษฐกิจโดยตรง
ในมิติของระบบประกันภัย ความเสียหายจากการเรียกร้องค่าสินไหมทดแทน พบว่าขณะนี้มีการติดต่อยื่นเคลมประกันภัยแล้วมากกว่า 44,000 กรมธรรม์ มูลค่ารวมกว่า 10,840 ล้านบาท แยกเป็น ความเสียหายด้านรถยนต์จำนวน 17,000 คัน วงเงินประมาณ 4,400 ล้านบาท และความเสียหายต่อทรัพย์สินจำนวน 26,000 ราย วงเงินประมาณ 6,400 ล้านบาท (ข้อมูลยังไม่เป็นทางการ ณ วันที่ 3 ธันวาคม 2568)
ถือเป็นอีกบททดสอบความสามารถในการรองรับความเสี่ยงของธุรกิจประกันภัยไทย อย่างไรก็ตาม เมื่อเปรียบเทียบกับอุทกภัยครั้งใหญ่เมื่อปี 2554 ซึ่งมีค่าสินไหมทดแทนสูงกว่า 4 แสนล้านบาท ความเสียหายในครั้งนี้ยังอยู่ในระดับที่ระบบประกันภัยสามารถบริหารจัดการได้ สะท้อนพัฒนาการด้านการบริหารความเสี่ยงของภาคธุรกิจประกันภัยไทย โดยเฉพาะการใช้กลไกประกันภัยต่อ (Reinsurance) ในการกระจายความเสี่ยงสู่ระบบการเงินระหว่างประเทศ
ในเชิงนโยบาย เหตุการณ์อุทกภัยครั้งนี้ยังตอกย้ำความแตกต่างระหว่าง “ความเสี่ยงที่สามารถคาดการณ์ได้” (Predictable Risk) กับ “ความเสี่ยงรูปแบบใหม่” (Emerging Risk) โดยภัยน้ำท่วมสามารถอาศัยข้อมูลสถิติและแบบจำลองพยากรณ์มาบริหารจัดการได้ ต่างจากกรณีโควิด-19 ที่ไม่มีฐานข้อมูลรองรับในเชิงคาดการณ์ ส่งผลให้ธุรกิจประกันภัยเผชิญผลกระทบรุนแรงในวงกว้างภายในระยะเวลาอันสั้น ดังนั้น เหตุการณ์อุทกภัยในครั้งนี้จึงไม่กระทบต่อความมั่นคงของธุรกิจประกันภัยในภาพรวมของประเทศอย่างแน่นอน แต่กลับสะท้อนถึงความพร้อมของภาคธุรกิจประกันภัยไทย
บทบาทของสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) ภายใต้การนำของเลขาธิการ คปภ. “ชูฉัตร ประมูลผล” จึงมีความเด่นชัดในฐานะ “Regulatory Stabilizer” ที่ทำหน้าที่รักษาสมดุลระหว่างเสถียรภาพของระบบประกันภัยและการคุ้มครองสิทธิผู้เอาประกันภัย ตั้งแต่การเรียกประชุมภาคธุรกิจประกันภัยทันทีหลังเกิดเหตุ การกำหนดมาตรฐานกลางการประเมินความเสียหายรถยนต์ การลงพื้นติดตามเหตุการณ์ และเร่งกระบวนการจ่ายสินไหมทดแทน ไปจนถึงการออกคำสั่งนายทะเบียนเพื่อผ่อนคลายภาระทางการเงินแก่ประชาชน ล้วนสะท้อนการใช้นโยบายที่รวดเร็ว ตรงจุด และเหมาะสมกับสถานการณ์วิกฤต
อีกทั้งมาตรการซ่อมรถยนต์ที่กำหนดระดับความเสียหาย 5 ระดับ รวมถึงแนวปฏิบัติสำหรับรถไฮบริดและรถยนต์ไฟฟ้า ยังช่วยปรับนโยบายให้สอดรับกับโครงสร้างยานยนต์สมัยใหม่ ลดข้อพิพาท และเพิ่มความชัดเจนในการพิจารณาสินไหม ส่วนมาตรการด้านประกันวินาศภัยและประกันชีวิต ยังสะท้อนแนวคิดการคุ้มครองเชิงสังคมผ่านระบบประกันภัยอย่างเป็นรูปธรรม เพื่อให้ผู้ได้รับผลกระทบทุกคนได้รับการช่วยเหลืออย่างเท่าเทียม
ในกรณีผู้เสียชีวิต คปภ. มีการดำเนินการเชื่อมโยงฐานข้อมูลระหว่างหน่วยงานเพื่อรวบรวมรายชื่อและเลขบัตรประชาชนเพื่อนำมาตรวจสอบผ่านระบบฐานข้อมูลกลางด้านประกันภัย (Insurance Bureau System) ซึ่งถือเป็นพัฒนาการสำคัญของโครงสร้างพื้นฐานด้าน Digital Insurance Infrastructure ซึ่งช่วยลดความล่าช้า เพิ่มความแม่นยำ และลดภาระของญาติผู้เสียชีวิต ซึ่งเป็นหัวใจสำคัญของรัฐสวัสดิการในสถานการณ์วิกฤต
ภาพรวมเหตุการณ์อุทกภัยหาดใหญ่ครั้งนี้ ไม่ใช่เพียงวิกฤตด้านภัยพิบัติ หากแต่เป็น “บททดสอบเชิงนโยบาย” ที่สะท้อนประสิทธิภาพของระบบประกันภัยไทยอย่างแท้จริง ผลลัพธ์ที่ปรากฏชี้ให้เห็นว่า ระบบประกันภัยยังคงทำหน้าที่เป็นกลไกบริหารความเสี่ยงด้านเศรษฐกิจและสังคมได้อย่างมั่นคง ขณะเดียวกันยังตอกย้ำบทบาทของ คปภ. ในฐานะหน่วยงานกำกับดูแลที่ไม่ได้ทำหน้าที่เพียงเชิงกฎระเบียบ แต่ทำหน้าที่เป็น “กลไกเชิงรุกของรัฐ” ในการคุ้มครองประชาชนและรักษาเสถียรภาพของระบบการเงินด้านการประกันภัยของประเทศ
โดยล่าสุด เลขาธิการ คปภ. “ชูฉัตร ประมูลผล” ได้มอบหมายให้ “อดิศร พิพัฒน์วรพงศ์” รองเลขาธิการด้านกฎหมายและตรวจสอบ สำนักงาน คปภ. แถลงข่าวร่วมกับคณะอนุกรรมาธิการตลาดทุนและธุรกิจประกันภัย วุฒิสภา สมาคมประกันวินาศภัยไทย และสมาคมประกันชีวิตไทย โดย คปภ. ยืนยันว่าธุรกิจประกันภัยไทยมีความมั่นคง มีสภาพคล่องเพียงพอ พร้อมดูแลประชาชนอย่างเต็มที่ และจะติดตามเสถียรภาพของธุรกิจประกันภัยทั้งด้านความมั่นคงและสภาพคล่องอย่างใกล้ชิด เพื่อให้มั่นใจว่าระบบประกันภัยพร้อมดูแลประชาชนผู้เอาประกันภัยอย่างต่อเนื่องจนกว่าสถานการณ์จะกลับสู่ภาวะปกติ
IRPC โบรกฯ แนะ 'ซื้อ' เป้า 3.10 บ. - BAFS ลุยใช้ระบบ IRIS - FIMS
BAFS โชว์กำไร Q3 โต 10% ลุยใช้ระบบ IRIS – FIMS เสริมแกร่งุรกิจ
SNNP เปิดงบ Q3/69 กำไรเติบโตต่อเนื่อง
ITEL ผลงาน Q3/69 ดัน EBITDA โต 16% แตะ 153 ล้านบ.
IRPC ฟื้นตัวแกร่ง โชว์กำไร 9 เดือน 15,360 ล้านบาท
GUNKUL ฟอร์มสวย 9 เดือนกำไรพุ่ง 1,849 ล้านบ. เติบโต 41%