Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
BA งบ 9 เดือน กำไรสุทธิ 3,766 ล้านบาท
MAI
BPS เข้าเกณฑ์ลงทุนของกองทุน Thai ESG
IPO
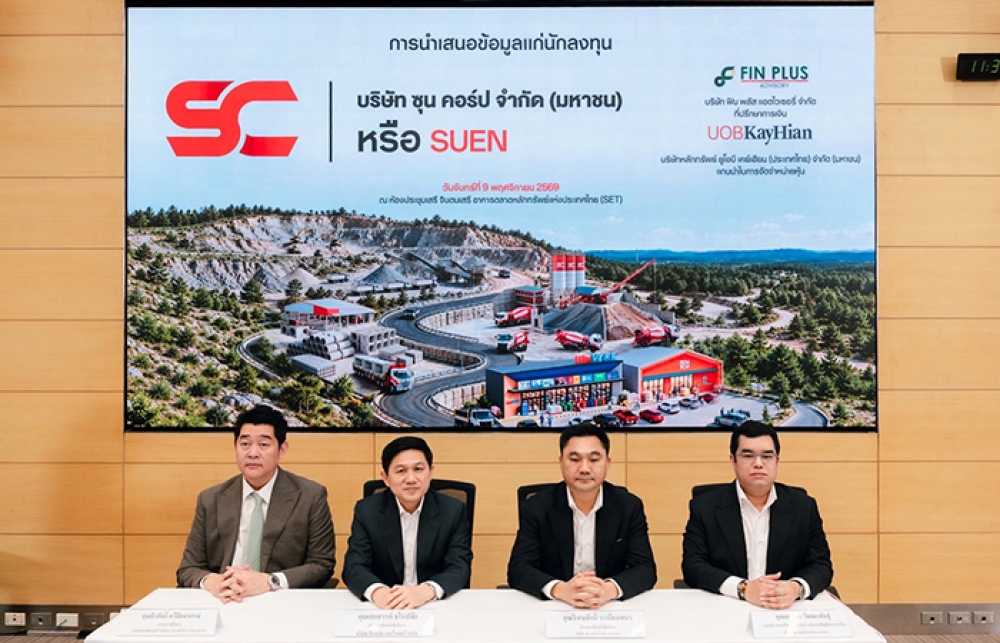
SUEN ปิดท้ายโรดโชว์ เตรียมเดินหน้าเข้า SET
บล./บลจ
โกลเบล็ก ชี้เป้าหุ้น Defensive สู้ตลาดผันผวน
เศรษฐกิจ-การเงิน-การคลัง
TTB ส่องศก.ไทยปี 70 โต 3% รับแรงส่งมาตรการรัฐ – AI
การค้า - พาณิชย์
APM เดินหน้าจัด “High-Flyer Entrepreneur” ปั้น SMEs ลุย IPO
พลังงาน - อุตสาหกรรม
UU ชูเทคโนโลยีประปาอัจฉริยะ ลดน้ำสูญเสีย–ลดต้นทุน
คมนาคม - โลจิสติกส์
SCB EIC ส่องภาคโลจิสติกส์ ลุ้นรับอานิสงส์ลงทุนดิจิทัล – AI
แบงก์ - นอนแบงก์
CIMBT เดินหน้ายกระดับป้องกันภัยไซเบอร์
ไฟแนนซ์ - ลิสซิ่ง
“เงินติดล้อ” คว้ารางวัลจากเวที Global Retail Banking Innovation Awards 2026
SMEs - Startup
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
ประกันภัย - ประกันชีวิต
TQM รุกตลาดประกันชีวิต เบี้ยเริ่มต้น 550 บาท/ปี
รถยนต์
PT Songkhla Grand Prix 2026 เงินสะพัดกว่า 1,000 ล้านบ.
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
BAM ปิดดีลประมูลทรัพย์ NPA มูลค่ากว่า 94 ลบ.
การตลาด
กปภ. จับมือ “แมกซ์ การ์ด” รับชำระค่าน้ำประปา ผ่านแอปฯ Max Me
CSR
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
Information
สมาคมประกันชีวิตไทย ร่วมเปิดตัว “Open Insurance” เชื่อมโยงข้อมูลประกันภัย
Gossip
STARM ฉลอง 35 ปี ขนโปรฯ ลดกระหน่ำ!
Entertainment
KBANK ตอกย้ำความสำเร็จ AFTERKLASS Fin-Kareer Sandbox
สกุ๊ป พิเศษ
SUEN เสริมแกร่งวัสดุก่อสร้างครบวงจร เดินหน้าเข้า SET
“มีที่ มีเงิน” เดินเกมรุกปี 69 ดันพอร์ตสินเชื่อทะลุ 1 หมื่นล้านบ.
2026-01-16 14:36:55
499
sharer
นิวส์ คอนเน็คท์ - “มีที่ มีเงิน” เดินเกมปี 69 อัดสินเชื่อ 5,000 ล้านบาท เร่งขยายพอร์ตทะลุ 1 หมื่นล้านบาท เจาะ SME ที่ธนาคารไม่รับ ดันขายฝาก–อสังหาริมทรัพย์เป็น Growth Engine ท่ามกลางโจทย์คุมความเสี่ยงลูกค้าเปราะบาง
เมื่อวันที่ 16 มกราคม 2569 นายอภิชาติ อรรฆย์ฐากูร ประธานเจ้าหน้าที่บริหาร บริษัท มีที่ มีเงิน จำกัด บริษัทในเครือธนาคารออมสิน เปิดเผยว่า ตลาด Non-bank ของไทยในช่วงไม่กี่ปีที่ผ่านมา เติบโตจากปัจจัยเชิงโครงสร้างมากกว่าวัฏจักรเศรษฐกิจ กล่าวคือ ไม่ได้ขยายตัวเพราะเศรษฐกิจฟื้น แต่เติบโตจากข้อจำกัดของระบบธนาคารพาณิชย์ที่ยังคงเข้มงวดด้านสินเชื่อ โดยเฉพาะต่อกลุ่ม SME รายเล็ก–กลาง ธุรกิจครอบครัว และผู้ประกอบการภูมิภาคที่มีทรัพย์สินเป็นหลักประกัน แต่ขาดเอกสารรายได้หรือประวัติเครดิตตามเกณฑ์ธนาคาร ส่งผลให้ Non-bank เข้ามาทำหน้าที่ “เติมช่องว่าง” ระหว่างสินเชื่อธนาคารกับหนี้นอกระบบอย่างชัดเจน
หนึ่งในผู้เล่นที่สะท้อนบทบาทดังกล่าว คือ บริษัท มีที่ มีเงิน จำกัด ซึ่งพัฒนามาจากผลิตภัณฑ์สินเชื่อช่วยเหลือผู้ประกอบการของธนาคารออมสินในช่วงวิกฤตโควิด-19 ก่อนถูกแยกออกมาตั้งเป็นบริษัท (Spin-off) เพื่อเพิ่มความคล่องตัวในการดำเนินงานหลังวิกฤตคลี่คลาย โครงสร้างผู้ถือหุ้นประกอบด้วย ธนาคารออมสิน 49% ทิพยประกันภัย 31% และบางจาก 20% ทำให้บริษัทมีฐานเงินทุนมั่นคง แต่สามารถดำเนินธุรกิจในฐานะ Non-bank เชิงพาณิชย์เต็มรูปแบบ ไม่อยู่ภายใต้กรอบรัฐวิสาหกิจ และยังคงยึดมั่นหลักธรรมาภิบาลตามนโยบายของผู้ถือหุ้นใหญ่ทั้งหมด
"จุดตั้งต้นของ “มีที่ มีเงิน” คือ การปิดช่องว่างระหว่างธนาคารกับหนี้นอกระบบ โดยเฉพาะในกลุ่มผู้ประกอบการที่มีทรัพย์สิน แต่ไม่สามารถเข้าถึงแหล่งเงินทุนในระบบ และมีความเสี่ยงต้องพึ่งพาเงินกู้นอกระบบที่คิดดอกเบี้ยสูงถึง 20–30% ต่อปี นับตั้งแต่เริ่มดำเนินโครงการภายใต้ออมสินจนถึงการดำเนินงานในรูปบริษัท มีที่ มีเงิน มียอดปล่อยสินเชื่อสะสมแล้วกว่า 30,000 ล้านบาท โดยคาดว่าปลายปี 2568 พอร์ตสินเชื่อคงค้างจะอยู่ที่ประมาณ 7,500 ล้านบาท จากฐานลูกค้า 2,000–3,000 ราย วงเงินปล่อยสินเชื่อตั้งแต่ 1-50 ล้านบาทต่อราย กลุ่มลูกค้าครอบคลุมตั้งแต่ร้านค้ารายย่อย ที่มีวงเงินสินเชื่อเฉลี่ย 3 ล้านบาทต่อราย ไปจนถึงผู้ประกอบการในธุรกิจอสังหาริมทรัพย์ซึ่งเป็นบริษัทจดทะเบียนในตลาดหลักทรัพย์ฯ โดยโครงสร้างพอร์ตหลักมาจากกลุ่มซื้อมาขายไปประมาณ 50% กลุ่มอสังหาริมทรัพย์ 30% และกลุ่มขายฝาก ซึ่งมีแนวโน้มเพิ่มขึ้นต่อเนื่อง" นายอภิชาติ กล่าว
สำหรับในปี 2569 บริษัทวางเป้าหมายเชิงรุก โดยตั้งเป้าปล่อยสินเชื่อใหม่ 5,000 ล้านบาท โดยมีพอร์ตสินเชื่อรวมเพิ่มขึ้นเป็น 10,000 ล้านบาท จากสิ้นปี 2568 ที่มียอดปล่อยสินเชื่อใหม่ประมาณ 3,000 ล้านบาท ของพอร์ตสินเชื่อรวมกว่า 7,000 ล้านบาท โดยมีกลยุทธ์หลักคือการขยายสินเชื่อในกลุ่มที่ธนาคารพาณิชย์ยังไม่สามารถรองรับได้ โดยเฉพาะผู้ประกอบการอสังหาริมทรัพย์รายกลาง–เล็ก กลุ่มหอพักและอพาร์ตเมนต์เก่า รวมถึงโรงแรมที่ต้องใช้เงินลงทุนเพื่อปรับปรุงทรัพย์ให้ถูกต้องตามกฎหมาย ซึ่งคาดว่าจะมีสัดส่วนรวมกันราว 60% ของพอร์ตใหม่
หนึ่งในหมุดหมายสำคัญของปี 2569 คือ การผลักดันสินเชื่อขายฝาก ให้กลายเป็นเครื่องมือหลักในการเติบโต โดยตั้งเป้าเพิ่มสัดส่วนจากปัจจุบันราว 5% เป็น 10–20% ของพอร์ตสินเชื่อรวม ผู้บริหารมองว่าขายฝากเป็นช่องว่างขนาดใหญ่ในระบบการเงินไทย เนื่องจากผู้กู้จำนวนมากยังคงอยู่ในตลาดนอกระบบที่คิดดอกเบี้ยเกินกว่าที่กฎหมายกำหนดไว้ “มีที่ มีเงิน” อุดช่องว่าง เพื่อให้ลูกค้ากลุ่มดังกล่าวเข้าถึงแหล่งเงินทุน โดยการเข้าไปทำหน้าที่รับรีไฟแนนซ์ขายฝาก ด้วยอัตราดอกเบี้ยเพียง 9.99% ซึ่งจะทำให้ลูกค้ามีความสามารถในการชำระหนี้ได้มากขึ้น สามารถลดเงินต้น และลดความเสี่ยงการสูญเสียทรัพย์สินของผู้ประกอบการ
ในเชิงการแข่งขัน จุดต่างสำคัญของ “มีที่ มีเงิน” เมื่อเทียบกับธนาคารพาณิชย์ คือ ความยืดหยุ่นและความเร็ว โดยลูกค้าไม่ต้องจัดทำแผนธุรกิจ ไม่กำหนดเงื่อนไขการเบิกเงินกู้ สามารถเลือกตรวจหรือไม่ตรวจเครดิตบูโรก็ได้ และสามารถชำระเงินค่างวดสูงกว่าที่กำหนดได้โดยไม่มีค่าปรับ โดยไม่จำเป็นต้องใช้สถานประกอบการเป็นหลักประกัน แต่สามารถใช้ที่ดินหรือทรัพย์สินอื่นที่ไม่ได้ใช้งานเป็นหลักประกันได้ และใช้ราคาประเมินราชการเพื่อเร่งการอนุมัติ ซึ่งใช้เวลาเพียง 3–7 วัน ช่วยให้ SME เข้าถึงเงินทุนโดยไม่สะดุดต่อการดำเนินธุรกิจ
อย่างไรก็ตาม ความท้าทายหลักของตลาด Non-bank และของ “มีที่ มีเงิน” คือ การบริหารความเสี่ยงของฐานลูกค้า Unbanked และ Near-bank ภายใต้เพดานดอกเบี้ยที่จำกัด บริษัทตั้งเป้าควบคุมอัตรา NPL ให้อยู่ในกรอบที่กำหนดไว้ ผ่านการติดตามเชิงรุก การปรับโครงสร้างหนี้ และการช่วยเหลือลูกค้าที่ได้รับผลกระทบจากภาวะเศรษฐกิจหรือภัยพิบัติ ควบคู่กับการสร้างการรับรู้ในตลาด เนื่องจากผู้ประกอบการจำนวนมากยังไม่ทราบว่ามี Non-bank ที่เป็นทางเลือกนอกเหนือจากหนี้นอกระบบ
นอกจากนี้ในปี 2569 บริษัทยังตั้งเป้าเพิ่มสัดส่วนลูกค้า โดยมุ่งเน้นขยายฐานลูกค้าโดยตรงผ่านเครือข่ายพันธมิตรภาคธุรกิจเอกชน โดยเฉพาะสภาอุตสาหกรรม หอการค้าไทยและหอการค้าประจำจังหวัด สมาคมธุรกิจทั่วประเทศ เพื่อยกระดับภาพลักษณ์จาก “โครงการช่วยเหลือ” สู่ Non-bank เชิงธุรกิจเต็มรูปแบบ
"ท่ามกลางเศรษฐกิจที่ยังเปราะบาง และสินเชื่อธนาคารที่เข้มงวดขึ้น “มีที่ มีเงิน” กำลังวางตำแหน่งตนเองเป็น "สะพานทางการเงิน" ระหว่างระบบธนาคารกับภาคธุรกิจจริง สำหรับผู้ประกอบการที่มีทรัพย์สิน มีที่ดิน แต่ขาดสภาพคล่อง การเข้าถึงเงินทุนที่รวดเร็วและเข้าใจธุรกิจ อาจเป็นปัจจัยชี้ขาดของการ “ไปต่อ” ในปี 2569 ธุรกิจไปต่อได้ แค่มีที่ก็มีเงิน" นายอภิชาติ กล่าว
BA งบ 9 เดือน กำไรสุทธิ 3,766 ล้านบาท
PR9 โชว์ Q3/69 กำไรสุทธิ 236.7 ล้านบ. ทำ All-Time High
IRPC โบรกฯ แนะ 'ซื้อ' เป้า 3.10 บ. - BAFS ลุยใช้ระบบ IRIS - FIMS
BAFS โชว์กำไร Q3 โต 10% ลุยใช้ระบบ IRIS – FIMS เสริมแกร่งุรกิจ
SNNP เปิดงบ Q3/69 กำไรเติบโตต่อเนื่อง
ITEL ผลงาน Q3/69 ดัน EBITDA โต 16% แตะ 153 ล้านบ.