Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
IRPC โบรกฯ แนะ 'ซื้อ' เป้า 3.10 บ. - BAFS ลุยใช้ระบบ IRIS - FIMS
MAI
BPS เข้าเกณฑ์ลงทุนของกองทุน Thai ESG
IPO
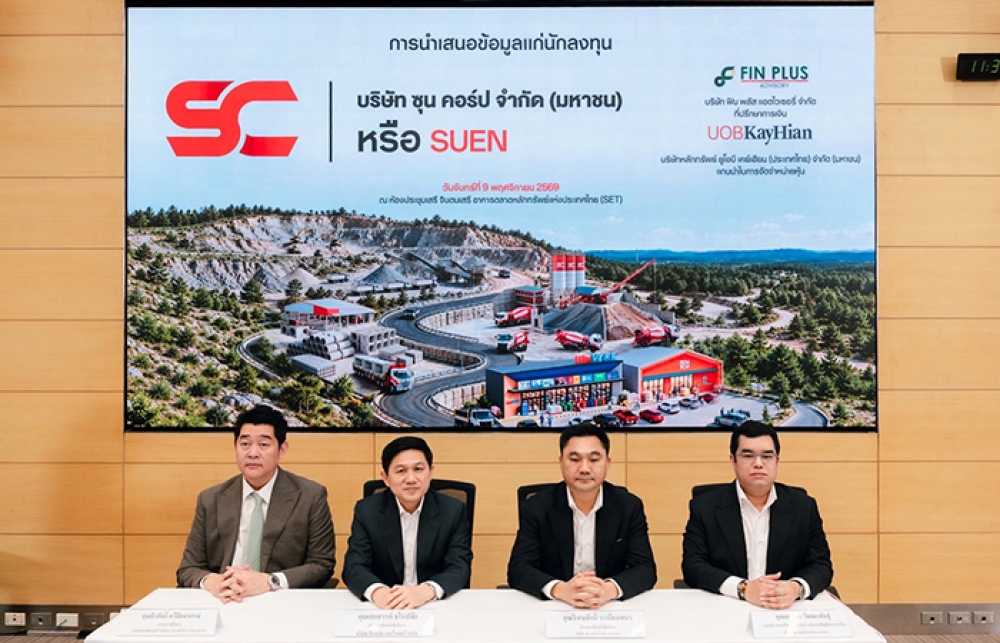
SUEN ปิดท้ายโรดโชว์ เตรียมเดินหน้าเข้า SET
บล./บลจ
โกลเบล็ก ชี้เป้าหุ้น Defensive สู้ตลาดผันผวน
เศรษฐกิจ-การเงิน-การคลัง
TTB ส่องศก.ไทยปี 70 โต 3% รับแรงส่งมาตรการรัฐ – AI
การค้า - พาณิชย์
APM เดินหน้าจัด “High-Flyer Entrepreneur” ปั้น SMEs ลุย IPO
พลังงาน - อุตสาหกรรม
UU ชูเทคโนโลยีประปาอัจฉริยะ ลดน้ำสูญเสีย–ลดต้นทุน
คมนาคม - โลจิสติกส์
SCB EIC ส่องภาคโลจิสติกส์ ลุ้นรับอานิสงส์ลงทุนดิจิทัล – AI
แบงก์ - นอนแบงก์
CIMBT เดินหน้ายกระดับป้องกันภัยไซเบอร์
ไฟแนนซ์ - ลิสซิ่ง
“เงินติดล้อ” คว้ารางวัลจากเวที Global Retail Banking Innovation Awards 2026
SMEs - Startup
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
ประกันภัย - ประกันชีวิต
TQM รุกตลาดประกันชีวิต เบี้ยเริ่มต้น 550 บาท/ปี
รถยนต์
PT Songkhla Grand Prix 2026 เงินสะพัดกว่า 1,000 ล้านบ.
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
BAM ปิดดีลประมูลทรัพย์ NPA มูลค่ากว่า 94 ลบ.
การตลาด
กปภ. จับมือ “แมกซ์ การ์ด” รับชำระค่าน้ำประปา ผ่านแอปฯ Max Me
CSR
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
Information
EXIM BANK ถวายผ้าพระกฐินพระราชทาน ณ วัดหัวลำโพง
Gossip
STARM ฉลอง 35 ปี ขนโปรฯ ลดกระหน่ำ!
Entertainment
KBANK ตอกย้ำความสำเร็จ AFTERKLASS Fin-Kareer Sandbox
สกุ๊ป พิเศษ
SUEN เสริมแกร่งวัสดุก่อสร้างครบวงจร เดินหน้าเข้า SET
SCB EIC ส่องวิกฤตตลาดที่อยู่อาศัย Oversupply แนะปรับหมากระบายสต็อก
2026-06-22 18:53:06
1226
sharer
นิวส์ คอนเน็คท์ – SCB EIC ประเมินตลาดที่อยู่อาศัยเผชิญภาวะอุปทานล้นตลาดมาอย่างต่อเนื่อง โดยพบว่าตลาดที่อยู่อาศัยในกรุงเทพฯ และปริมณฑลต้องใช้เวลาในการระบายสต็อกเพิ่มขึ้นเป็น 4 ปี จากปี 66 ที่ใช้เวลาราว 2 ปี แนะผู้ประกอบการเร่งปรับกลยุทธ์ ทั้งในระยะสั้นและระยะยาว พร้อมรับมือการเปลี่ยนแปลงโครงสร้างประชากร และวิถีชีวิตคนรุ่นใหม่
เมื่อวันที่ 22 มิถุนายน 2569 นางกัญญารัตน์ กาญจนวิสุทธิ์ นักวิเคราะห์อาวุโส ศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ (SCB EIC) เปิดเผยว่า ตลาดที่อยู่อาศัยเผชิญภาวะอุปทานล้นตลาดมาอย่างต่อเนื่อง สะท้อนได้จากจำนวนหน่วยที่อยู่อาศัยเปิดขายใหม่ในกรุงเทพฯ และปริมณฑลในช่วงปี 2559 - 2566 เฉลี่ยสูงถึง 100,647 หน่วยต่อปี ขณะที่จำนวนหน่วยขายได้อยู่ระดับต่ำกว่าค่อนข้างมากเฉลี่ยอยู่ที่ 92,615 หน่วยต่อปี สะท้อนถึงการพัฒนาโครงการใหม่ที่มากกว่าความต้องการซื้อจริง
อย่างไรก็ตาม แม้ว่าในช่วงปี 2567 – 2568 ผู้ประกอบการจะปรับตัวโดยชะลอการเปิดโครงการใหม่ลงอย่างมีนัยสำคัญ โดยหน่วยที่อยู่อาศัยเปิดขายใหม่ลดลงมาเฉลี่ยอยู่ที่ 51,472 หน่วยต่อปี แต่ความต้องการซื้อที่อยู่อาศัยยังไม่สามารถฟื้นตัวไปตามข้อจำกัดด้านกำลังซื้อ หนี้ครัวเรือนระดับสูง รายได้ชะลอตัว และความเข้มงวดในการปล่อยสินเชื่อเพื่อซื้อที่อยู่อาศัย อีกทั้ง ยังถูกซ้ำเติมจากค่าครองชีพที่ปรับตัวสูงขึ้นจากสงครามตะวันออกกลาง
ทั้งนี้ SCB EIC คาดว่าหน่วยที่อยู่อาศัยเหลือขายสะสมในกรุงเทพฯ และปริมณฑล ณ ปลายปี 2569 จะยังคงอยู่ในระดับสูงที่ 2.13 แสนหน่วย โดยตั้งแต่ปี 2566 เป็นต้นมา กรณีที่ไม่มีที่อยู่อาศัยเปิดขายใหม่เพิ่มเติม ต้องใช้เวลา 4 ปีขึ้นไปในการระบายสต็อก นานขึ้นจากก่อนปี 2566 ที่ใช้เวลาราว 2 ปี โดยพบว่าหน่วยบ้านเดี่ยวเหลือขายสะสมปรับตัวสูงขึ้นอย่างต่อเนื่อง จากที่ในปี 2565 คิดเป็นสัดส่วน 16% ของหน่วยที่อยู่อาศัยเหลือขายสะสมโดยรวม ขึ้นมาอยู่ที่สัดส่วน 24% ของหน่วยที่อยู่อาศัยเหลือขายสะสมโดยรวมในปี 2568
ขณะที่สัดส่วนประชากรวัยแรงงานลดลง มีแนวโน้มส่งผลกระทบทางตรงต่อกำลังซื้อที่อยู่อาศัยกลุ่ม Real demand ทั้งกลุ่ม First-jobber และกลุ่มที่เพิ่งเริ่มทำงานได้ไม่นานนัก ที่ต้องการซื้อที่อยู่อาศัยหลังแรก รวมถึงกลุ่มที่ทำงานมาในระยะหนึ่ง ซึ่งต้องการที่อยู่อาศัยหลังที่สอง นอกจากนี้ ยังมีผลกระทบทางอ้อม โดยสัดส่วนของประชากรวัยพึ่งพา เทียบกับประชากรวัยทำงานปรับเพิ่มขึ้นอย่างต่อเนื่อง เป็นความเสี่ยงที่ประชากรวัยแรงงานต้องแบกรับภาระค่าใช้จ่ายเพื่อดูแลประชากรวัยสูงอายุ ส่งผลให้โอกาสในการครอบครองที่อยู่อาศัยเป็นของตนเองของประชากรวัยแรงงานลดลง อีกทั้ง ทัศนคติและการวางแผนด้านการเงินของประชากรวัยแรงงานในกลุ่มคนรุ่นใหม่ที่ต้องการ “เช่าที่อยู่อาศัย แทนการซื้อ” ก็กระทบต่อกำลังซื้อในตลาดที่อยู่อาศัยเช่นกัน
นอกจากนี้ การเปลี่ยนแปลงโครงสร้างประชากร ทั้งสัดส่วนประชากรสูงอายุเพิ่มขึ้น ประชากรเกิดใหม่ลดลง รวมถึงกลุ่มคนรุ่นใหม่ไม่มีความต้องการซื้อที่อยู่อาศัยเพิ่มเติม กระทบตลาดที่อยู่อาศัยในต่างประเทศแล้ว โดยพัฒนาการในต่างประเทศสะท้อนโอกาส และความท้าทายที่ตลาดที่อยู่อาศัยไทยต้องเผชิญ ดังนี้ ญี่ปุ่น โครงสร้างประชากรที่สัดส่วนประชากรสูงอายุเพิ่มขึ้นอย่างต่อเนื่อง นำมาสู่ปรากฏการณ์บ้านว่างในญี่ปุ่น (Akiyas) ส่งผลให้ผู้ประกอบการปรับกลยุทธ์ขยายมาสู่การให้บริการที่อยู่อาศัยพร้อมการดูแลตลอดชีวิตอย่างครบวงจร และสร้างรายได้จากการปล่อยเช่าที่อยู่อาศัยมากขึ้น, จีน วิกฤตอสังหาริมทรัพย์ที่รุนแรงส่งผลให้ชาวจีนมีความกังวลเกี่ยวกับราคาที่อยู่อาศัยที่ลดลง และ GenZ
ในเขตเมืองของจีนมีแนวโน้มรอรับมรดกที่อยู่อาศัยจากครอบครัว โดยผู้ประกอบการขยายมาสู่การให้บริการที่อยู่อาศัยพร้อมการดูแลตลอดชีวิตอย่างครบวงจร และยกระดับไปสู่การสร้างเมืองสำหรับผู้สูงอายุ
สหรัฐอเมริกา ผู้ประกอบการปรับโมเดลธุรกิจรับข้อจำกัดในการครอบครองที่อยู่อาศัย ทั้งรูปแบบการขายขาด และการขายแบบ Rent-to-Own (RTO) รวมถึงยังมีรูปแบบอื่น ๆ เพื่อตอบโจทย์ผู้บริโภคที่ไม่ต้องการครอบครองที่อยู่อาศัย เช่น การเช่าระยะสั้นและระยะยาว สิทธิการอยู่อาศัยตลอดชีพ อีกทั้ง ตลาดประชากรสูงอายุในสหรัฐอเมริกามีขนาดใหญ่ เป็นโอกาสให้พัฒนา Senior housing หลากหลายรูปแบบ
ทั้งนี้ ผู้ประกอบการต้องเร่งปรับกลยุทธ์ ทั้งในระยะสั้นและระยะยาว โดยเร่งระบายที่อยู่อาศัยเหลือขายสะสม ตลอดจนรับมือการเปลี่ยนแปลงโครงสร้างประชากร และวิถีชีวิตของคนรุ่นใหม่ โดยเร่งระบายที่อยู่อาศัยเหลือขายสะสม ด้วยการปรับโมเดลธุรกิจไปสู่รูปแบบ Rent-To-Own (RTO) เพื่อช่วยลดข้อจำกัดของผู้ที่ต้องการซื้อที่อยู่อาศัย แต่เผชิญข้อจำกัดในการเข้าถึงสินเชื่อ รวมถึงการปรับรูปแบบที่อยู่อาศัยเหลือขายไปเป็นให้เช่า หรือพัฒนาโครงการใหม่ให้เช่าในรูปแบบ Serviced apartments หรือ Serviced condo โดยเฉพาะในบางทำเล เช่น ใกล้แหล่งงาน ใกล้สถานศึกษา ที่ยังมีความต้องการเช่า
พัฒนาโครงการที่อยู่อาศัยรูปแบบที่สอดคล้องกับการเปลี่ยนแปลงโครงสร้างประชากร เช่น การออกแบบและก่อสร้างที่สามารถต่อเติมหรือดัดแปลงให้สอดรับกับการอยู่อาศัยเมื่อมีอายุมากขึ้น นอกจากนี้ การพัฒนาโครงการในทำเลรอบนอกพื้นที่ใจกลางเมือง หรือไกลออกไป และต่างจังหวัดที่ไม่ใช่หัวเมืองเศรษฐกิจ และการท่องเที่ยว ควรเป็นไปอย่างระมัดระวัง เนื่องจากอาจเผชิญสถานการณ์ประชากรวัยแรงงานย้ายถิ่นฐาน
พัฒนาโครงการที่อยู่อาศัยสำหรับผู้สูงอายุเจาะตลาดผู้สูงอายุชาวต่างชาติ ซึ่งเป็นตลาดที่มีศักยภาพเติบโต และมีกำลังซื้อสูง โดยอาจนำเสนอโมเดลธุรกิจรูปแบบการเช่าระยะยาว และสิทธิการอยู่อาศัยตลอดชีพ
ภาครัฐต้องสร้างความมั่นคงด้านที่อยู่อาศัย ท่ามกลางการเปลี่ยนผ่านไปสู่การเป็นสังคมผู้สูงอายุเต็มรูปแบบ รวมถึงพิจารณาออกมาตรการรับแนวโน้ม “เช่าที่อยู่อาศัย แทนการซื้อ”
ขณะที่มาตรการสินเชื่อดอกเบี้ยต่ำเพื่อรองรับการปรับปรุงที่อยู่อาศัยสำหรับผู้สูงอายุ รวมถึงส่งเสริมมาตรการสินเชื่อ Reverse mortgage ให้แพร่หลาย ทั้งในรูปแบบการจูงใจและการลดข้อจำกัด เช่น การประเมินราคาที่อยู่อาศัยอย่างเหมาะสม การผนวกสิทธิการได้รับบริการดูแลผู้สูงอายุเข้ากับผลิตภัณฑ์สินเชื่อ การสร้างความรู้ความเข้าใจในผลิตภัณฑ์สินเชื่อ
อาจพิจารณาออกมาตรการกระตุ้นตลาดเช่าที่อยู่อาศัย เช่น มาตรการส่งเสริมการเช่าที่อยู่อาศัยระยะยาว มาตรการจูงใจให้ผู้ประกอบการพัฒนาโครงการที่อยู่อาศัย หรือผู้ครอบครองบ้านว่าง หันมาปล่อยเช่าที่อยู่อาศัยมากขึ้น ดังตัวอย่างในแคนาดา ที่มีการใช้มาตรการ Empty Homes Tax ซึ่งมีเป้าหมายเพื่อกระตุ้นให้เกิดการนำบ้านว่างออกมาปล่อยเช่ามากขึ้น และส่งผลให้บ้านว่างในแวนคูเวอร์ลดลงถึง 25% ซึ่งจะเป็นการนำทรัพยากรที่อยู่อาศัยมาใช้ให้เกิดประโยชน์ และสร้างเม็ดเงินหมุนเวียนในระบบเศรษฐกิจ
IRPC โบรกฯ แนะ 'ซื้อ' เป้า 3.10 บ. - BAFS ลุยใช้ระบบ IRIS - FIMS
BAFS โชว์กำไร Q3 โต 10% ลุยใช้ระบบ IRIS – FIMS เสริมแกร่งุรกิจ
SNNP เปิดงบ Q3/69 กำไรเติบโตต่อเนื่อง
ITEL ผลงาน Q3/69 ดัน EBITDA โต 16% แตะ 153 ล้านบ.
IRPC ฟื้นตัวแกร่ง โชว์กำไร 9 เดือน 15,360 ล้านบาท
GUNKUL ฟอร์มสวย 9 เดือนกำไรพุ่ง 1,849 ล้านบ. เติบโต 41%