Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
KBANK ออกหุ้นกู้ 800 ล้านดอลลาร์ - EKH โบรกฯ ชี้เป้า 5.85 บ./หุ้น
MAI
MOTHER โค้งท้ายปีสดใส ไฮซีซันท่องเที่ยวหนุนรายได้โต
IPO
PUEAN ยื่นไฟลิ่งขายหุ้นกู้มีประกัน มูลค่า 200 ล.
บล./บลจ
กบข. เตรียมส่งผลตอบแทน 1,789 ล้านบ. เป็นรายได้แผ่นดิน
เศรษฐกิจ-การเงิน-การคลัง
SCB EIC ชี้วัฏจักรการลงทุน AI โลก หนุนศก.ไทย แต่ฟื้นตัวแบบ K-shaped
การค้า - พาณิชย์
EXIM BANK ผนึก 2 หน่วยงานรัฐ หนุน SMEs ไทยลุยเวทีโลก
พลังงาน - อุตสาหกรรม
INNOPOWER ผนึก EECO หนุนอุตฯ EEC มุ่งสู่ Carbon Neutrality
คมนาคม - โลจิสติกส์
PROSPECT REIT เคาะปันผล 0.1400 บ. ลุยเปิดจองซื้อหน่วยเพิ่มทุนครั้งที่ 3
แบงก์ - นอนแบงก์
EXIM BANK จัดเต็มโปรโมชันเพื่อผู้ส่งออก ต่อยอดธุรกิจไทย สู่ตลาดโลก
ไฟแนนซ์ - ลิสซิ่ง
PUEAN ลุยสาขาใหม่ ดันพอร์ตสินเชื่อโต 900 ล.
SMEs - Startup
Orbix Tech ชี้ Blockchain ก้าวสู่โครงสร้างพื้นฐานแห่งความเชื่อมั่น
ประกันภัย - ประกันชีวิต
วิริยะประกันภัน ชวนศึกษาหลักเกณฑ์ พ.ร.บ. ใหม่
รถยนต์
PTG โชว์ความสำเร็จ PT MAXNITRON RACING SERIES 2026 สนาม 2
ท่องเที่ยว
SCB PLANET PLUS ผนึก KTO และ KKday ส่งแคมเปญ “เที่ยวคุ้ม ทั่วโลก”
อสังหาริมทรัพย์
SAM ชวนชาว “ฝั่งธน-เมืองนนท์” แก้หนี้เสียต่ำแสน ลดต้น - ฟรีดอกเบี้ย
การตลาด
CPW กระแส iPhone 18 คึกคัก รับโค้งท้ายปี
CSR
Orbix Tech ชี้ Blockchain ก้าวสู่โครงสร้างพื้นฐานแห่งความเชื่อมั่น
Information
ออมสิน ส่งท้ายโรดโชว์ 4 ภาค “ออม-เรียน เธชัน” สร้างภูมิการเงินวัยทีน
Gossip
SA ชวนติดโซลาร์เซลล์
Entertainment
Eternity at One จับมือ SCB WEALTH เปิดศึกกอล์ฟส่งท้ายปี
สกุ๊ป พิเศษ
ซิกเว่ แบ่งปันมุมมอง ขับเคลื่อนศก.ไทยด้วย 'หลัก AI ที่มีความรับผิดชอบ'
โบรกฯ ส่อง NER แนวโน้ม Q2 กำไรฟื้น เคาะเป้า 5.40 บ.
2026-07-14 09:42:36
304
sharer
นิวส์ คอนเน็คท์ - บล.หยวนต้า (ประเทศไทย) ส่องแนวโน้ม NER คาดกำไรปกติไตรมาส 2/69 อยู่ที่ 337 ล้านบาท เพิ่มขึ้นจากไตรมาส 1 ราว 10% ขณะที่แนวโน้มไตรมาส 3 ผลงานแจ่ม กำไรเติบโต ประเมินทั้งปี ปริมาณขายอยู่ที่ 4.75 แสนตัน กำไร 1,657 ล้านบาท ส่วนปี 70 คาดเติบโต 14.5% เป็น 1.89 พันล้านบาท ขณะที่ราคาหุ้นยังเทรดบนพี/อีเพียง 5 เท่า เคาะเป้าเหมาะสม 5.40 บาท แนะนำ "ซื้อ"
เมื่อวันที่ 14 กรกฎาคม 2569 บริษัทหลักทรัพย์หยวนต้า (ประเทศไทย) จำกัด เผยแพร่บทวิเคราะห์หุ้นบริษัท นอร์ทอีส รับเบอร์ จำกัด (มหาชน) หรือ NER โดยคาดกำไรสุทธิ 2Q26 ที่ 327 ล้านบาท คาดมีผลขาดทุนจากอัตราแลกเปลี่ยนที่ 10 ล้านบาท ขณะที่กำไรปกติคาดอยู่ที่ 337 ล้านบาท (+10.8% QoQ, -31.2% YoY) ดีกว่าที่เคยคาดไว้ก่อนหน้าว่าจะลดลงทั้ง QoQ และ YoY เนื่องจากราคาขายที่ฟื้นตัวเร็วกว่าที่บริษัทเคยให้ Guidance ไว้ว่าจะดีขึ้น QoQ เพียงเล็กน้อย แต่มีแนวโน้มว่าจะดีขึ้นถึง 11-15% QoQ แต่ทรงตัวถึงลดลงเล็กน้อย YoY เป็น 65 – 67 บาท/กก.
ส่วนปริมาณขายคาดทรงตัว QoQ และ YoY ที่ 110,000 ตัน คาดรายได้ที่ 7,150 ล้านบาท (-0.8% QoQ, -5.7% YoY) ขณะที่ราคาขายที่สูงขึ้น ช่วยหนุน GPM เพิ่มขึ้นจาก 8.6% ใน 1Q26 เป็น 9.5% ใน 2Q26 แต่ยังต่ำกว่า 10.5% ใน 2Q25 ซึ่งเป็นฐานที่สูงของปี 2025 ส่วนค่าใช้จ่าย SG&A คาดอยู่ที่ 178 ล้านบาท ลดลง 2.2% เพราะสัดส่วนรายได้จากการส่งออกลดลงเล็กน้อย แต่สูงขึ้น 15.8% YoY และไตรมาสนี้มีการจ่ายภาษีย้อนหลังของเงินที่ได้จากค่าสินไหมทดแทนจากประกันอัคคีภัยราว 20 ล้านบาท+/- ส่งผลให้ภาษีจ่ายไตรมาสนี้คาดว่าอยู่ที่ 29 ล้านบาท เพิ่มขึ้นจากเพียง 3 ล้านบาทใน 1Q26
3Q26 คาดกำไรเติบโตทั้ง QoQ และ YoY
ค่าเฉลี่ยราคายาง SICOM อยู่ที่ราว US Cent 220/กก. ใน 2Q26 เพิ่มขึ้น 5 –8% QoQ ทำให้มีโอกาสที่ราคาขายใน 3Q26 อาจสูงถึงระดับ 70 บาท/กก. แม้ว่าปริมาณส่งมอบ และ GPM จะยังทรงตัว ทำให้กำไรปกติสูงถึงระดับ 400 ล้านบาท +/- และคาดว่าจะต่อเนื่องถึง 4Q26 ซึ่งแม้ว่าราคายางจะปรับตัวลงตามราคาน้ำมันบ้าง แต่ยังถือว่าเป็นระดับสูง และช่วยให้ต้นทุนถัวเฉลี่ยลดลงเช่นกัน ส่วนปริมาณส่งมอบมีโอกาสสูงที่สุดของปีใน 4Q26 ทำให้อาจเป็นไตรมาสที่ดีที่สุดของปีด้วยเช่นกัน
อย่างไรก็ตาม ด้วยกำไร 1Q26 ที่อ่อนแอกว่าที่คาดไว้มาก ทำให้เราปรับลดประมาณการลงเล็กน้อย เพื่อความระมัดระวัง โดยปรับปริมาณขายลงเป็นทรงตัว YoY ที่ 475,000 ตัน ลดลงจากประมาณการเดิม 5% ส่งผลให้รายได้ และกำไรปกติปี 2026 ลดลง 3% และ 4% ตามลำดับ โดยคาดกำไรปกติใหม่ที่ 1,657 ล้านบาท (+1.4% YoY) และยังคงประมาณการกำไรปี 2027 ที่ 1,897 ล้านบาท (+14.5% YoY)
กำไรแนวโน้มดี ปันผลแจ่ม ... ถึงเวลาทยอยสะสม
หากกำไร 2Q26 ออกมาใกล้เคียงคาด จะคิดเป็นสัดส่วน 39% ของประมารการกำไรปกติทั้งปีของเรา ขณะที่ 3Q-4Q26 คาดผลประกอบการเติบโตทั้ง QoQ และ YoY ได้ต่อเนื่อง ราคาหุ้นปัจจุบันซื้อขายที่ PER2026 ต่ำเพียง 5.0 เท่า และคาดการณ์เงินปันผลระหว่างกาลที่ 0.05 บาท/หุ้น ให้ผลตอบแทน 1.1% และคาดทั้งปีที่ 0.30 บาท ให้ผลตอบแทน 6.6% นอกจากนี้ ผลของการปรับประมาณการกำไรลงเล็กน้อย ทำให้ราคาเป้าหมายใหม่อิง PER ที่ 6 เท่า ได้ราคาเป้าหมายสิ้นปี 2026 ลดลงเล็กน้อย เป็น 5.40 บาท จาก 5.60 บาท มี Upside gain 20.0% จึงยังคงคำแนะนำ "ซื้อ"
KBANK ออกหุ้นกู้ 800 ล้านดอลลาร์ - EKH โบรกฯ ชี้เป้า 5.85 บ./หุ้น
ตลท. ผุดโครงการ BOI to IPO - PTG ผนึก กฟน. เพิ่มทางเลือกแลก POINT
ตลท. เช็น MOU บีโอไอ-ก.ล.ต. ผุด BOI to IPO
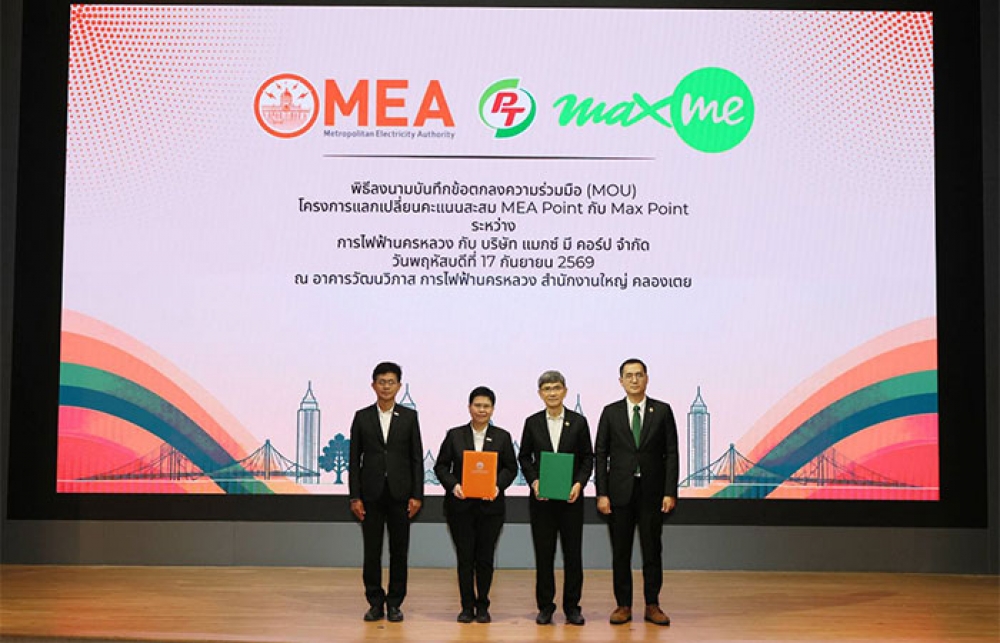
PTG ผนึก กฟน. เชื่อมระบบคะแนน MEA Point แลก Max Point
TEGH โบรกฯ คาดกำไรโต 560 ล้าน - AMATA ทุ่มลงทุน 3.1 พันล้านบ.
TEGH โบรกฯ เคาะเป้าราคาสูง 4.40 บ.