Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
IRPC โบรกฯ แนะ 'ซื้อ' เป้า 3.10 บ. - BAFS ลุยใช้ระบบ IRIS - FIMS
MAI
BPS เข้าเกณฑ์ลงทุนของกองทุน Thai ESG
IPO
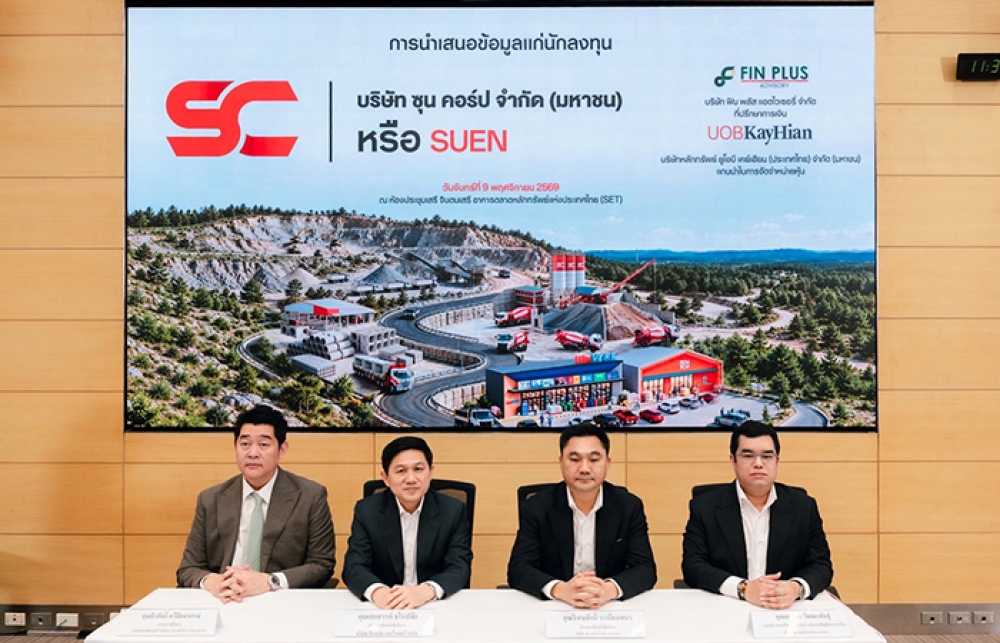
SUEN ปิดท้ายโรดโชว์ เตรียมเดินหน้าเข้า SET
บล./บลจ
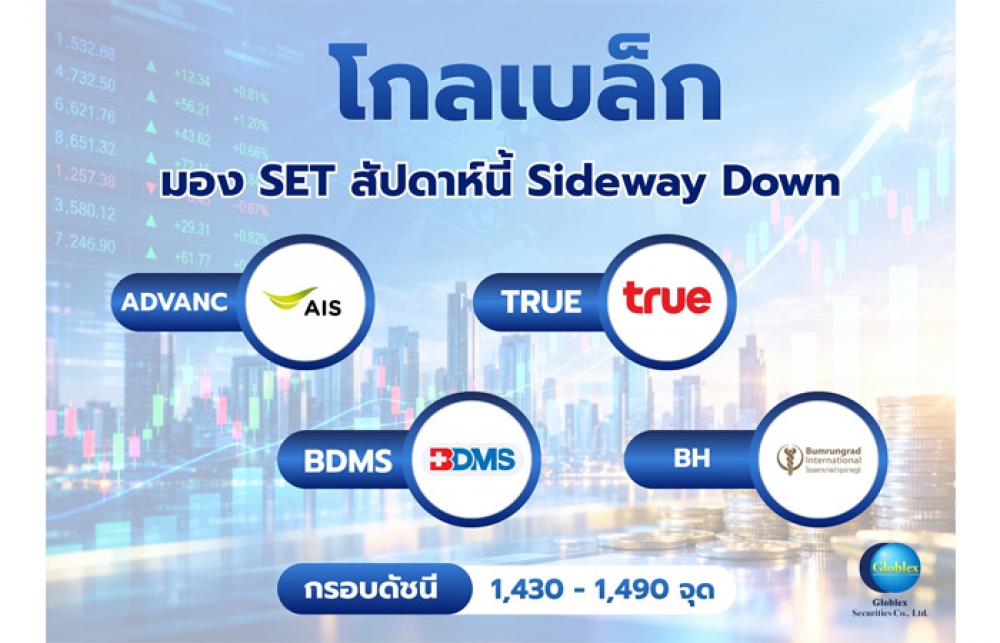
โกลเบล็ก ชี้เป้าหุ้น Defensive สู้ตลาดผันผวน
เศรษฐกิจ-การเงิน-การคลัง
TTB ส่องศก.ไทยปี 70 โต 3% รับแรงส่งมาตรการรัฐ – AI
การค้า - พาณิชย์
APM เดินหน้าจัด “High-Flyer Entrepreneur” ปั้น SMEs ลุย IPO
พลังงาน - อุตสาหกรรม
UU ชูเทคโนโลยีประปาอัจฉริยะ ลดน้ำสูญเสีย–ลดต้นทุน
คมนาคม - โลจิสติกส์
SCB EIC ส่องภาคโลจิสติกส์ ลุ้นรับอานิสงส์ลงทุนดิจิทัล – AI
แบงก์ - นอนแบงก์
CIMBT เดินหน้ายกระดับป้องกันภัยไซเบอร์
ไฟแนนซ์ - ลิสซิ่ง
“เงินติดล้อ” คว้ารางวัลจากเวที Global Retail Banking Innovation Awards 2026
SMEs - Startup
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
ประกันภัย - ประกันชีวิต
TQM รุกตลาดประกันชีวิต เบี้ยเริ่มต้น 550 บาท/ปี
รถยนต์
PT Songkhla Grand Prix 2026 เงินสะพัดกว่า 1,000 ล้านบ.
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
BAM ปิดดีลประมูลทรัพย์ NPA มูลค่ากว่า 94 ลบ.
การตลาด
กปภ. จับมือ “แมกซ์ การ์ด” รับชำระค่าน้ำประปา ผ่านแอปฯ Max Me
CSR
SCB 10X ลงทุนใน Tasklet แพลตฟอร์ม AI Agent
Information
EXIM BANK ถวายผ้าพระกฐินพระราชทาน ณ วัดหัวลำโพง
Gossip
STARM ฉลอง 35 ปี ขนโปรฯ ลดกระหน่ำ!
Entertainment
KBANK ตอกย้ำความสำเร็จ AFTERKLASS Fin-Kareer Sandbox
สกุ๊ป พิเศษ
SUEN เสริมแกร่งวัสดุก่อสร้างครบวงจร เดินหน้าเข้า SET
KBANK อวดกำไร Q2 พุ่ง 6% ทะลุ 1.3 หมื่นล.
2026-07-21 19:53:31
208
sharer
นิวส์ คอนเน็คท์ - KBANK ประกาศผลงานไตรมาส 2/69 มีกำไรสุทธิ 13,247 ล้านบาท เพิ่มขึ้น 6% จากช่วงเดียวกันปีก่อน ขณะที่กำไรครึ่งปีแรกอยู่ที่ 27,915 ล้านบาท เพิ่มขึ้น 6.22% จากปีก่อน รับแรงหนุนจากการเพิ่มขึ้นของรายได้ดอกเบี้ยและรายได้ค่าธรรมเนียม รวมถึงธุรกิจบริหารกองทุน
เมื่อวันที่ 21 กรกฎาคม 2569 นางสาวขัตติยา อินทรวิชัย ประธานเจ้าหน้าที่บริหาร ธนาคารกสิกรไทย จำกัด (มหาชน) หรือ KBANK เปิดเผยว่า ผลการดำเนินงานไตรมาส 2/2569 ธนาคารมีกำไรสุทธิ 13,247 ล้านบาท เพิ่มขึ้น 6% จากช่วงเดียวกันปีก่อนที่มีกำไรสุทธิ 12,488 ล้านบาท แต่ลดลง 9.68% จากไตรมาสก่อนหน้า โดยรายได้ดอกเบี้ยสุทธิมีจำนวน 31,432 ล้านบาท ลดลงจำนวน 525 ล้านบาท หรือ 1.64% ขณะที่รายได้ที่มิใช่ดอกเบี้ยมีจำนวน 18,291 ล้านบาท เพิ่มขึ้นจำนวน 727 ล้านบาท หรือ 4.14% เป็นผลจากกำไรสุทธิจากเครื่องมือทางการเงินที่วัดมูลค่าด้วยมูลค่ายุติธรรมผ่านกำไรหรือขาดทุนซึ่งเพิ่มขึ้นตามภาวะตลาดที่มีความผันผวนและเอื้อต่อการทำกำไร รวมถึงการเติบโตของรายได้จากการให้บริการบริหารจัดการกองทุนที่สามารถตอบโจทย์ตามความต้องการของลูกค้า
สำหรับค่าใช้จ่ายจากการดำเนินงานอื่น ๆ มีจำนวน 20,750 ล้านบาท เพิ่มขึ้นจำนวน 1,471 ล้านบาท หรือ 7.63% ส่วนใหญ่เกิดจากค่าใช้จ่ายทางการตลาดเพิ่มขึ้นตามการเติบโตของรายได้ รวมทั้งค่าใช้จ่ายด้านเทคโนโลยีเพื่อยกระดับขีดความสามารถในการให้บริการลูกค้าและการดำเนินงาน อย่างไรก็ตาม เมื่อเปรียบเทียบกับไตรมาสเดียวกันของปีก่อน ค่าใช้จ่ายจากการดำเนินงานอื่น ๆ ลดลง 0.26% สะท้อนผลจากการที่ธนาคารและบริษัทย่อยยังคงดำเนินการตามกลยุทธ์การบริหารจัดการเพิ่มประสิทธิภาพการดำเนินงาน (Productivity) อย่างต่อเนื่อง นอกจากนี้ ธนาคารและบริษัทย่อยได้พิจารณาตั้งสำรองผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นตามหลักความระมัดระวังที่ปฏิบัติอย่างสม่ำเสมอจำนวน 10,019 ล้านบาท รองรับความไม่แน่นอนของภาวะเศรษฐกิจและสถานการณ์ในอนาคตที่ยังมีความท้าทายจากทั้งในและนอกประเทศที่มีความผันผวนสูง และมีความเสี่ยงที่ยังต้องติดตามอย่างใกล้ชิด
ขณะที่ผลการดำเนินงานงวด 6 เดือน ปี 2569 ธนาคารและบริษัทย่อยมีกำไรสุทธิส่วนที่เป็นของธนาคารจำนวน 27,915 ล้านบาท เพิ่มขึ้นจำนวน 1,635 ล้านบาท หรือ 6.22% จากช่วงเดียวกันกับปีก่อน ขณะที่รายได้ดอกเบี้ยสุทธิมีจำนวน 63,390 ล้านบาท ลดลงจำนวน 6,690 ล้านบาท หรือ 9.55% ตามอัตราดอกเบี้ยที่มีแนวโน้มลดลง และส่วนหนึ่งลดลงจากการปรับลดอัตราดอกเบี้ยเพื่อช่วยเสริมสภาพคล่อง และลดภาระค่าใช้จ่ายทางการเงินให้ลูกค้า ส่งผลให้อัตราผลตอบแทนสินทรัพย์ที่ก่อให้เกิดรายได้สุทธิ (NIM) อยู่ที่ระดับ 2.91% ลดลงจากช่วงเวลาเดียวกันของปีก่อนที่อยู่ที่ระดับ 3.36%
อย่างไรก็ตาม รายได้ที่มิใช่ดอกเบี้ยเพิ่มขึ้น ประกอบด้วย 1. รายได้จากการให้บริการบริหารความมั่งคั่งให้ลูกค้าผ่านการยกระดับกลยุทธ์ลูกค้าเป็นศูนย์กลาง และการนำเสนอผลิตภัณฑ์ทางการเงินที่ครอบคลุมทั้งของธนาคารและบริษัทย่อยรวมทั้งพันธมิตร สอดคล้องกับภาวะตลาดที่เอื้อในการลงทุน, 2. ผลการดำเนินงานการบริการประกันภัยที่ดีขึ้น และ 3. รายได้จากการลงทุน สำหรับค่าใช้จ่ายจากการดำเนินงานอื่นๆ มีจำนวน 40,030 ล้านบาท ลดลงจำนวน 825 ล้านบาท หรือ 2.02% และอัตราส่วนค่าใช้จ่ายจากการดำเนินงานอื่น ๆ ต่อรายได้จากการดำเนินงานสุทธิ (Cost to Income Ratio) อยู่ที่ระดับ 40.33% โดยธนาคารบริหารจัดการเพิ่มประสิทธิภาพการดำเนินงาน (Productivity) อย่างต่อเนื่องในหลายมิติ อาทิ การบริหารจัดการทรัพยากรบุคคล การปรับปรุงกระบวนการทำงาน ตลอดจนการประยุกต์ใช้เทคโนโลยี รวมถึงปัญญาประดิษฐ์ (AI) เพื่อสนับสนุนการปฏิบัติงานและเสริมสร้างขีดความสามารถของธนาคารในระยะยาว
นอกจากนี้ ธนาคารและบริษัทย่อยยังคงตั้งสำรองฯ จำนวน 19,842 ล้านบาท ใกล้เคียงกับงวดเดือนเดียวกันของปีก่อน และอัตราส่วนผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อเงินให้สินเชื่อเฉลี่ยอยู่ที่ 1.58% สอดคล้องกับเป้าหมายทางการเงินเรื่องอัตราส่วนผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อเงินให้สินเชื่อเฉลี่ยปี 2569 อยู่ที่ 1.40% - 1.60% ตามที่ธนาคารได้แจ้งตลาดหลักทรัพย์แห่งประเทศไทย
อัตราส่วนเงินให้สินเชื่อด้อยคุณภาพต่อเงินให้สินเชื่อ (%NPL gross) อยู่ที่ระดับ 3.18% ซึ่งยังคงต้องติดตามคุณภาพสินทรัพย์อย่างระมัดระวังใกล้ชิดในภาวะเศรษฐกิจที่ยังมีความไม่แน่นอน และมีแนวโน้มที่ความเสี่ยงจะเพิ่มขึ้น โดยอัตราส่วนค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อเงินให้สินเชื่อด้อยคุณภาพ (Coverage ratio) เพิ่มขึ้นอยู่ที่ระดับ 173.90% สำหรับอัตราส่วนเงินกองทุนทั้งสิ้นต่อสินทรัพย์เสี่ยงของกลุ่มธุรกิจทางการเงินธนาคารกสิกรไทยตามหลักเกณฑ์ Basel III ณ วันที่ 30 มิ.ย. 2569 ยังคงมีความแข็งแกร่งอยู่ที่ 19.24%
สำหรับในช่วงครึ่งหลังของปี 2569 เศรษฐกิจไทยมีแนวโน้มขยายตัวดีขึ้นเมื่อเทียบกับไตรมาส 2 ปี 2569 โดยคาดว่าการใช้จ่ายในประเทศจะได้รับแรงหนุนเพิ่มเติมจากมาตรการสนับสนุนเศรษฐกิจของภาครัฐ อย่างไรก็ดี แรงส่งดังกล่าวอาจยังไม่เพียงพอที่จะเปลี่ยนภาพรวมทั้งปี 2569 ทำให้คาดว่าเศรษฐกิจไทยจะชะลอลงจากปีก่อน เนื่องจากยังเผชิญความไม่แน่นอนจากสถานการณ์ในตะวันออกกลาง ซึ่งอาจส่งผลให้ราคาพลังงานในตลาดโลกยังมีความผันผวนและทรงตัวอยู่ในระดับสูง นอกจากนี้ ผลกระทบจากมาตรการภาษีของสหรัฐฯ พัฒนาการของสถานการณ์เอลนีโญ ตลอดจนข้อจำกัดด้านการเบิกจ่ายและประสิทธิผลของการใช้จ่ายภาครัฐ ยังเป็นปัจจัยท้าทายสำคัญต่อการฟื้นตัวของเศรษฐกิจไทยในช่วงที่เหลือของปี
อย่างไรก็ตาม ธนาคารยังคงดำเนินธุรกิจอย่างระมัดระวังผ่านการเดินหน้ายุทธศาสตร์ 3+1 และ Productivity ควบคู่กับการยกระดับกลยุทธ์ “ลูกค้าเป็นศูนย์กลาง” เพื่อพัฒนาผลิตภัณฑ์และบริการให้ครอบคลุมและตอบโจทย์ของลูกค้าในหลากหลายมิติ ให้สามารถส่งมอบคุณค่าที่ยั่งยืนแก่ผู้มีส่วนได้เสียทุกฝ่าย และเดินหน้าสร้างผลตอบแทนที่มั่นคงให้แก่ผู้ถือหุ้น นอกจากนี้ ธนาคารมีการติดตามและประเมินสถานการณ์อย่างใกล้ชิด เพื่อให้สามารถบริหารจัดการความเสี่ยง ปรับกลยุทธ์และแผนการดำเนินงานได้อย่างทันท่วงที ควบคู่กับการประคับประคองลูกค้าให้สามารถผ่านสถานการณ์ที่มีความไม่แน่นอนได้ ตลอดจนสนับสนุนนโยบายภาครัฐอย่างเต็มที่
IRPC โบรกฯ แนะ 'ซื้อ' เป้า 3.10 บ. - BAFS ลุยใช้ระบบ IRIS - FIMS
BAFS โชว์กำไร Q3 โต 10% ลุยใช้ระบบ IRIS – FIMS เสริมแกร่งุรกิจ
SNNP เปิดงบ Q3/69 กำไรเติบโตต่อเนื่อง
ITEL ผลงาน Q3/69 ดัน EBITDA โต 16% แตะ 153 ล้านบ.
IRPC ฟื้นตัวแกร่ง โชว์กำไร 9 เดือน 15,360 ล้านบาท
GUNKUL ฟอร์มสวย 9 เดือนกำไรพุ่ง 1,849 ล้านบ. เติบโต 41%