Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
PTG คว้า CGR 5 ดาว “ดีเลิศ” - MPJ ขานรับรัฐลงทุน EEC
MAI
FPI รับ CGR “ดีเลิศ” ต่อเนื่อง 7 ปี ลุยพัฒนาธุรกิจทุกมิติ
IPO
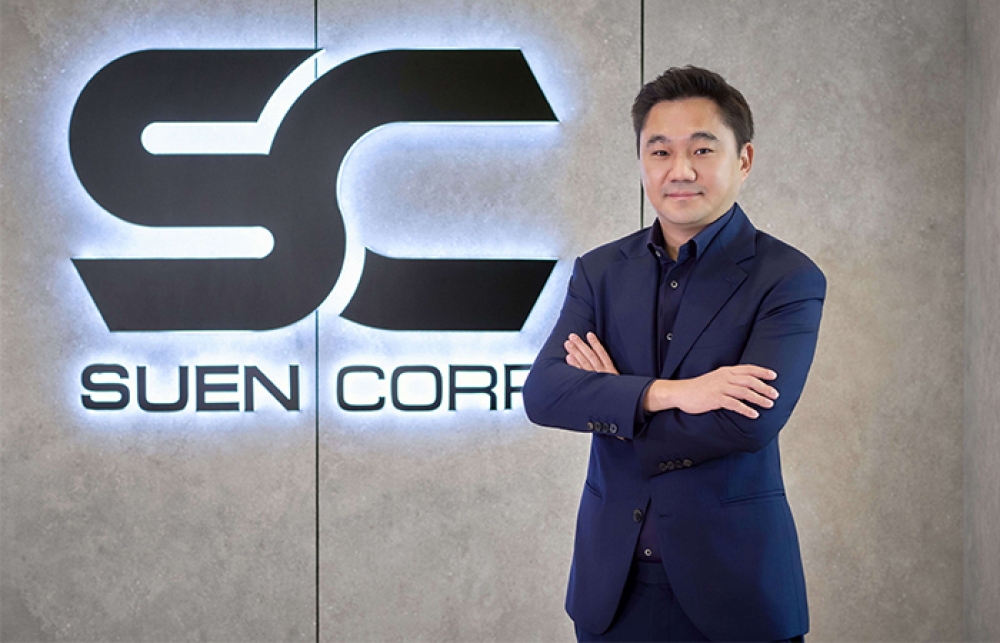
SUEN เดินสายโรดโชว์ 5 เมืองใหญ่ โชว์ศักยภาพก่อน IPO
บล./บลจ
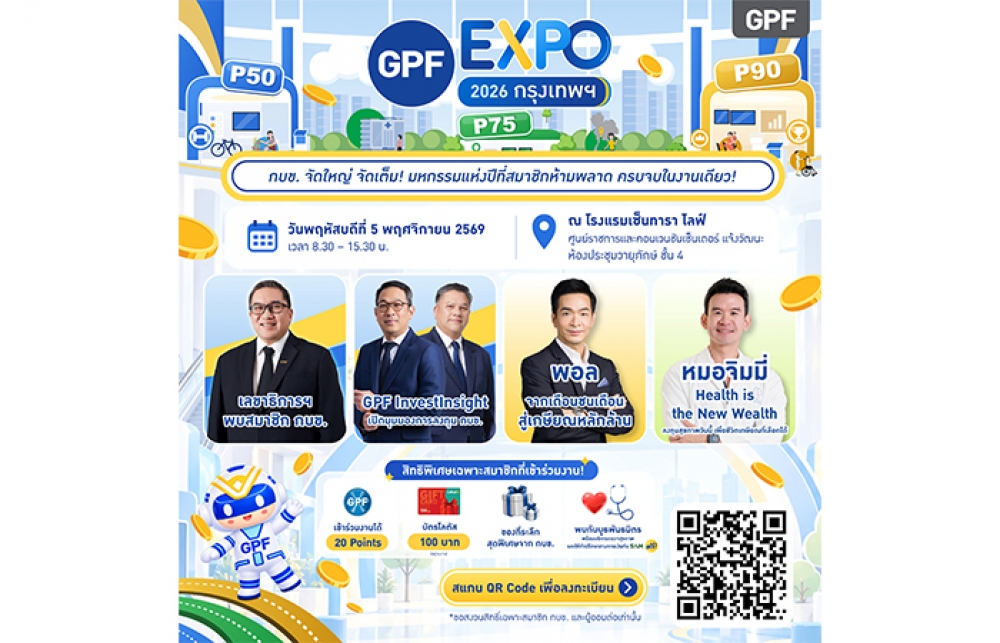
กบข. เตรียมจัด GPF EXPO 2026 กรุงเทพฯ 5 พ.ย. นี้
เศรษฐกิจ-การเงิน-การคลัง
กรุงศรี ส่องกรอบเงินบาท 33.25-33.65 บ. ชี้ดอลลาร์เข้าโหมดปรับฐาน
การค้า - พาณิชย์
KGP ผนึก สสว. หนุนผู้ประกอบการติดสปีดธุรกิจออนไลน์
พลังงาน - อุตสาหกรรม
ATLAS ผนึก PTG – พันธมิตร ลุยขยาย Touchpoint ทั่วไทย
คมนาคม - โลจิสติกส์
KCLIMATE 1.5 จับมือ มิชลิน - ThaiCBN ขับเคลื่อนการขนส่งอย่างยั่งยืน
แบงก์ - นอนแบงก์
ออมสิน จัดสินเชื่อ “Solar ภาคประชาชน” ดอกเบี้ย 2.50% ต่อปี
ไฟแนนซ์ - ลิสซิ่ง
SAWAD ปันผลระหว่างกาลหุ้น 0.35 บาท จ่าย 21 ต.ค.69
SMEs - Startup
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
ประกันภัย - ประกันชีวิต
คปภ. ผนึกภาคีเครือข่าย ดันโมเดลชุมชนต้นแบบถนนปลอดภัย
รถยนต์
PT Songkhla Grand Prix 2026 เงินสะพัดกว่า 1,000 ล้านบ.
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
ศุภาลัย เปิดโต๊ะเสิร์ฟดีลใหญ่ “บุฟเฟต์ พาเหรด”
การตลาด
TRUE ดึง “เนเน่” นั่งแท่น แบรนด์แอมบาสเดอร์
CSR
SO จับมือ ส.โปรแกรมเมอร์ไทย ปั้น Digital Talent
Information
ITEL คว้า Outstanding Investor Relations Awards 2 ปีซ้อน จากเวที SET Awards 2026
Gossip
NCP เปิดศูนย์ Telesales แห่งที่ 5
Entertainment
AI จะเข้ามาแทนที่งานของเราหรือไม่?
สกุ๊ป พิเศษ
SUEN เสริมแกร่งวัสดุก่อสร้างครบวงจร เดินหน้าเข้า SET
ชีวิตคู่กับทรัพย์สิน: วางแผนอย่างไรให้ราบรื่น
2024-06-13 21:39:08
466
sharer
นิวส์ คอนเน็คท์ - เมื่อความรักกำลังสุกงอม เราอาจมองข้ามและไม่เห็นความสำคัญของการเตรียมพร้อมเพื่อรับมือกับความขัดแย้งที่อาจเกิดขึ้นในอนาคต โดยเฉพาะอย่างยิ่งในเรื่องการจัดการทรัพย์สิน จากที่ตอนแต่งงานเป็นเรื่องของคนสองคนรักกัน แต่ถ้าเป็นเรื่องทรัพย์สินเงินทองที่ยิ่งมูลค่าหรือจำนวนทรัพย์สินมากขึ้นเท่าไหร่ จำนวนคนที่เข้ามาเกี่ยวข้องนั้นก็มากยิ่งขึ้นเท่านั้น ดังนั้น KBank Private Banking ผู้เชี่ยวชาญและให้คำปรึกษาด้านการบริหารทรัพย์สินครอบครัว ให้คำแนะนำว่าคู่ชีวิตควรวางแผนจัดการทรัพย์สินไว้ตั้งแต่เนิ่น ๆ เตรียมพร้อมจัดการทรัพย์สิน หรือมีข้อตกลงร่วมกันไว้ตั้งแต่ตอนที่ยังรัก เพราะหากเกิดความบาดหมางในอนาคตที่ไม่อาจคาดเดาจนทำให้คู่รักกลายเป็นคู่ร้าง การหันหน้ามาพูดคุยและจัดการเรื่องต่าง ๆ ก็คงไม่ง่าย
นายพีระพัฒน์ เหรียญประยูร Managing Director, Wealth Planning and Non-Capital Market Head, Private Banking Group ธนาคารกสิกรไทย จำกัด (มหาชน) หรือ KBANK เปิดเผยว่า ในฐานะผู้ให้บริการบริหารจัดการทรัพย์สินครอบครัวว่า เมื่อคน 2 คน ตัดสินใจใช้ชีวิตร่วมกัน ก่อนอื่นควรทราบข้อกฎหมายเบื้องต้นว่าทรัพย์สินส่วนไหนเป็นสินส่วนตัวหรือสินสมรส ซึ่งจะทำให้สามารถวางแผนการจัดการทรัพย์สินทั้งสองประเภทได้อย่างมีประสิทธิภาพมากยิ่งขึ้น ในแง่ของสินส่วนตัว คู่สมรสต่างฝ่ายต่างจัดการได้เอง ในขณะที่ การจัดการสินสมรส คู่สมรสต้องจัดการร่วมกันหรือได้รับความยินยอมจากอีกฝ่าย ดังนั้น หากเข้าใจความสัมพันธ์ระหว่างทรัพย์สินและผลของการจดทะเบียนสมรสแล้ว จะสามารถวางแผนในการรักษาทรัพย์สินควบคู่ไปกับการมีชีวิตคู่ที่ราบรื่นได้เช่นกัน
ในทางกฎหมาย ทรัพย์สินต่าง ๆ ของคู่สมรส จะแบ่งออกเป็น 2 ส่วน ได้แก่ 1.สินส่วนตัว หมายถึง ทรัพย์สินที่แต่ละฝ่ายมีก่อนจดทะเบียนสมรส เช่น บ้าน ที่ดิน ยานพาหนะ เงินทอง และยังมีทรัพย์สินอื่นๆ ที่แม้ได้มาระหว่างสมรสแต่ก็ยังถือเป็นสินส่วนตัว เช่น เครื่องใช้สอยส่วนตัว เครื่องแต่งกาย เครื่องประดับ เครื่องมือเครื่องใช้ในการประกอบอาชีพ มรดกหรือของที่ได้รับโดยเสน่หา รวมไปถึงทรัพย์สินหรือเงินที่ได้มาจากการนำสินส่วนตัวไปแลกเปลี่ยนหรือขาย ในขณะที่ของหมั้นตามกฎหมายจะถือเป็นสินส่วนตัวของภรรยาเท่านั้น
2.สินสมรส หมายถึง ทรัพย์สินที่คู่สมรสได้มาระหว่างสมรสกันตามกฎหมาย ได้แก่ (1) ทรัพย์สินที่คู่สมรสได้มาจากการทำงาน และสิทธิต่าง ๆ ที่เกิดขึ้นระหว่างสมรส เช่น สัญญาซื้อขาย สัญญาจะซื้อจะขาย สัญญาเช่า เป็นต้น (2) ทรัพย์สินที่ได้มาระหว่างสมรสโดยการรับมรดกหรือการรับให้โดยเสน่หา เฉพาะที่มีการระบุว่าเป็นสินสมรส (3) ทรัพย์สินที่เป็นดอกผลของสินส่วนตัว ประกอบด้วย ดอกผลธรรมดา เช่น ผลไม้จากสวน ข้าวจากนาข้าว แม่วัว มีน้ำนม ลูกวัว และ ดอกผลนิตินัย เช่น ดอกเบี้ย ค่าเช่า เงินปันผล กำไร เป็นต้น
ซึ่งหากคู่สมรสเข้าใจแล้วว่าทรัพย์สินประเภทใดเป็นสินส่วนตัวหรือสินสมรส หากการสมรสสิ้นสุดลง ในด้านทรัพย์สินก็น่าจะไม่เกิดปัญหา ดังนั้น สิ่งที่คู่สามีภรรยาต้องพึงระวังในการจัดการทรัพย์สินระหว่างกัน ได้แก่ 1.การใช้ทรัพย์สินส่วนตัวในการทำธุรกิจร่วมกันเป็นเวลานาน เมื่อถึงเวลาต้องเปลี่ยนผ่าน อาจเกิดความสับสนจนทำให้ทรัพย์สินส่วนตัวกับทรัพย์สินธุรกิจกลืนกันไปในที่สุด, 2.การไม่ได้ระบุรายการทรัพย์สินส่วนตัวของแต่ละฝ่ายเอาไว้ก่อนสมรสไว้ ทำให้การตกลงแบ่งสินสมรสหลังหย่าทำได้ยาก หรือทำไม่ได้เลยจนต้องพึ่งกระบวนการทางศาล เพิ่มความบาดหมางระหว่างกันมากขึ้น
3.การทำสัญญาก่อนสมรสต้องทำก่อนจดทะเบียนสมรส (Prenuptial Agreement) มิเช่นนั้น จะกลายเป็นสัญญาระหว่างสมรสที่บอกเลิกได้ระหว่างสมรสหรือภายใน 1 ปีหลังหย่า รวมทั้งต้องทำให้ถูกหลักเกณฑ์และมีข้อตกลงที่ไม่ขัดกับกฎหมาย และ 4.แม้ไม่ได้จดทะเบียนสมรส ทรัพย์สินที่เกิดขึ้นระหว่างอยู่กินฉันสามีภรรยาก็ถือเป็นกรรมสิทธิ์ร่วมของทั้งสองฝ่าย ดังนั้น การไม่จดทะเบียนสมรสจึงอาจไม่ใช่ทางออกอย่างที่หลายคนเข้าใจกัน
ดังนั้น เพื่อให้ไม่เกิดปัญหาตามมาเมื่อการสมรสสิ้นสุดลง KBank Private Banking แนะนำให้คู่สมรสวางแผน ดังนี้ 1.ศึกษากฎหมายเกี่ยวกับทรัพย์สินและผลของการสมรส ทำความเข้าใจให้ตรงกันว่าทรัพย์สินใดเป็นสินส่วนตัว สินสมรส หรือเป็นทรัพย์สินที่ถือร่วมกันเพื่อประโยชน์ทางธุรกิจ ทำทะเบียนทรัพย์สินและระบุรายละเอียดการได้มา และควรแจ้งให้บุคคลที่ 3 ที่เชื่อถือได้/หุ้นส่วนธุรกิจรับทราบตรงกัน, 2.แบ่งแยกการถือครองสินส่วนตัวให้ชัดเจน เช่น ไม่ใส่ชื่ออีกฝ่ายเป็นเจ้าของร่วมในสินส่วนตัวของตน เพื่อไม่ให้เกิดความยุ่งยากในการทำธุรกรรมภายหลัง หรือหากต้องการให้อีกฝ่ายบริหารจัดการให้ ก็ควรมีเอกสารชี้แจงชัดเจน
3.ทำสัญญาก่อนสมรส เพื่อระบุสินส่วนตัวของแต่ละฝ่ายและแนวทางจัดการทรัพย์สินระหว่างกันให้ชัดเจน หากข้อตกลงมีความซับซ้อน เช่น มีหนี้จากการทำงานร่วมกัน หรือมีทรัพย์สินของครอบครัวแต่ละฝ่ายร่วมด้วย ควรปรึกษาทนายเพื่อให้มั่นใจว่าสัญญาก่อนสมรสเป็นไปตามหลักเกณฑ์และบังคับใช้ได้ และ 4.ใช้เครื่องมืออื่นๆ เข้ามาจัดการทรัพย์สินแต่ละประเภท เช่น การใช้ทรัสต์ช่วยบริหารทรัพย์สินครอบครัว การทำพินัยกรรมส่งต่อสินส่วนตัว หรือการใช้ผลิตภัณฑ์ประกันชีวิตเพื่อส่งต่อสภาพคล่องให้ทายาทโดยตรง เป็นต้น
“จากประสบการณ์การให้คำปรึกษาแก่ลูกค้าสินทรัพย์สูงพบว่าการจัดการทรัพย์สินระหว่างสามีภรรยาเป็นเรื่องละเอียดอ่อน สำหรับหลาย ๆ ครอบครัว และไม่ใช่เรื่องระหว่างสองคนเท่านั้น แต่ยังมีปัจจัยอื่นที่ต้องคำนึงถึง เช่น ความแตกต่างของการจัดการทรัพย์กงสีของครอบครัวแต่ละฝ่าย ความราบรื่นของธุรกิจที่ทำร่วมกัน รวมไปจนถึงทรัพย์สินที่ต้องการจะส่งต่อให้ทายาท เป็นต้น นอกจากนี้ การสิ้นสุดลงของการสมรส ไม่ได้เกิดจากการหย่าร้างเท่านั้น แต่ยังรวมถึงการเสียชีวิตของฝ่ายใดฝ่ายหนึ่งด้วย ดังนั้น สิ่งสำคัญเพื่อให้การจัดการทรัพย์สินระหว่างคู่สมรสเป็นไปอย่างราบรื่น คือการวางแผนจัดการทรัพย์สินก่อนที่จะเกิดความขัดแย้ง โดยเริ่มจากการทำข้อตกลงร่วมกัน วางแผนการถือครอง และเลือกใช้เครื่องมือที่ตอบโจทย์ KBank Private Banking ในฐานะผู้เชี่ยวชาญด้าน ‘บริการที่ปรึกษาด้านการบริหารทรัพย์สินครอบครัว’ (Family Wealth Planning Service) พร้อมให้คำปรึกษาอย่างรอบด้านและนำเสนอทางออกที่เหมาะสม จากองค์ความรู้และความร่วมมือกับธนาคารพันธมิตร Lombard Odier มากว่า 10 ปี ให้ลูกค้าสามารถวางแผนบริหารทรัพย์สินครอบครัวได้อย่างมีประสิทธิภาพ เป็นสากล และปฏิบัติได้จริง” นายพีระพัฒน์ กล่าว
ข้อมูลเพิ่มเติมเกี่ยวกับบริการปรึกษาการบริหารทรัพย์สินภายในครอบครัว https://kbank.co/3NrNbw9
PTG คว้า CGR 5 ดาว “ดีเลิศ” - MPJ ขานรับรัฐลงทุน EEC
TL ขยายพอร์ตธุรกิจเทคโนโลยี รุกลงทุนใน 7Solutions
QTC คว้า CGR 5 ดาว ระดับ “ดีเลิศ” 12 ปีซ้อน
SO คว้า CGR ปี 69 ระดับ 5 ดาว “ดีเลิศ”
PTG โชว์! บริหารงานโปร่งใส คว้า CGR 5 ดาว “ดีเลิศ” ปี 69
NER สุดเจ๋ง! รับ 3 รางวัล Outstanding - TQMalpha คว้า CGR 2026 ระดับ 5 ดาว