Phones
หน้าแรก
Stock
เศรษฐกิจมหภาค
แบงก์ - Finance
อสังหาริมทรัพย์ - Marketing
ประกัน - ท่องเที่ยว
Variety
สกู้ป พิเศษ
SET
ITEL คว้าบิ๊กโปรเจกต์ กฟภ. มูลค่ากว่า 266 ล.
MAI
ATP30 เดินรถต่อเนื่องไม่หวั่นน้ำท่วม
IPO
PLAY26 ลุยระดมทุน LiVEx ปูทางเข้า mai
บล./บลจ
InnovestX ส่องเป้าดัชนีปี 70 ที่ 1,715 จุด ล็อกเป้าหุ้น AI
เศรษฐกิจ-การเงิน-การคลัง
รัฐ ผนึก เอกชน พลิกโฉมศก.ไทย ตั้งเป้าเพิ่มการเติบโตเป็นสองเท่า
การค้า - พาณิชย์
KGP ผนึก สสว. หนุนผู้ประกอบการติดสปีดธุรกิจออนไลน์
พลังงาน - อุตสาหกรรม
SCB EIC ชี้ตลาดพลังปี 70 ตึงตัวน้อยลง - ปิโตรเคมีเผชิญปัญหา Oversupply
คมนาคม - โลจิสติกส์
TRUE ร่วมกับ กสทช. ส่ง COW ดูแลสัญญาณสื่อสารพื้นที่น้ำท่วม
แบงก์ - นอนแบงก์
KBANK อัพเกรดแอปฯ K PLUS สู่ ‘Trusted Financial Platform’
ไฟแนนซ์ - ลิสซิ่ง
SAWAD ปันผลระหว่างกาลหุ้น 0.35 บาท จ่าย 21 ต.ค.69
SMEs - Startup
กรุงศรี ชวนร่วมงาน “Krungsri Tech Day 2026”
ประกันภัย - ประกันชีวิต
อลิอันซ์ อยุธยา เร่งดูแลลูกค้ารับผลกระทบน้ำท่วม
รถยนต์
AutoClik ตรวจเช็กสภาพรถ 37รายการ ฟรี!ส่งความห่วงใยผู้ใช้รถช่วงน้ำท่วม
ท่องเที่ยว
กรมการท่องเที่ยว เปิดตัว “MuslimGo” ดันไทยสู่จุดหมายท่องเที่ยวมุสลิมระดับโลก
อสังหาริมทรัพย์
BAM ขยายเวลา “เริ่มต้นใหม่กับ BAM” ช่วยลูกหนี้ตั้งหลักทางการเงิน
การตลาด
คปภ. ประกาศผล “OIC InsurTech Award 2026”
CSR
กรุงศรี ชวนร่วมงาน “Krungsri Tech Day 2026”
Information
APM เยี่ยมชม SPM Farm หารือพร้อมให้คำปรึกษาเสริมศักยภาพธุรกิจ
Gossip
EKH พื้นฐานแน่น ปันผลฉ่ำ! โบรกเคาะเป้า 5.85 บ.
Entertainment
True SkyBridge กับภารกิจส่งมอบ iPhone 18 Pro
สกุ๊ป พิเศษ
PTG ผ่านความแข็งแกร่ง ชู Non-Oil ธงนำ
SCB EIC ชี้อุตฯยานยนต์ผ่านจุดต่ำสุด รถยนต์ไฟฟ้าครองมาร์เก็ตแชร์
2025-11-21 20:52:48
546
sharer
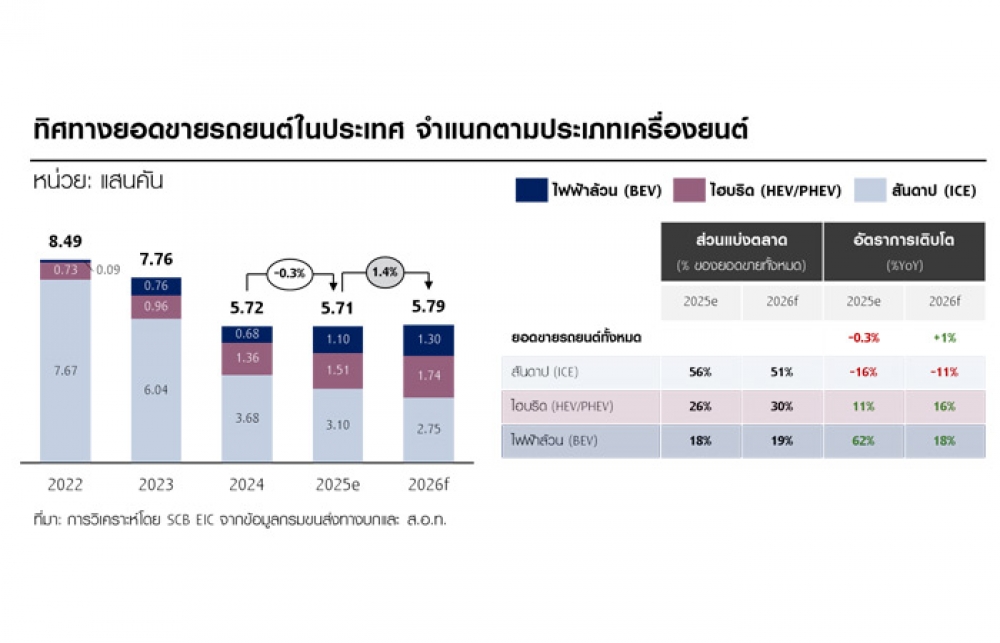
นิวส์ คอนเน็คท์ - SCB EIC ประเมินอุตสาหกรรมยานยนต์ไทยได้ผ่านจุดต่ำสุดไปแล้ว แต่การฟื้นตัวในระยะข้างหน้าจะยังไม่ทั่วถึง คาดยอดขายรถยนต์ในประเทศจะอยู่ที่ 5.71 แสนคัน หรือขยายตัวเพียง 1% ในปี 69 พร้อมมองตลาดรถยนต์ไฟฟ้าขยายตัวต่อเนื่อง คาดครองมาร์เก็ตแชร์มากกว่าครึ่งของตลาดรถยนต์
เมื่อวันที่ 21 พฤศจิกายน 2568 นางสาวฐิตา เภกานนท์ นักวิเคราะห์ ศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ (SCB EIC) เปิดเผยว่า อุตสาหกรรมยานยนต์ไทยได้ผ่านพ้นจุดต่ำสุดไปแล้วในปี 2568 และจะเติบโตได้อย่างค่อยเป็นค่อยไปในปี 2569-2572 โดยการฟื้นตัวจะชัดเจนในอุตสาหกรรมยานยนต์ไฟฟ้า (xEV) และรถยนต์ SUV ซึ่งได้รับแรงหนุนจากกระแสความนิยมของผู้บริโภคที่เพิ่มขึ้นต่อเนื่อง ขณะที่การส่งออกยานยนต์และชิ้นส่วนของไทยมีแนวโน้มเผชิญแรงกดดันจากนโยบายภาษีของสหรัฐฯ และอุปสงค์จากคู่ค้าหลักในอาเซียนและออสเตรเลียที่ผันผวน ส่งผลให้ภาพรวมอุตสาหกรรมเผชิญความท้าทายอีกหลายด้านดังนั้น ภาคธุรกิจจำเป็นต้องเร่งปรับกลยุทธ์เพื่อสร้างแรงขับเคลื่อนการเติบโตใหม่ ๆ ควบคู่กับการต่อยอดจุดแข็งเดิมในอุตสาหกรรมรถกระบะ ชิ้นส่วน และอะไหล่ยนต์ เพื่อรักษาความสามารถทางการแข่งขันและการเติบโตได้อย่างยั่งยืนในระยะยาว
ทั้งนี้ ตลาดรถยนต์ไทยหดตัวชะลอลงในปี 2568 และมีแนวโน้มกลับมาเติบโตได้บ้างในปี 2569 แต่การฟื้นตัวยังไม่ทั่วถึงนัก โดยคาดว่ายอดขายในประเทศจะอยู่ที่ 5.71 แสนคัน หรือขยายตัวเพียง 1% โดยค่ายรถที่มีการเปิดตัวโมเดล SUV และยานยนต์ xEV (Hrbird และ BEV) ยอดขายมีแนวโน้มเติบโตดีกว่ากลุ่มแบรนด์รอง รวมถึงผู้ผลิตที่พึ่งพาการจำหน่ายรถกระบะและรถยนต์สันดาป (ICE) เป็นหลัก ในระยะข้างหน้า ตลาดรถยนต์ไทยยังคงเผชิญแรงกดดันจากรอบด้าน โดยด้านเศรษฐกิจมีความท้าทายจากระดับหนี้ครัวเรือนที่อยู่ในระดับสูงต่อเนื่อง รวมถึงสถาบันการเงินมีแนวโน้มตรึงความเข้มงวดในการปล่อยสินเชื่อเช่าซื้อ
ขณะเดียวกันปัจจัยเชิงโครงสร้าง เช่น อายุการใช้งานรถยนต์ที่ยาวนานขึ้น การเข้าสู่สังคมผู้สูงวัย และความนิยมในบริการเรียกรถ (Ride-sharing) ถือเป็นปัจจัยสำคัญที่กดดันการฟื้นตัวของวัฏจักรยอดขายรถใหม่ นอกจากตลาดในประเทศแล้ว ภาคส่งออกยานยนต์ของไทย ก็มีแนวโน้มเผชิญความท้าทายเช่นเดียวกัน โดยเฉพาะจากคู่ค้าหลักอย่างกลุ่ม CLMV ที่อุปสงค์ชะลอลง รวมถึงการที่ออสเตรเลียหันมาเข้มงวดมาตรการด้านสิ่งแวดล้อมและความปลอดภัย ขณะเดียวกัน การแข่งขันจากค่ายยานยนต์ไฟฟ้าในตลาดส่งออกก็ทวีความรุนแรงขึ้น
สำหรับตลาดรถยนต์ไฟฟ้า xEV มีแนวโน้มขยายตัวได้ต่อเนื่อง และคาดว่านับตั้งแต่ปี 2569 จะมีส่วนแบ่งตลาดเกินกว่าครึ่งหนึ่งของยอดขายยานยนต์ทั้งประเทศ ยอดขายรถยนต์ไฮบริดมีแนวโน้มเติบโตราว 16% ในปี 2569 โดยผู้ผลิตจากญี่ปุ่นจะครองความเป็นผู้นำตลาดผ่านกลยุทธ์สำคัญ ได้แก่ 1. การเพิ่มกำลังการผลิตรถไฮบริดในประเทศไทย และ 2. การพัฒนาโมเดลไฮบริดให้มีความหลากหลายทั้งด้านดีไซน์ ระดับราคา และสมรรถนะการขับขี่ ซึ่งกลยุทธ์เหล่านี้จะช่วยกระตุ้นความสนใจและหนุนความเชื่อมั่นของผู้บริโภค เนื่องจากแบรนด์ส่วนใหญ่เป็นที่รู้จักมาอย่างยาวนาน มีความมั่นคง และพร้อมด้วยบริการหลังการขายและอะไหล่ยนต์
ในส่วนของรถยนต์ไฟฟ้าล้วน (BEV) คาดว่าจะเติบโต 18% ในปี 2569 โดยมีแรงหนุนจากความพร้อมที่เพิ่มขึ้นของ EV Ecosystem รวมถึงแนวโน้มผู้บริโภคที่หันมาเลือกซื้อ BEV ที่ผลิตในไทย อย่างไรก็ตาม ตลาด BEV ยังเผชิญความท้าทายสำคัญ ทั้งการเสื่อมราคาที่ปรับลดลงอย่างรวดเร็ว และเบี้ยประกันภัยอยู่ในระดับสูง ซึ่งอาจชะลอการตัดสินใจของผู้บริโภคออกไปได้
ด้านอุตสาหกรรมชิ้นส่วนยานยนต์และยางล้อมีแนวโน้มเติบโตอย่างต่อเนื่อง แต่รายได้ของผู้ผลิตชิ้นส่วนสำหรับยานยนต์ใหม่ (OEM) คาดว่าจะฟื้นตัวได้ช้ากว่ากลุ่มอะไหล่ทดแทน (REM) เนื่องจากปริมาณการผลิตรถยนต์ใหม่ฟื้นตัวช้า อีกทั้ง ภาคการส่งออกก็เผชิญแรงกดดันจากการชะลอตัวของคำสั่งซื้อในห่วงโซ่อุปทานยานยนต์โลก ในระยะถัดไป อุตสาหกรรมชิ้นส่วนยานยนต์และยางล้อมีแนวโน้มเผชิญความเสี่ยงสำคัญ 2 ประการ คือ 1. ความสามารถทางการแข่งขันในตลาดสหรัฐฯ อาจถูกท้าทายจากคู่แข่งในกลุ่ม USMCA, ยุโรป และญี่ปุ่น ซึ่งมีข้อได้เปรียบจากอัตราภาษีนำเข้าสหรัฐฯ ต่ำกว่าไทย และ 2. ความเสี่ยงจากการถูกเรียกเก็บภาษีสวมสิทธิ์ ซึ่งจะทำให้ผู้ส่งออกจำเป็นต้องเร่งพัฒนาระบบตรวจสอบและรับรองแหล่งกำเนิดสินค้า รวมถึงเสริมสร้างความเชื่อมั่นในห่วงโซ่อุปทานโลก
ขณะที่มาตรการทางการค้าของสหรัฐฯ ส่งผลกระทบทั้งทางตรงและทางอ้อมต่ออุตสาหกรรมยานยนต์ไทย แม้ไทยจะมีความเชี่ยวชาญและความพร้อมในการเป็นฐานการผลิตยานยนต์และชิ้นส่วนสำคัญของโลก แต่การปรับขึ้นกำแพงภาษีของสหรัฐฯ ก่อให้เกิดความท้าทายเพิ่มขึ้นใน 4 ด้านสำคัญ คือ 1. การส่งออกชิ้นส่วน อะไหล่ยนต์ และจักรยานยนต์ของไทย มีความเสี่ยงที่จะสูญเสียส่วนแบ่งตลาดในสหรัฐฯ เนื่องจากต้นทุนการค้าสูงกว่าคู่แข่งรายสำคัญหลายประเทศ ขณะที่อุตสาหกรรมยางล้อ คาดว่าจะรักษาความได้เปรียบไว้ได้ แต่ในระยะยาว อาจเผชิญการแข่งขันที่รุนแรงขึ้นกับเม็กซิโก ซึ่งกำลังได้รับความสนใจในฐานะศูนย์กลางการผลิตยานยนต์และชิ้นส่วนของภูมิภาคอเมริกา
2. อุตสาหกรรมชิ้นส่วนยานยนต์ไทยได้รับผลกระทบทางอ้อมจากคำสั่งซื้อของประเทศผู้ผลิตรถยนต์ที่ชะลอตัว โดยเฉพาะญี่ปุ่น ที่ใช้ชิ้นส่วนยานยนต์จากไทย นำไปประกอบและส่งออกรถยนต์ไปสู่ตลาดสหรัฐฯ, 3. การลงทุนในอุตสาหกรรมชิ้นส่วนยานยนต์คาดว่าจะขยายตัวชะลอลงบ้างในกลุ่มสินค้าที่พึ่งพาตลาดสหรัฐฯ เป็นหลัก เนื่องจากผู้ผลิตบางส่วนอาจหันไปเพิ่มการลงทุนในสหรัฐฯ หรือขยายฐานการผลิตในภูมิภาคอเมริกา เพื่อหลีกเลี่ยงกำแพงภาษีและลดความเสี่ยงจากมาตรการกีดกันทางการค้าในอนาคต และ 4. การส่งออกชิ้นส่วนยานยนต์และยางล้อเผชิญความเสี่ยงต่อการถูกเก็บภาษีสวมสิทธิ์ ควบคู่กับมาตรการ Non-tariff ที่เข้มงวดขึ้น เพราะอุตสาหกรรมยานยนต์ไทยพึ่งพาวัตถุดิบนำเข้าในสัดส่วนสูง อีกทั้ง บทบาทของสินค้านำเข้าและธุรกิจต่างชาติก็เพิ่มขึ้นในไทยอย่างต่อเนื่อง
อย่างไรก็ตาม นโยบายเชิงรุกจากภาครัฐ ภาคการเงิน และภาคธุรกิจ ที่ครอบคลุมทั้งมิติของ “การปกป้อง” “การกำกับดูแล” และ “การส่งเสริมความพร้อมของห่วงโซ่อุปทานภายในประเทศ” ถือเป็นกลไกสำคัญในการรักษาและยกระดับขีดความสามารถทางการแข่งขันของอุตสาหกรรมยานยนต์ไทยในระยะยาว โดยเฉพาะการพัฒนาโครงสร้างพื้นฐานการผลิต การเพิ่มสัดส่วนการใช้วัตถุดิบในประเทศ การยกระดับมาตรฐานสินค้าและแรงงานให้สอดคล้องกับตลาดโลก รวมถึงการสร้างแรงจูงใจด้านการลงทุนและนวัตกรรม เพื่อให้ผู้ประกอบการไทยสามารถปรับตัวได้ทันต่อการเปลี่ยนแปลงของภูมิรัฐศาสตร์และกฎระเบียบทางการค้าระหว่างประเทศ
อ่านต่อบทวิเคราะห์ฉบับเต็ม...
https://www.scbeic.com/th/detail/product/Automotive-Industry-111125
ITEL คว้าบิ๊กโปรเจกต์ กฟภ. มูลค่ากว่า 266 ล.
WP ปิดโครงการซื้อหุ้นคืน 15 ล้านหุ้น
SMT โบรกฯ แนะ 'ซื้อ' อัพเป้าใหม่ 8.40 บ. - ORN กวาดยอดพรีเซลทะลุ 60%
NER ราคายางโลกพุ่ง ดันรายได้ทะลุเป้า 3 หมื่นล.
KBANK เดินหน้าพัฒนาแอปฯ K PLUS - D ย้ายเข้าเทรด SET
EKH พื้นฐานแน่น ปันผลฉ่ำ! - วิริยะประกันภัย ส่งปฎิบัติการ FIRST AID